
Paylater Makin Digunakan, Apa yang Perlu Dipahami Anak Muda?

Mahasiswa Universitas Pamulang Program Studi Pendidikan Ekonomi
·waktu baca 6 menit


Tulisan dari Sanjani Azzahra tidak mewakili pandangan dari redaksi kumparan
 Perbesar
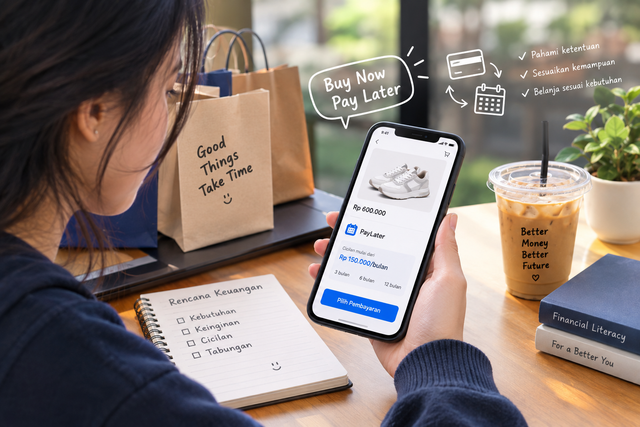
Kemudahan berbelanja melalui aplikasi membuat cara masyarakat melakukan pembayaran ikut berubah. Jika sebelumnya seseorang harus menyiapkan uang terlebih dahulu sebelum membeli barang, kini tersedia layanan Buy Now Pay Later (BNPL) atau yang lebih dikenal sebagai paylater. Melalui layanan ini, pengguna dapat membeli barang atau menggunakan jasa terlebih dahulu dan membayarnya kemudian sesuai dengan ketentuan yang berlaku.
Bagi anak muda, keberadaan paylater cukup dekat dengan kehidupan sehari-hari. Layanan ini dapat ditemukan pada berbagai platform digital dan digunakan untuk beragam kebutuhan, mulai dari belanja barang, makanan, perjalanan, hingga kebutuhan lainnya. Namun, kemudahan tersebut tetap perlu diikuti dengan pemahaman mengenai kewajiban pembayaran yang muncul setelah transaksi.
Penggunaan Paylater Terus Bertumbuh
Perkembangan paylater dapat dilihat dari data Otoritas Jasa Keuangan (OJK). Per Juli 2026, baki debet kredit BNPL perbankan yang tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) mencapai Rp31,56 triliun. Nilai tersebut tumbuh 31,22 persen secara tahunan dan jumlah rekeningnya mencapai 33,50 juta. Pada Juni 2026, baki debet BNPL tercatat Rp30,7 triliun dengan 32,77 juta rekening.
Data tersebut menunjukkan bahwa BNPL telah menjadi bagian dari perkembangan layanan keuangan digital di Indonesia. Pertumbuhan tersebut juga memperlihatkan semakin banyaknya rekening yang menggunakan fasilitas pembiayaan tersebut. Meski demikian, jumlah penggunaan tidak dapat dijadikan ukuran bahwa setiap pengguna sudah memahami seluruh risiko dan kewajibannya.
Mengapa Paylater Terlihat Menarik?
Salah satu alasan paylater mudah diterima konsumen adalah prosesnya yang praktis. Ketika seseorang menemukan barang yang ingin dibeli, pilihan pembayaran dapat dilakukan tanpa harus membayar seluruh harga barang pada saat itu. Bagi konsumen yang memiliki kebutuhan tertentu dan sudah memperhitungkan kemampuan membayar, fasilitas tersebut dapat menjadi salah satu pilihan pembayaran.
Namun, kemudahan dalam melakukan transaksi dapat membuat perhatian konsumen lebih terfokus pada jumlah cicilan daripada total kewajiban. Sebagai contoh, barang dengan harga Rp600.000 mungkin terlihat lebih ringan ketika ditampilkan dalam bentuk cicilan beberapa bulan. Padahal, pengguna tetap perlu mengetahui berapa total pembayaran yang harus diselesaikan, berapa lama masa cicilannya, serta apakah terdapat biaya lain yang tercantum dalam perjanjian.
Karena itu, sebelum menggunakan paylater, yang perlu dilihat bukan hanya angka cicilan per bulan, tetapi keseluruhan kewajiban yang akan muncul.
Literasi Keuangan Menjadi Penting
Kemudahan mengakses layanan keuangan perlu diikuti dengan kemampuan memahami produk yang digunakan. Hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 yang dilakukan OJK, LPS, dan BPS menunjukkan bahwa indeks literasi keuangan masyarakat Indonesia mencapai 69,57 persen, sedangkan indeks inklusi keuangan mencapai 93,61 persen.
Khusus kelompok usia 18–25 tahun, indeks literasi keuangan tercatat 73,32 persen dan indeks inklusi keuangan mencapai 95,69 persen. Sementara itu, kelompok pelajar atau mahasiswa memiliki indeks literasi keuangan sebesar 62,72 persen dan indeks inklusi sebesar 92,76 persen.
Data tersebut menunjukkan adanya perbedaan antara akses terhadap layanan keuangan dan tingkat pemahaman mengenai keuangan. Seseorang dapat memiliki akses yang luas terhadap berbagai produk keuangan, tetapi tetap perlu meningkatkan pengetahuan agar produk tersebut digunakan sesuai kebutuhan dan kemampuan.
Hal ini menjadi semakin penting bagi mahasiswa dan anak muda yang mulai mengatur keuangan secara mandiri. Pengeluaran untuk makan, transportasi, pendidikan, komunikasi, hiburan, dan kebutuhan lainnya harus dipertimbangkan bersama dengan kewajiban cicilan.
Cicilan Kecil Tetap Menjadi Kewajiban
Dalam penggunaan paylater, nominal cicilan yang terlihat kecil terkadang membuat pembelian terasa lebih ringan. Misalnya, seseorang memiliki uang bulanan yang terbatas dan memilih membeli barang menggunakan cicilan. Pada saat transaksi, pengeluaran tersebut mungkin tidak terasa besar karena pembayaran dibagi menjadi beberapa periode.
Masalah dapat muncul ketika beberapa transaksi dilakukan secara bersamaan. Satu cicilan mungkin terlihat ringan, tetapi beberapa cicilan yang jatuh tempo pada waktu yang berdekatan dapat mengurangi uang yang seharusnya digunakan untuk kebutuhan lain.
Oleh karena itu, sebelum mengambil cicilan, seseorang perlu menghitung seluruh kewajiban yang sedang berjalan. Perhitungan tersebut sebaiknya tidak hanya mencakup paylater, tetapi juga cicilan lain, biaya rutin, tabungan, serta kebutuhan sehari-hari.
Dengan cara tersebut, keputusan menggunakan paylater tidak hanya didasarkan pada kemampuan membayar cicilan saat ini, tetapi juga mempertimbangkan kondisi keuangan pada bulan-bulan berikutnya.
Bedakan Kebutuhan dan Keinginan
Penggunaan paylater juga berkaitan dengan cara seseorang menentukan prioritas pengeluaran. Tidak semua barang yang dapat dibeli melalui paylater harus langsung dibeli.
Kebutuhan merupakan sesuatu yang memang diperlukan untuk menunjang kehidupan atau aktivitas sehari-hari. Sementara itu, keinginan lebih berkaitan dengan sesuatu yang ingin dimiliki meskipun tanpa barang tersebut seseorang masih dapat menjalankan aktivitasnya.
Membedakan keduanya bukan berarti seseorang tidak boleh membeli barang yang diinginkan. Hal yang lebih penting adalah mengetahui posisi pembelian tersebut dalam kondisi keuangan pribadi. Jika pembelian hanya dilakukan karena tergoda diskon atau promosi, keputusan untuk menggunakan cicilan sebaiknya dipertimbangkan kembali.
Kebiasaan sederhana seperti membuat daftar kebutuhan, menetapkan batas pengeluaran, dan mencatat cicilan dapat membantu seseorang mengetahui ke mana uangnya digunakan.
Kondisi Harga Juga Perlu Dipertimbangkan
Pengelolaan keuangan pribadi tidak hanya berkaitan dengan cicilan. Perubahan harga barang dan jasa juga dapat memengaruhi pengeluaran sehari-hari.
Badan Pusat Statistik mencatat inflasi Indonesia pada Juni 2026 sebesar 3,34 persen secara tahunan. Inflasi month-to-month tercatat 0,44 persen, sedangkan inflasi year-to-date mencapai 1,79 persen.
Ketika harga sejumlah kebutuhan mengalami perubahan, anggaran yang dimiliki seseorang juga perlu disesuaikan. Uang yang sebelumnya cukup untuk memenuhi kebutuhan tertentu dapat memiliki ruang yang lebih kecil ketika pengeluaran meningkat.
Karena itu, mengambil cicilan tanpa memperhitungkan kemungkinan perubahan pengeluaran dapat membuat pengelolaan keuangan menjadi lebih sulit. Anak muda yang mulai memiliki penghasilan sendiri maupun yang masih mengandalkan uang saku perlu memperhatikan kondisi tersebut ketika membuat anggaran.
Apa yang Perlu Diperhatikan Sebelum Menggunakan Paylater?
Sebelum menggunakan paylater, ada beberapa hal yang dapat diperiksa terlebih dahulu. Pertama, pastikan barang atau jasa yang akan dibeli memang sesuai kebutuhan. Kedua, periksa jumlah pembayaran secara keseluruhan, bukan hanya nominal cicilan per bulan. Ketiga, pahami jangka waktu pembayaran dan biaya yang tercantum dalam ketentuan layanan.
Selain itu, pengguna juga perlu melihat kondisi keuangannya secara keseluruhan. Jika sudah memiliki beberapa cicilan, menambah kewajiban baru perlu dipertimbangkan dengan lebih hati-hati. Pengguna juga sebaiknya memastikan bahwa layanan yang digunakan merupakan penyedia yang legal dan memahami hak serta kewajiban sebagai konsumen.
OJK terus melakukan pengaturan dan pengawasan terhadap sektor jasa keuangan, termasuk perkembangan layanan BNPL. Dalam perkembangan sektor jasa keuangan Juli 2026, OJK mencatat pertumbuhan BNPL perbankan sekaligus terus memperkuat edukasi dan pelindungan konsumen.
Paylater Membutuhkan Keputusan yang Terencana
Paylater merupakan salah satu bentuk perkembangan layanan keuangan yang memberikan alternatif pembayaran kepada masyarakat. Pertumbuhan penggunaannya menunjukkan bahwa layanan tersebut semakin dikenal dan digunakan dalam aktivitas ekonomi sehari-hari.
Namun, semakin mudah seseorang mengakses layanan keuangan, semakin penting pula kemampuan memahami konsekuensi dari setiap transaksi. Bagi anak muda, penggunaan paylater bukan hanya persoalan bisa atau tidak melakukan pembelian, tetapi juga bagaimana memastikan kewajiban pembayaran tetap sesuai dengan kondisi keuangan.
Pada akhirnya, keputusan menggunakan paylater perlu didasarkan pada kebutuhan, kemampuan membayar, dan pemahaman terhadap ketentuan layanan. Dengan memahami ketiga hal tersebut, kemudahan teknologi keuangan dapat digunakan secara lebih terencana tanpa mengabaikan kondisi keuangan pribadi.