
Salah Kelola Dana Bisa Jadi Ancaman bagi Bank, Ini Pentingnya Manajemen Aset
Mahasiswa Manajemen universitas pamulang
·waktu baca 3 menit


Tulisan dari Sapnah Mulyanah tidak mewakili pandangan dari redaksi kumparan
 Perbesar
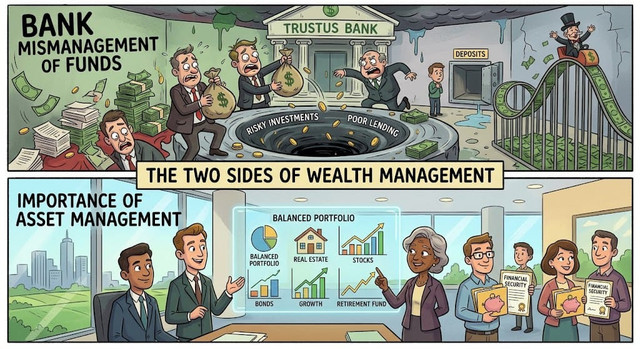
Bank memiliki peran penting dalam kehidupan masyarakat. Selain menjadi tempat menyimpan uang, bank juga menyalurkan dana dalam bentuk kredit untuk mendukung kebutuhan masyarakat dan kegiatan usaha. Namun, di balik aktivitas tersebut, terdapat tantangan yang perlu diperhatikan, yaitu bagaimana bank mengelola manajemen aset serta dana masuk dan dana yang disalurkan agar tetap seimbang.
Salah satu tantangan itu dikenal sebagai mismatch, yaitu ketidaksesuaian antara manajemen aset dan kewajiban bank. Contohnya, bank menghimpun dana dari masyarakat melalui tabungan dan deposito yang bisa dicairkan dalam waktu relatif singkat, sementara dana tersebut digunakan untuk memberikan kredit dengan jangka waktu bertahun-tahun.
Kondisi tersebut sebenarnya merupakan bagian dari kegiatan normal perbankan. Masalah muncul ketika bank tidak memiliki manajemen aset, perencanaan pendanaan dan pengelolaan risiko yang memadai. Jika banyak nasabah menarik uangnya dalam waktu bersamaan, bank dapat menghadapi tekanan likuiditas, terutama apabila dana yang dimiliki sebagian besar telah disalurkan menjadi kredit jangka panjang.
Selain perbedaan jatuh tempo, perubahan suku bunga juga dapat memengaruhi kondisi keuangan bank. Ketika biaya dana meningkat lebih cepat dibandingkan pendapatan bunga dari kredit, keuntungan bank bisa mengalami penurunan. Ketidaksesuaian mata uang antara manajemen aset dan kewajiban juga dapat menimbulkan risiko ketika nilai tukar berubah.
Persoalan lainnya adalah kualitas pengambilan keputusan manajemen. Target penyaluran kredit yang tinggi belum tentu menjadi langkah terbaik apabila tidak diimbangi dengan sumber pendanaan yang stabil. Begitu pula dengan penggunaan data yang kurang akurat dan pengawasan risiko yang tidak berjalan efektif. Keadaan tersebut dapat membuat masalah keuangan sulit terdeteksi sejak awal.
Karena itu, bank perlu menerapkan manajemen aset dan liabilitas secara terintegrasi. Pengelolaan ini tidak hanya berfokus pada peningkatan keuntungan, tetapi juga mempertimbangkan kemampuan bank memenuhi kewajibannya kepada nasabah. Pemantauan arus kas, pengujian kondisi keuangan dalam berbagai skenario, serta penetapan batas risiko menjadi langkah penting untuk mengantisipasi kemungkinan terburuk.
Di sisi lain, peran manajemen aset juga harus diperkuat. Keputusan mengenai penyaluran kredit, penghimpunan dana, dan pengelolaan risiko perlu dilakukan secara terkoordinasi. Komite Aset dan Liabilitas atau Asset and Liability Committee (ALCO) dapat menjadi sarana untuk mengevaluasi kondisi keuangan bank dan menentukan langkah yang sesuai apabila risiko meningkat.
Otoritas Jasa Keuangan (OJK) telah mengatur penerapan manajemen aset dan risiko bagi bank umum melalui POJK Nomor 18/POJK.03/2016. Ketentuan ini menegaskan pentingnya pengawasan, kebijakan dan prosedur, proses manajemen risiko, serta sistem pengendalian internal dalam kegiatan perbankan.
Pada akhirnya, keberhasilan bank tidak cukup diukur dari besarnya keuntungan atau pertumbuhan kredit. Kemampuan menjaga likuiditas, mengendalikan risiko, dan memenuhi kewajiban kepada nasabah juga menjadi bagian penting dari kinerja yang sehat. Pengelolaan manajemen aset yang baik bukan berarti menghilangkan seluruh risiko, melainkan memastikan setiap risiko dapat dikenali, diukur, dan dikendalikan sebelum berkembang menjadi masalah yang lebih besar.
Dengan manajemen aset yang disiplin dan pengawasan yang efektif, bank dapat menjaga kepercayaan masyarakat sekaligus menjalankan fungsinya dalam mendukung perekonomian
Oleh: Devina Aulia Rosdiana, Rizki Ruliyana, dan Safnah Mulyanah
Mahasiswa Program Studi S1 Manajemen, Fakultas Ekonomi dan Bisnis, Universitas Pamulang