
Peranan dan Tujuan Pemberian Kredit bagi Pembangunan Ekonomi
Mahasiswa Universitas Pamulang
·waktu baca 11 menit


Tulisan dari Selvia Febiola tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Peranan dan Tujuan Pemberian Kredit bagi Pembangunan Ekonomi
Pernahkah kita melihat pedagang kecil yang ingin mengembangkan usahanya, tetapi terkendala modal? Misalnya, seorang pedagang ingin menambah persediaan barang, membeli peralatan baru, atau membuka cabang usaha. Keinginannya sudah ada, pelanggan mulai bertambah, tetapi modal yang dimiliki belum cukup untuk memenuhi kebutuhan tersebut.
Situasi seperti ini sering kita temui dalam kehidupan sehari-hari. Banyak orang memiliki keinginan untuk memulai atau mengembangkan usaha, tetapi keterbatasan modal menjadi salah satu hambatan. Salah satu pilihan yang dapat dipertimbangkan adalah mengajukan kredit kepada bank atau lembaga keuangan.
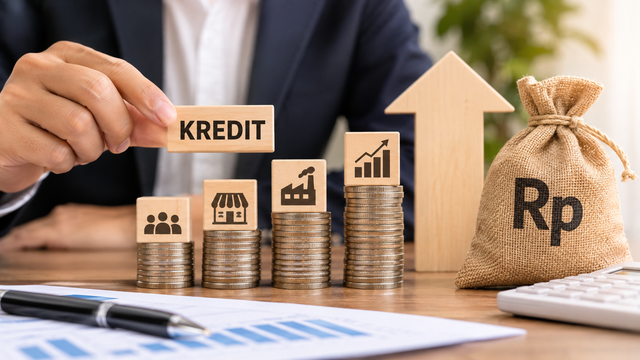
Menurut saya, kredit bukan sekadar kegiatan meminjam uang dan membayar cicilan. Jika dimanfaatkan dengan tepat, kredit dapat menjadi salah satu cara untuk membuka peluang usaha, meningkatkan kegiatan produksi, dan membantu masyarakat memperoleh penghasilan. Oleh karena itu, pemberian kredit memiliki hubungan yang cukup erat dengan pembangunan ekonomi.
Kredit Bukan Sekadar Pinjaman Uang
Ketika mendengar kata kredit, mungkin sebagian dari kita langsung teringat pada cicilan kendaraan, rumah, atau pinjaman dari bank. Padahal, kredit juga dapat dimanfaatkan untuk mendukung kegiatan usaha yang produktif.
Bayangkan seorang pemilik usaha kecil yang awalnya hanya mampu memproduksi beberapa puluh barang setiap hari. Ketika permintaan pelanggan meningkat, ia membutuhkan tambahan bahan baku, peralatan, dan tenaga kerja. Jika modal sendiri belum mencukupi, kredit dapat menjadi salah satu alternatif untuk memenuhi kebutuhan tersebut.
Apabila usaha itu berkembang, manfaatnya tidak hanya dirasakan oleh pemilik usaha. Ia mungkin mulai mempekerjakan orang lain, membeli bahan baku dari pemasok lokal, dan menjangkau lebih banyak pelanggan. Dengan demikian, kegiatan usaha tersebut dapat ikut menggerakkan perekonomian di sekitarnya.
Hal ini sejalan dengan penelitian Iwan Setiawan yang diterbitkan dalam Journal of Applied Accounting and Business pada 2020. Penelitian tersebut menganalisis hubungan kredit bank konvensional dan pembiayaan bank syariah dengan pertumbuhan ekonomi Indonesia menggunakan data periode 1992–2018. Hasilnya menunjukkan bahwa kredit bank konvensional dan pembiayaan bank syariah berpengaruh positif dan signifikan terhadap pertumbuhan ekonomi.
Hasil penelitian tersebut memberikan gambaran bahwa penyaluran dana melalui lembaga keuangan dapat mendukung pertumbuhan ekonomi. Namun, dampaknya tetap bergantung pada bagaimana dana tersebut digunakan dan kondisi perekonomian yang melatarbelakanginya.
Kredit Dapat Membuka Kesempatan Usaha
Menurut saya, salah satu manfaat kredit yang paling terasa adalah kesempatan yang bisa diperoleh masyarakat untuk mengembangkan usahanya. Tidak semua orang memiliki tabungan yang cukup untuk memulai bisnis atau meningkatkan kapasitas produksi. Karena itu, akses terhadap pembiayaan dapat membantu seseorang mengambil langkah yang sebelumnya sulit dilakukan.
Sebagai contoh, seorang pelaku usaha mikro, kecil, dan menengah (UMKM) dapat menggunakan kredit modal kerja untuk membeli bahan baku atau menambah persediaan barang. Sementara itu, kredit investasi dapat digunakan untuk membeli mesin, peralatan, atau aset yang mendukung kegiatan usaha.
Jika dana tersebut dikelola dengan baik, usaha berpeluang menjadi lebih produktif. Ketika usaha berkembang, kebutuhan terhadap tenaga kerja juga dapat meningkat. Masyarakat memperoleh kesempatan kerja, pendapatan pelaku usaha berpotensi bertambah, dan kegiatan perdagangan menjadi lebih aktif.
Di sinilah tujuan pemberian kredit menjadi penting. Kredit tidak hanya bertujuan menyediakan dana bagi masyarakat, tetapi juga dapat membantu memenuhi kebutuhan modal, meningkatkan produktivitas, memperluas usaha, dan mendukung kegiatan ekonomi yang berkelanjutan.
Meskipun demikian, kita tidak bisa menganggap bahwa setiap usaha yang memperoleh kredit pasti akan berhasil. Pelaku usaha tetap perlu memahami kebutuhan pasar, mengatur pengeluaran, menghitung keuntungan, dan mempertimbangkan kemampuan membayar cicilan.
Peranan dan Tujuan Pemberian Kredit bagi Pembangunan Ekonomi
Pernahkah kita melihat pedagang kecil yang ingin mengembangkan usahanya, tetapi terkendala modal? Misalnya, seorang pedagang ingin menambah persediaan barang, membeli peralatan baru, atau membuka cabang usaha. Keinginannya sudah ada, pelanggan mulai bertambah, tetapi modal yang dimiliki belum cukup untuk memenuhi kebutuhan tersebut.
Situasi seperti ini sering kita temui dalam kehidupan sehari-hari. Banyak orang memiliki keinginan untuk memulai atau mengembangkan usaha, tetapi keterbatasan modal menjadi salah satu hambatan. Salah satu pilihan yang dapat dipertimbangkan adalah mengajukan kredit kepada bank atau lembaga keuangan.
Menurut saya, kredit bukan sekadar kegiatan meminjam uang dan membayar cicilan. Jika dimanfaatkan dengan tepat, kredit dapat menjadi salah satu cara untuk membuka peluang usaha, meningkatkan kegiatan produksi, dan membantu masyarakat memperoleh penghasilan. Oleh karena itu, pemberian kredit memiliki hubungan yang cukup erat dengan pembangunan ekonomi.
Kredit Bukan Sekadar Pinjaman Uang
Ketika mendengar kata kredit, mungkin sebagian dari kita langsung teringat pada cicilan kendaraan, rumah, atau pinjaman dari bank. Padahal, kredit juga dapat dimanfaatkan untuk mendukung kegiatan usaha yang produktif.
Bayangkan seorang pemilik usaha kecil yang awalnya hanya mampu memproduksi beberapa puluh barang setiap hari. Ketika permintaan pelanggan meningkat, ia membutuhkan tambahan bahan baku, peralatan, dan tenaga kerja. Jika modal sendiri belum mencukupi, kredit dapat menjadi salah satu alternatif untuk memenuhi kebutuhan tersebut.
Apabila usaha itu berkembang, manfaatnya tidak hanya dirasakan oleh pemilik usaha. Ia mungkin mulai mempekerjakan orang lain, membeli bahan baku dari pemasok lokal, dan menjangkau lebih banyak pelanggan. Dengan demikian, kegiatan usaha tersebut dapat ikut menggerakkan perekonomian di sekitarnya.
Hal ini sejalan dengan penelitian Iwan Setiawan yang diterbitkan dalam Journal of Applied Accounting and Business pada 2020. Penelitian tersebut menganalisis hubungan kredit bank konvensional dan pembiayaan bank syariah dengan pertumbuhan ekonomi Indonesia menggunakan data periode 1992–2018. Hasilnya menunjukkan bahwa kredit bank konvensional dan pembiayaan bank syariah berpengaruh positif dan signifikan terhadap pertumbuhan ekonomi.
Hasil penelitian tersebut memberikan gambaran bahwa penyaluran dana melalui lembaga keuangan dapat mendukung pertumbuhan ekonomi. Namun, dampaknya tetap bergantung pada bagaimana dana tersebut digunakan dan kondisi perekonomian yang melatarbelakanginya.
Kredit Dapat Membuka Kesempatan Usaha
Menurut saya, salah satu manfaat kredit yang paling terasa adalah kesempatan yang bisa diperoleh masyarakat untuk mengembangkan usahanya. Tidak semua orang memiliki tabungan yang cukup untuk memulai bisnis atau meningkatkan kapasitas produksi. Karena itu, akses terhadap pembiayaan dapat membantu seseorang mengambil langkah yang sebelumnya sulit dilakukan.
Sebagai contoh, seorang pelaku usaha mikro, kecil, dan menengah (UMKM) dapat menggunakan kredit modal kerja untuk membeli bahan baku atau menambah persediaan barang. Sementara itu, kredit investasi dapat digunakan untuk membeli mesin, peralatan, atau aset yang mendukung kegiatan usaha.
Jika dana tersebut dikelola dengan baik, usaha berpeluang menjadi lebih produktif. Ketika usaha berkembang, kebutuhan terhadap tenaga kerja juga dapat meningkat. Masyarakat memperoleh kesempatan kerja, pendapatan pelaku usaha berpotensi bertambah, dan kegiatan perdagangan menjadi lebih aktif.
Di sinilah tujuan pemberian kredit menjadi penting. Kredit tidak hanya bertujuan menyediakan dana bagi masyarakat, tetapi juga dapat membantu memenuhi kebutuhan modal, meningkatkan produktivitas, memperluas usaha, dan mendukung kegiatan ekonomi yang berkelanjutan.
Meskipun demikian, kita tidak bisa menganggap bahwa setiap usaha yang memperoleh kredit pasti akan berhasil. Pelaku usaha tetap perlu memahami kebutuhan pasar, mengatur pengeluaran, menghitung keuntungan, dan mempertimbangkan kemampuan membayar cicilan.
Apakah Semua Kredit Bisa Mendorong Pertumbuhan Ekonomi?
Meskipun kredit memiliki banyak manfaat, menurut saya, kita juga perlu melihatnya secara kritis. Semakin besar jumlah kredit yang disalurkan tidak selalu berarti pertumbuhan ekonomi akan meningkat dengan besaran yang sama.
Penelitian Pawer Darasa Panjaitan, Darwin Damanik, dan Rully Astina Marbun yang diterbitkan dalam Jurnal Ekuilnomi pada 2025 membahas pengaruh kredit modal kerja, kredit investasi, dan kredit konsumsi terhadap pertumbuhan ekonomi di kawasan Danau Toba selama periode 2015–2022. Hasil penelitian tersebut menunjukkan bahwa ketiga jenis kredit secara parsial tidak berpengaruh signifikan terhadap pertumbuhan ekonomi di wilayah penelitian.
Temuan ini menarik karena memperlihatkan bahwa dampak kredit dapat berbeda-beda bergantung pada wilayah dan kondisi yang diteliti. Artinya, keberadaan kredit saja belum cukup untuk menjamin pertumbuhan ekonomi apabila tidak didukung oleh faktor-faktor lainnya.
Dari hasil tersebut, saya berpendapat bahwa hal yang perlu diperhatikan bukan hanya jumlah kredit yang diberikan, tetapi juga tujuan penggunaannya. Kredit yang digunakan untuk mengembangkan usaha, meningkatkan produksi, atau membeli peralatan produktif memiliki tujuan yang berbeda dari kredit yang digunakan untuk memenuhi kebutuhan konsumsi.
Bukan berarti kredit konsumsi tidak bermanfaat bagi masyarakat. Kredit konsumsi dapat membantu memenuhi kebutuhan tertentu. Namun, jika dikaitkan dengan pembangunan ekonomi jangka panjang, pembiayaan untuk kegiatan produktif perlu mendapat perhatian karena berpotensi meningkatkan kapasitas usaha dan membuka lapangan kerja.
Jangan Sampai Kredit Justru Menjadi Beban
Di balik peluang yang ditawarkan, kredit juga memiliki risiko. Bagi penerima kredit, kewajiban membayar cicilan tetap harus dipenuhi meskipun pendapatan sedang menurun. Apabila pinjaman tidak diperhitungkan dengan baik, kredit yang awalnya diharapkan membantu justru dapat menimbulkan masalah keuangan.
Misalnya, seorang pelaku usaha meminjam uang untuk memperbesar bisnis karena memperkirakan penjualan akan meningkat. Namun, ternyata permintaan pelanggan tidak sesuai dengan perkiraan. Barang yang diproduksi sulit terjual, sedangkan cicilan tetap harus dibayar. Kondisi ini dapat membuat keuangan usaha menjadi terganggu.
Oleh karena itu, calon penerima kredit perlu menghitung kebutuhan dana, memperkirakan pendapatan, memahami bunga dan biaya pinjaman, serta memastikan kemampuan membayar cicilan. Pihak bank juga perlu melakukan analisis kelayakan kredit dan menerapkan prinsip kehati-hatian sebelum memberikan pinjaman.
Menurut saya, keberhasilan pemberian kredit tidak cukup diukur dari banyaknya dana yang disalurkan. Hal yang lebih penting adalah apakah dana tersebut digunakan sesuai tujuan, apakah penerima mampu memenuhi kewajibannya, dan apakah pembiayaan tersebut memberikan manfaat ekonomi.
Kredit dan Masa Depan Pembangunan Ekonomi Indonesia
Pada akhirnya, kredit memiliki peranan penting dalam membuka kesempatan ekonomi bagi masyarakat. Kredit dapat membantu pelaku usaha memperoleh modal, perusahaan meningkatkan kapasitas produksi, dan masyarakat mendapatkan peluang kerja. Apabila disalurkan dan dimanfaatkan secara tepat, kredit dapat menjadi salah satu pendukung pembangunan ekonomi.
Namun, pembangunan ekonomi tidak hanya bergantung pada kredit. Kualitas sumber daya manusia, infrastruktur, kondisi pasar, kebijakan pemerintah, serta kemampuan masyarakat dalam mengelola keuangan juga berpengaruh terhadap keberhasilan pembangunan.
Bagi saya, kredit seharusnya tidak hanya dipandang sebagai aktivitas meminjam dan membayar uang. Kredit perlu menjadi sarana yang membantu masyarakat menciptakan peluang, mengembangkan usaha, dan meningkatkan kesejahteraan.
Dengan penyaluran yang bertanggung jawab dan penggunaan yang tepat, kredit dapat memberikan manfaat yang lebih luas, bukan hanya bagi penerima pinjaman, tetapi juga bagi masyarakat dan perekonomian Indonesia secara keseluruhan.
Meskipun kredit memiliki banyak manfaat, menurut saya, kita juga perlu melihatnya secara kritis. Semakin besar jumlah kredit yang disalurkan tidak selalu berarti pertumbuhan ekonomi akan meningkat dengan besaran yang sama.
Penelitian Pawer Darasa Panjaitan, Darwin Damanik, dan Rully Astina Marbun yang diterbitkan dalam Jurnal Ekuilnomi pada 2025 membahas pengaruh kredit modal kerja, kredit investasi, dan kredit konsumsi terhadap pertumbuhan ekonomi di kawasan Danau Toba selama periode 2015–2022. Hasil penelitian tersebut menunjukkan bahwa ketiga jenis kredit secara parsial tidak berpengaruh signifikan terhadap pertumbuhan ekonomi di wilayah penelitian.
Temuan ini menarik karena memperlihatkan bahwa dampak kredit dapat berbeda-beda bergantung pada wilayah dan kondisi yang diteliti. Artinya, keberadaan kredit saja belum cukup untuk menjamin pertumbuhan ekonomi apabila tidak didukung oleh faktor-faktor lainnya.
Dari hasil tersebut, saya berpendapat bahwa hal yang perlu diperhatikan bukan hanya jumlah kredit yang diberikan, tetapi juga tujuan penggunaannya. Kredit yang digunakan untuk mengembangkan usaha, meningkatkan produksi, atau membeli peralatan produktif memiliki tujuan yang berbeda dari kredit yang digunakan untuk memenuhi kebutuhan konsumsi.
Bukan berarti kredit konsumsi tidak bermanfaat bagi masyarakat. Kredit konsumsi dapat membantu memenuhi kebutuhan tertentu. Namun, jika dikaitkan dengan pembangunan ekonomi jangka panjang, pembiayaan untuk kegiatan produktif perlu mendapat perhatian karena berpotensi meningkatkan kapasitas usaha dan membuka lapangan kerja.
Jangan Sampai Kredit Justru Menjadi Beban
Di balik peluang yang ditawarkan, kredit juga memiliki risiko. Bagi penerima kredit, kewajiban membayar cicilan tetap harus dipenuhi meskipun pendapatan sedang menurun. Apabila pinjaman tidak diperhitungkan dengan baik, kredit yang awalnya diharapkan membantu justru dapat menimbulkan masalah keuangan.
Misalnya, seorang pelaku usaha meminjam uang untuk memperbesar bisnis karena memperkirakan penjualan akan meningkat. Namun, ternyata permintaan pelanggan tidak sesuai dengan perkiraan. Barang yang diproduksi sulit terjual, sedangkan cicilan tetap harus dibayar. Kondisi ini dapat membuat keuangan usaha menjadi terganggu.
Oleh karena itu, calon penerima kredit perlu menghitung kebutuhan dana, memperkirakan pendapatan, memahami bunga dan biaya pinjaman, serta memastikan kemampuan membayar cicilan. Pihak bank juga perlu melakukan analisis kelayakan kredit dan menerapkan prinsip kehati-hatian sebelum memberikan pinjaman.
Menurut saya, keberhasilan pemberian kredit tidak cukup diukur dari banyaknya dana yang disalurkan. Hal yang lebih penting adalah apakah dana tersebut digunakan sesuai tujuan, apakah penerima mampu memenuhi kewajibannya, dan apakah pembiayaan tersebut memberikan manfaat ekonomi.
Kredit dan Masa Depan Pembangunan Ekonomi Indonesia
Pada akhirnya, kredit memiliki peranan penting dalam membuka kesempatan ekonomi bagi masyarakat. Kredit dapat membantu pelaku usaha memperoleh modal, perusahaan meningkatkan kapasitas produksi, dan masyarakat mendapatkan peluang kerja. Apabila disalurkan dan dimanfaatkan secara tepat, kredit dapat menjadi salah satu pendukung pembangunan ekonomi.
Namun, pembangunan ekonomi tidak hanya bergantung pada kredit. Kualitas sumber daya manusia, infrastruktur, kondisi pasar, kebijakan pemerintah, serta kemampuan masyarakat dalam mengelola keuangan juga berpengaruh terhadap keberhasilan pembangunan.
Bagi saya, kredit seharusnya tidak hanya dipandang sebagai aktivitas meminjam dan membayar uang. Kredit perlu menjadi sarana yang membantu masyarakat menciptakan peluang, mengembangkan usaha, dan meningkatkan kesejahteraan.
Dengan penyaluran yang bertanggung jawab dan penggunaan yang tepat, kredit dapat memberikan manfaat yang lebih luas, bukan hanya bagi penerima pinjaman, tetapi juga bagi masyarakat dan perekonomian Indonesia secara keseluruhan.