
Audit Mutu Internal Perlu Memastikan Temuan Benar-Benar Ditindaklanjuti


Tulisan dari SEVIMA tidak mewakili pandangan dari redaksi kumparan
 Perbesar
SEVIMA - Audit mutu internal di pendidikan tinggi berisiko berubah menjadi kegiatan administratif apabila temuan pemeriksaan tidak ditindaklanjuti dan diperiksa kembali. Laporan yang selesai ditandatangani belum menunjukkan bahwa masalah pembelajaran atau tata kelola telah terselesaikan. Kampus perlu membedakan bukti audit terlaksana dengan bukti bahwa perbaikan benar-benar dijalankan.
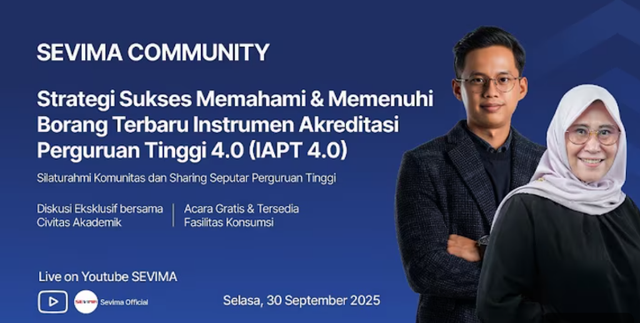
Guru Besar UIN Sunan Ampel Surabaya, Imas Maesaroh, menjelaskan persoalan itu dalam diskusi akreditasi perguruan tinggi di Cilacap, yang turut disiarkan secara daring. Tanggal acaranya tidak teridentifikasi dalam transkrip. Menurutnya, budaya mutu harus terlihat dalam pengawasan berkelanjutan terhadap pelaksanaan pendidikan, penelitian, dan pengabdian masyarakat.
"SPMI itu benar-benar harus diterapkan di perguruan tinggi," kata Imas. Dalam paparannya, ia menganjurkan pemeriksaan rutin setiap semester sebagai praktik pengelolaan internal. Anjuran tersebut perlu dipahami sebagai saran narasumber, bukan otomatis sebagai ketentuan frekuensi audit untuk semua perguruan tinggi.
Ia menggambarkan satu contoh ketika sebagian dosen belum menyelesaikan Rencana Pembelajaran Semester (RPS). Menemukan angka ketidaklengkapan belum cukup. Penanggung jawab program studi perlu mengetahui penyebabnya, menyediakan pendampingan yang relevan, dan menguji kembali hasil perbaikannya pada siklus berikutnya.
"Semester depan kan kita cek lagi," ujar Imas saat menjelaskan tindak lanjut dosen yang belum membuat RPS. Proses mengulang pemeriksaan itu penting karena persoalan mutu dapat terus muncul meski dokumen awal sudah lengkap. Audit bukan hanya mencatat jarak antara standar dan kondisi yang ditemukan.
Hasil audit juga dapat dipakai untuk membedakan persoalan yang bersifat lokal dan berulang di banyak program studi. Temuan serupa di beberapa unit mungkin menunjukkan kelemahan kebijakan institusi, bukan sekadar kelalaian individu. Penanganannya harus disesuaikan dengan skala penyebab.
Audit Mutu Internal Menuntut Pemeriksaan Berulang
Merujuk pedoman BAN-PT tentang APT 4.0, penilaian menempatkan budaya mutu sebagai salah satu kriteria penilaian. Penekanannya mencakup penerapan sistem penjaminan mutu internal secara konsisten dan peningkatan mutu yang berkelanjutan. Penggunaan hasil audit untuk keputusan manajemen karena itu lebih bermakna daripada sekadar menghitung kegiatan pemeriksaan.
Audit mutu internal juga membutuhkan pembagian tugas yang jelas. Tim auditor memeriksa bukti, unit yang diaudit menjelaskan kondisi, sedangkan pimpinan mempunyai kewenangan memutuskan sumber daya untuk koreksi. Jika semuanya dibebankan kepada lembaga penjaminan mutu, rekomendasi bisa berhenti ketika persoalan menyangkut unit kerja lain.
"Jangan hanya LPM aja yang mengerjakan," kata Imas. Ia meminta keterlibatan program studi, fakultas, pimpinan akademik, dan unit terkait. Keterlibatan itu bukan berarti menghilangkan independensi auditor, melainkan memastikan masalah yang ditemukan ditangani oleh pihak yang dapat melakukan perubahan.
Dalam praktiknya, rekomendasi audit perlu ditulis sebagai tindakan yang dapat diperiksa. Pernyataan seperti meningkatkan kompetensi dosen sulit dinilai tanpa menyebut pelatihan apa yang dibutuhkan dan bagaimana hasilnya diukur. Rekomendasi yang lebih terarah menjelaskan masalah, tindakan korektif, penanggung jawab, tenggat, dan indikator penyelesaiannya.
Salah satu kendala dalam audit adalah perbedaan pemahaman tentang standar antarunit. Auditor perlu menanyakan dasar penilaian serta memeriksa dokumen berlaku sebelum menyatakan terjadi ketidaksesuaian. Bila standar masih ambigu, pembenahan dimulai dari memperjelas rumusannya.
Temuan Harus Memiliki Pemilik dan Batas Tindak Lanjut
Imas juga menyinggung pentingnya pelatihan auditor serta penjadwalan pelaksanaan audit. Persiapan yang hanya menekankan jadwal pemeriksaan tidak cukup apabila auditor belum memahami standar dan bukti yang harus dievaluasi. Sebaliknya, instrumen pemeriksaan yang rinci bisa tidak berguna ketika unit kerja tidak mengumpulkan data yang relevan.
Kampus yang memakai catatan digital tetap perlu memperhatikan kualitas isinya. Memindahkan formulir manual ke aplikasi tidak secara otomatis membuat penjaminan mutu terintegrasi. Yang dibutuhkan adalah hubungan antara indikator, bukti, keputusan perbaikan, dan catatan hasil pemeriksaan berikutnya.
Audit mutu internal menjadi berguna ketika temuan lama semakin jarang berulang atau penyebabnya semakin jelas. Catatan antarsiklus membantu kampus membedakan masalah yang telah ditutup, yang belum selesai, dan yang muncul kembali. Ukuran keberhasilannya berada pada tindakan yang dapat diverifikasi, bukan jumlah laporan audit yang dihasilkan.
Tindak lanjut yang memerlukan anggaran sebaiknya masuk ke pembahasan perencanaan institusi. Tanpa dukungan tersebut, rekomendasi seperti peningkatan fasilitas dapat terulang dalam beberapa laporan tanpa kemajuan. Pengelola harus mencatat alasan apabila suatu tindakan belum dilaksanakan.
Salah satu ukuran tindak lanjut yang relevan ialah perbaikan konsistensi pelaksanaan RPS antarpertemuan. Ketika hasil pemeriksaan menunjukkan pengajaran tidak mengikuti rancangan, langkah koreksi dapat berupa penyesuaian metode, supervisi, atau pendampingan penyusunan bahan ajar. Audit berikutnya dapat memeriksa catatan perkuliahan dan umpan balik mahasiswa untuk mengetahui hasilnya. Contoh ini menunjukkan bahwa penjaminan mutu membutuhkan lebih dari tanda tangan peserta rapat. Pengawasan harus tetap mempertimbangkan kebebasan akademik serta konteks pembelajaran tiap mata kuliah.
Pada akhir setiap siklus, lembaga penjaminan mutu dapat mengelompokkan rekomendasi yang selesai, yang tertunda karena sumber daya, dan yang memerlukan perubahan kebijakan. Perbedaan kategori memudahkan penentuan prioritas pada periode berikutnya. Pimpinan dapat melihat apakah anggaran dan pendampingan sudah diarahkan pada hambatan yang paling memengaruhi proses pembelajaran. Laporan audit dengan klasifikasi seperti ini memiliki fungsi manajerial, bukan hanya fungsi pembuktian administratif.