
Menabung Saja Tidak Cukup, tetapi Investasi Juga Bukan Segalanya
Mahasiswa Universitas Pamulang, Jurusan Manajemen Keuangan
·waktu baca 5 menit


Tulisan dari Siti Anisah tidak mewakili pandangan dari redaksi kumparan
 Perbesar
 Perbesar
 Perbesar
Pernahkah kita merasa sudah rajin menabung setiap bulan, tetapi ketika melihat jumlah uang yang terkumpul, rasanya masih jauh dari cukup untuk memenuhi kebutuhan di masa depan? Di sisi lain, ketika melihat orang lain mulai berinvestasi dan membagikan keuntungan mereka, muncul perasaan bahwa uang yang hanya disimpan di rekening tidak akan membawa kita ke mana-mana. Akhirnya, kita mulai bertanya-tanya: sebenarnya lebih baik menabung atau berinvestasi?
Pertanyaan ini semakin relevan ketika biaya hidup terus menjadi perhatian, sementara keinginan untuk memiliki kehidupan yang lebih baik juga semakin besar. Banyak orang ingin membeli rumah, memiliki kendaraan, melanjutkan pendidikan, atau sekadar hidup dengan kondisi keuangan yang lebih tenang. Tidak sedikit pula yang mulai tertarik pada investasi karena berharap uangnya dapat berkembang lebih cepat. Namun, terkadang kita terlalu sibuk memilih antara menabung dan berinvestasi sampai lupa bahwa keduanya memiliki tujuan yang berbeda.
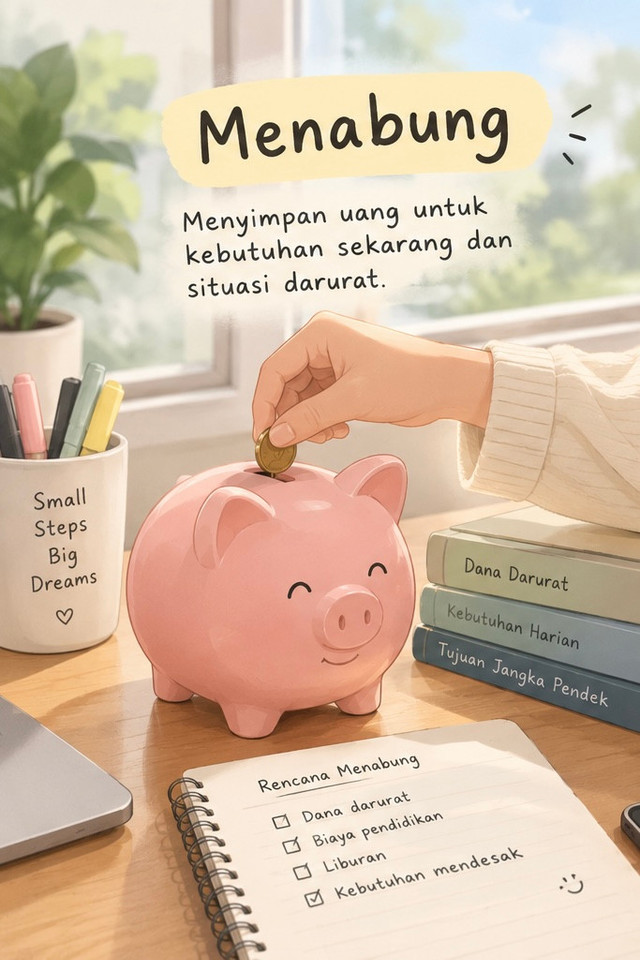
Menabung sering dianggap sebagai cara paling aman untuk menjaga uang. Kita menyisihkan sebagian penghasilan, menyimpannya di rekening, lalu menggunakannya ketika dibutuhkan. Cara ini memang sederhana dan penting, terutama untuk menghadapi kebutuhan mendadak. Namun, jika seluruh tujuan keuangan hanya mengandalkan tabungan biasa, kita juga perlu mempertimbangkan kenaikan harga barang dan jasa dari waktu ke waktu. Uang yang jumlahnya tetap belum tentu memiliki daya beli yang sama beberapa tahun mendatang.
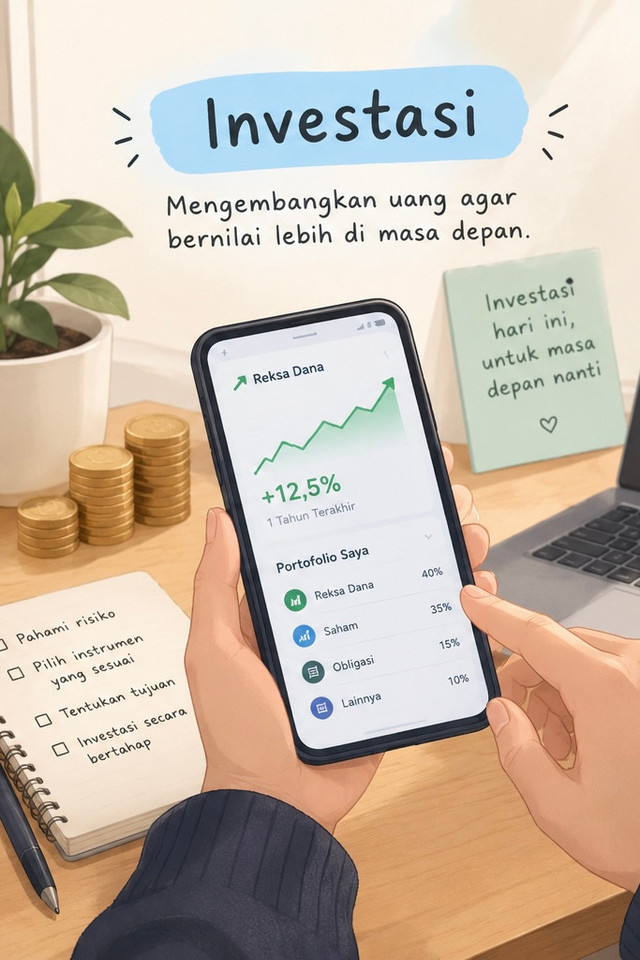
Sebagai contoh, seseorang yang sedang menabung untuk membeli rumah tentu harus mempertimbangkan kenaikan harga properti, selain menentukan berapa banyak uang yang perlu dikumpulkan. Begitu pula dengan seseorang yang ingin mempersiapkan biaya pendidikan atau masa pensiun. Menyimpan uang saja mungkin belum cukup untuk mengejar tujuan keuangan jangka panjang tersebut. Inilah salah satu alasan mengapa investasi layak dipertimbangkan sebagai bagian dari perencanaan keuangan.
Meski demikian, bukan berarti investasi selalu lebih baik daripada menabung. Investasi memiliki risiko, dan hasilnya tidak selalu sesuai harapan. Nilai investasi dapat turun, bahkan ketika seseorang merasa sudah memilih instrumen yang tepat. Jika uang yang diinvestasikan ternyata dibutuhkan dalam waktu dekat, penurunan nilai tersebut dapat menjadi masalah. Seseorang mungkin terpaksa menjual investasinya pada saat yang kurang menguntungkan hanya untuk memenuhi kebutuhan sehari-hari.
Bayangkan seorang karyawan yang baru mulai memperoleh penghasilan tetap. Karena ingin segera mengembangkan kekayaannya, ia memutuskan untuk memasukkan hampir seluruh uang sisa gajinya ke dalam investasi. Pada awalnya, keputusan itu terasa menjanjikan. Namun, beberapa bulan kemudian, ia menghadapi kebutuhan mendadak, seperti biaya berobat atau perbaikan kendaraan. Karena tidak memiliki dana cadangan yang cukup, ia terpaksa mencairkan investasinya ketika nilainya sedang turun atau bahkan berutang untuk menutupi pengeluaran tersebut.
Dari contoh itu, persoalannya bukan terletak pada keputusan untuk berinvestasi, melainkan pada cara mengatur prioritas keuangan. Keinginan untuk memperoleh keuntungan tidak seharusnya membuat seseorang mengabaikan kebutuhan yang lebih mendesak. Sebelum memikirkan bagaimana uang dapat berkembang, kita perlu memastikan bahwa kebutuhan sehari-hari terpenuhi dan tersedia dana yang dapat digunakan ketika situasi tidak berjalan sesuai rencana.
Pentingnya pengelolaan keuangan juga terlihat dari hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 yang diumumkan Otoritas Jasa Keuangan bersama Badan Pusat Statistik. Hasil survei tersebut mencatat indeks literasi keuangan masyarakat Indonesia sebesar 69,57 persen, sementara indeks inklusi keuangan mencapai 93,61 persen. Data ini menunjukkan bahwa akses terhadap layanan keuangan dan pemahaman masyarakat mengenai keuangan merupakan dua hal yang berbeda. Memiliki akses ke rekening bank atau produk investasi belum tentu berarti seseorang sudah mampu mengambil keputusan keuangan secara tepat.
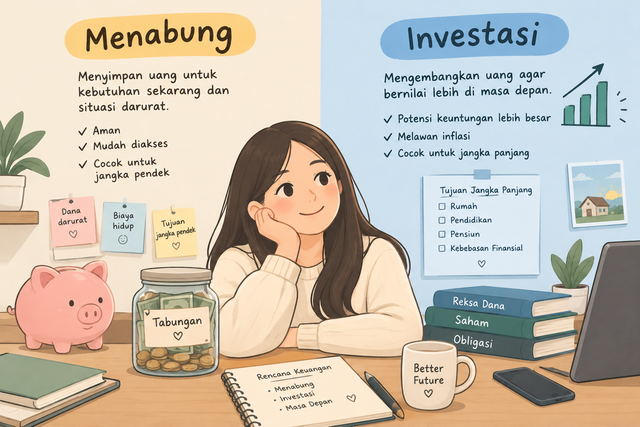
Menurut saya, hal yang perlu dibangun bukanlah kebiasaan memilih salah satu antara menabung dan berinvestasi, melainkan kemampuan memahami fungsi masing-masing. Menabung membantu kita menjaga ketersediaan uang untuk kebutuhan jangka pendek dan keadaan darurat. Sementara itu, investasi dapat menjadi pilihan untuk mencapai tujuan jangka panjang, dengan mempertimbangkan risiko, jangka waktu, dan kemampuan keuangan. Keduanya bukan pesaing, melainkan bagian dari strategi yang dapat saling melengkapi.
Karena itu, langkah pertama yang sebaiknya dilakukan bukan langsung mencari investasi dengan keuntungan paling tinggi. Kita dapat memulainya dengan mencatat penghasilan dan pengeluaran, mengevaluasi kebiasaan belanja, menyisihkan dana darurat secara bertahap, serta menentukan tujuan keuangan. Setelah memiliki dasar keuangan yang lebih kuat, barulah kita mempelajari instrumen investasi yang sesuai dengan kebutuhan dan toleransi risiko. Tidak kalah penting, jangan mengambil keputusan hanya karena mengikuti tren atau melihat orang lain memperoleh keuntungan. Kondisi keuangan setiap orang berbeda, sehingga strategi yang berhasil bagi orang lain belum tentu tepat untuk kita.
Pada akhirnya, keuangan yang sehat bukan ditentukan oleh seberapa besar uang yang berhasil kita tabung atau seberapa tinggi keuntungan investasi yang kita peroleh. Hal yang lebih penting adalah bagaimana kita mengelola uang tersebut agar mampu memenuhi kebutuhan hari ini sekaligus mempersiapkan masa depan. Menabung tanpa perencanaan jangka panjang dapat membuat tujuan keuangan terasa semakin jauh, sedangkan berinvestasi tanpa persiapan dapat menambah risiko yang sebenarnya bisa dihindari.
Jadi, sebelum bertanya apakah kita harus menabung atau berinvestasi, cobalah bertanya terlebih dahulu: apakah kondisi keuangan kita sudah cukup siap untuk mengambil langkah berikutnya? Mulailah dari hal sederhana, pahami kebutuhan sendiri, dan buat keputusan berdasarkan tujuan, bukan sekadar mengikuti tren. Sebab, membangun masa depan keuangan yang lebih baik bukan hanya tentang menghasilkan lebih banyak uang, tetapi juga tentang mengelolanya dengan lebih bijak.