
Belanja untuk Bahagia, Bayar dengan Cemas: Doom Spending di Era Digital


Tulisan dari SITI NURAMALIA tidak mewakili pandangan dari redaksi kumparan
 Perbesar
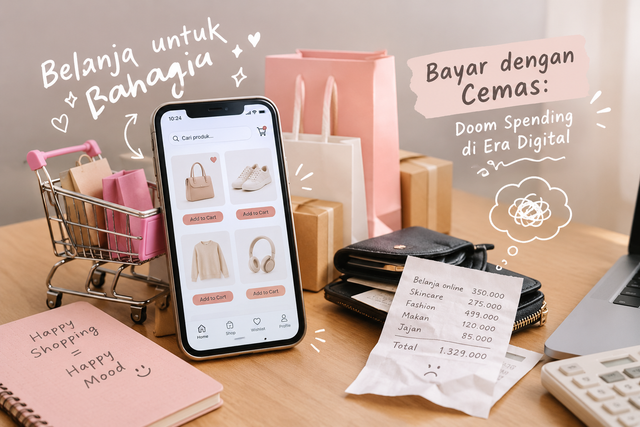
Doom spending menjadi fenomena perilaku konsumen yang semakin relevan di era digital. Belanja yang seharusnya dilakukan untuk memenuhi kebutuhan kini juga dapat menjadi pelarian dari stres, kecemasan, dan ketidakpastian. Dengan kemudahan marketplace, media sosial, serta pembayaran digital, keputusan untuk membeli dapat terjadi hanya dalam hitungan detik.
Namun, bagaimana jika belanja bukan lagi dilakukan karena membutuhkan sesuatu?
Bagaimana jika seseorang membeli barang hanya untuk menghilangkan stres, kecemasan, atau ketakutan terhadap masa depan?
Di sinilah fenomena doom spending menjadi menarik untuk dibicarakan. Doom spending merupakan perilaku mengeluarkan uang atau membeli sesuatu secara impulsif sebagai respons terhadap stres, kecemasan, tekanan emosional, atau ketidakpastian mengenai masa depan. Fenomena ini belakangan semakin sering dibicarakan, terutama dalam kaitannya dengan generasi muda dan kehidupan digital.
Sekilas, kebiasaan ini mungkin terlihat sederhana: membeli kopi, pakaian, produk kecantikan, makanan, barang koleksi, atau mengikuti tren terbaru. Namun, persoalannya menjadi lebih serius ketika belanja berubah menjadi cara utama untuk melarikan diri dari masalah.
Belanja memberikan kebahagiaan sesaat.
Tetapi tagihan tetap datang.
Dan ketika rasa senang mulai hilang, kecemasan keuangan justru dapat muncul.
Ketika Masa Depan Terasa Tidak Pasti, Belanja Menjadi Pelarian
Generasi saat ini hidup dalam situasi yang penuh dengan ketidakpastian.
Harga kebutuhan hidup dapat meningkat. Persaingan mencari pekerjaan semakin ketat. Harga rumah terasa semakin sulit dijangkau. Masa depan ekonomi sering kali terasa tidak mudah diprediksi.
Di saat yang sama, media sosial terus memperlihatkan kehidupan yang tampak sempurna.
Seseorang membuka Instagram dan melihat orang lain sedang berlibur. Membuka TikTok, muncul video rekomendasi produk terbaru. Membuka aplikasi belanja, tersedia diskon, gratis ongkir, dan berbagai promo dengan batas waktu.
Tanpa disadari, konsumen terus menerima dorongan untuk membeli.
Dalam kondisi seperti ini, muncul sebuah pemikiran yang cukup sederhana: Jika masa depan terasa tidak pasti, mengapa tidak menikmati uang sekarang?
Inilah salah satu cara untuk memahami doom spending.
Belanja kemudian tidak selalu berkaitan dengan kebutuhan. Belanja dapat berubah menjadi respons emosional terhadap kecemasan.
Ketika seseorang merasa stres, membeli sesuatu dapat memberikan rasa senang sementara. Ketika seseorang merasa hidupnya monoton, belanja dapat memberikan sensasi baru. Ketika masa depan terasa sulit, membeli sesuatu sekarang dapat memberikan rasa puas yang bisa langsung dirasakan.
Masalahnya, kepuasan tersebut sering kali hanya sementara.
Mengapa Doom Spending Semakin Mudah Terjadi di Era Digital?
Menyebut semua orang yang sering berbelanja sebagai pribadi yang boros tentu tidak tepat.
Setiap konsumen memiliki kebutuhan dan preferensi yang berbeda. Membeli barang untuk diri sendiri juga bukan sesuatu yang salah. Memberikan self-reward setelah bekerja keras bukan berarti seseorang memiliki perilaku keuangan yang buruk.
Persoalannya terletak pada alasan dan pola di balik keputusan tersebut.
Apakah seseorang membeli karena benar-benar membutuhkan barang tersebut?
Apakah pembelian sudah direncanakan?
Apakah kondisi keuangan memungkinkan?
Atau, pembelian dilakukan hanya karena sedang merasa sedih, stres, cemas, atau takut tertinggal dari orang lain?
Perbedaan ini penting dalam memahami perilaku konsumen.
Doom spending lebih dekat dengan perilaku konsumsi yang dipengaruhi oleh emosi. Keputusan pembelian tidak sepenuhnya didasarkan pada pertimbangan rasional mengenai kebutuhan dan kemampuan keuangan.
Dalam beberapa kasus, seseorang bahkan mengetahui bahwa barang tersebut sebenarnya tidak diperlukan.
Namun, tetap membeli.
Bukan karena membutuhkan.
Tetapi karena ingin merasa lebih baik.
Penelitian mengenai fenomena doom spending di Indonesia juga mulai menyoroti hubungan antara tekanan emosional, media digital, kecemasan, dan perilaku konsumtif.
Belanja Hanya Sejauh Satu Klik
Jika dulu seseorang harus pergi ke toko untuk berbelanja, kini proses pembelian menjadi jauh lebih mudah.
Cukup membuka ponsel.
Melihat produk.
Memasukkannya ke keranjang.
Lalu checkout.
Barang bisa dibeli tanpa harus meninggalkan tempat tidur.
Kemudahan ini mengubah perilaku konsumen.
Konsumen tidak lagi membutuhkan banyak waktu untuk mempertimbangkan keputusan pembelian. Jarak antara keinginan dan transaksi menjadi semakin pendek.
Melihat.
Tertarik.
Beli.
Selesai.
Belum lagi berbagai strategi yang digunakan dalam dunia digital.
Ada notifikasi diskon.
Ada flash sale.
Ada tulisan “stok hampir habis.”
Ada hitungan mundur.
Ada voucher yang “hanya berlaku hari ini.”
Ada gratis ongkir dengan syarat minimum pembelian.
Secara tidak langsung, konsumen didorong untuk segera mengambil keputusan.
Bukan minggu depan.
Bukan besok.
Sekarang.
Dalam perspektif perilaku konsumen, kondisi ini menarik karena keputusan pembelian tidak selalu lahir dari kebutuhan yang sudah direncanakan. Lingkungan digital dapat menciptakan stimulus yang mendorong konsumen melakukan pembelian secara spontan.
Marketplace, media sosial, dan sistem pembayaran digital membuat proses konsumsi menjadi semakin mudah. Penelitian di Indonesia juga menemukan bahwa intensitas penggunaan marketplace dapat berkaitan dengan kecenderungan perilaku doom spending pada konsumen muda.
Kemudahan memang memberikan keuntungan.
Namun, kemudahan tanpa pengendalian dapat menjadi masalah.
Media Sosial: Tempat Hiburan yang Berubah Menjadi Etalase Belanja
Media sosial pada awalnya digunakan untuk berkomunikasi dan berbagi informasi.
Namun, kini media sosial juga menjadi ruang pemasaran yang sangat besar.
Kita tidak hanya melihat teman.
Kita juga melihat produk.
Kita tidak hanya menonton hiburan.
Kita juga menerima rekomendasi belanja.
Satu video tentang skincare dapat membuat seseorang merasa membutuhkan produk baru. Satu konten outfit dapat menciptakan keinginan membeli pakaian. Satu video review makanan dapat membuat seseorang langsung membuka aplikasi pesan antar.
Bahkan, muncul istilah “diracuni” untuk menggambarkan pengaruh sebuah konten terhadap keinginan membeli.
Masalahnya, konsumen sering kali tidak menyadari seberapa besar pengaruh lingkungan digital terhadap keputusan mereka.
Algoritma bekerja berdasarkan perhatian.
Semakin lama seseorang melihat produk tertentu, semakin besar kemungkinan konten serupa kembali muncul.
Akhirnya, konsumen melihat produk yang sama berulang kali.
Kemudian mulai tertarik.
Lalu muncul pemikiran:
“Sepertinya aku memang butuh.”
Padahal, belum tentu.
Media sosial juga menciptakan standar gaya hidup tertentu.
Seseorang melihat orang lain memiliki barang terbaru.
Melihat teman pergi ke tempat yang sedang populer.
Melihat influencer membeli produk mahal.
Kemudian muncul keinginan untuk melakukan hal yang sama.
Di sinilah perilaku konsumsi tidak lagi hanya berkaitan dengan kebutuhan pribadi, tetapi juga dipengaruhi oleh lingkungan sosial dan keinginan untuk merasa tidak tertinggal.
FOMO dan Ketakutan untuk Ketinggalan
Salah satu fenomena yang tidak dapat dipisahkan dari perilaku konsumen modern adalah Fear of Missing Out atau FOMO.
Sederhananya, seseorang takut kehilangan sesuatu.
Takut kehilangan promo.
Takut ketinggalan tren.
Takut tidak memiliki barang yang sedang populer.
Takut menjadi satu-satunya orang yang belum mencoba sesuatu.
Strategi pemasaran digital memahami kondisi tersebut.
Kalimat seperti:
“Promo berakhir malam ini!”
“Stok tinggal sedikit!”
“Hanya hari ini!”
dapat menciptakan rasa urgensi.
Konsumen merasa harus segera membeli.
Padahal, setelah dipikirkan kembali, belum tentu produk tersebut benar-benar dibutuhkan.
Inilah salah satu persoalan dalam perilaku konsumen.
Keputusan pembelian tidak selalu terjadi karena kebutuhan meningkat. Terkadang, keputusan tersebut muncul karena rasa takut kehilangan kesempatan.
Dalam konteks doom spending, FOMO dapat menjadi faktor yang memperkuat dorongan konsumsi.
Seseorang yang sedang merasa cemas kemudian melihat promo.
Seseorang yang sedang stres melihat produk yang menarik.
Seseorang yang merasa tertinggal melihat orang lain menikmati sesuatu.
Kemudian muncul keputusan untuk membeli.
Uang Digital Membuat Pengeluaran Terasa Lebih Ringan
Ada perbedaan psikologis ketika seseorang membayar menggunakan uang tunai dan ketika membayar secara digital.
Ketika menggunakan uang tunai, seseorang secara fisik melihat uang keluar dari dompet.
Jumlah uang berkurang.
Secara langsung.
Namun, transaksi digital terasa berbeda.
Cukup menekan tombol.
Memasukkan PIN.
Memindai QRIS.
Atau memilih metode pembayaran.
Transaksi selesai dalam hitungan detik.
Kemudahan pembayaran dapat mengurangi hambatan dalam proses membeli. Dalam pembahasan psikologi konsumen, semakin kecil hambatan yang dirasakan dalam proses pembayaran, semakin mudah seseorang melakukan pembelian impulsif. American Psychological Association juga menyoroti bahwa mekanisme pembayaran modern dapat mengurangi hambatan kognitif dan fisik dalam pembelian serta meningkatkan risiko tekanan finansial bagi sebagian konsumen.
Hal tersebut bukan berarti pembayaran digital selalu membuat seseorang boros.
Pembayaran digital memiliki banyak manfaat.
Transaksi menjadi cepat.
Praktis.
Lebih efisien.
Namun, konsumen perlu menyadari bahwa kemudahan pembayaran juga membutuhkan kemampuan mengendalikan diri.
Karena uang tetap keluar.
Meskipun kita tidak melihat uang fisiknya.
“Beli Sekarang, Bayar Nanti” dan Ilusi Kemampuan Membeli
Kemudahan konsumsi tidak hanya berasal dari marketplace dan media sosial.
Sistem pembayaran juga mengalami perubahan.
Kini konsumen dapat membeli barang tanpa harus langsung membayar seluruh harganya.
Ada sistem cicilan.
Ada kartu kredit.
Ada layanan Buy Now, Pay Later atau PayLater.
Secara teori, fasilitas pembayaran seperti ini dapat membantu konsumen mengatur arus kas apabila digunakan dengan bijak.
Namun, persoalan muncul ketika fasilitas tersebut membuat seseorang merasa memiliki kemampuan membeli yang sebenarnya belum dimiliki.
Harga sebuah barang mungkin terlihat mahal.
Tetapi ketika dibagi menjadi beberapa kali pembayaran, jumlahnya terlihat lebih ringan.
Misalnya, Rp1 juta mungkin terasa besar.
Namun, Rp250 ribu per bulan terlihat lebih mudah.
Di sinilah konsumen perlu berhati-hati.
Kemampuan untuk membayar cicilan tidak selalu sama dengan kemampuan untuk membeli.
Seseorang mungkin mampu membayar Rp250 ribu bulan ini.
Tetapi bagaimana dengan bulan berikutnya?
Bagaimana jika terdapat cicilan lain?
Bagaimana jika muncul kebutuhan mendadak?
Bagaimana jika pendapatan berkurang?
Dalam manajemen keuangan, keputusan konsumsi seharusnya mempertimbangkan kemampuan keuangan secara keseluruhan.
Bukan hanya kemampuan untuk membayar hari ini.
American Psychological Association dalam pembahasannya mengenai layanan Buy Now, Pay Later juga menyoroti risiko ketika mekanisme pembayaran yang sangat mudah dapat mendorong pembelian impulsif dan akumulasi tekanan keuangan.
Bahagia Sekarang, Cemas Kemudian
Inilah paradoks terbesar dalam doom spending.
Belanja dilakukan untuk mengurangi kecemasan.
Tetapi belanja yang tidak terkendali justru dapat menciptakan kecemasan baru.
Awalnya, seseorang merasa senang.
Barang datang.
Paket dibuka.
Ada rasa puas.
Namun, beberapa hari kemudian muncul tagihan.
Saldo rekening mulai berkurang.
Pengeluaran membengkak.
Kemudian muncul pertanyaan:
“Kenapa aku membeli ini?”
Rasa senang berubah menjadi penyesalan.
Penyesalan berubah menjadi kecemasan.
Lalu ketika stres kembali muncul, seseorang mungkin kembali mencari pelarian.
Salah satunya adalah belanja.
Akhirnya terbentuk sebuah siklus:
Stres → Belanja → Senang Sementara → Uang Berkurang → Cemas → Stres → Belanja Lagi
Siklus inilah yang perlu disadari.
Masalah sebenarnya bukan hanya pada jumlah uang yang dikeluarkan.
Tetapi juga pada hubungan seseorang dengan uang.
Apakah uang digunakan secara sadar untuk memenuhi kebutuhan dan mencapai tujuan?
Atau uang digunakan secara impulsif untuk meredakan emosi?
Perilaku Konsumen Tidak Selalu Rasional
Dalam teori ekonomi klasik, konsumen sering digambarkan sebagai individu yang rasional.
Konsumen dianggap mampu mempertimbangkan manfaat, harga, dan kebutuhan sebelum mengambil keputusan.
Namun, kehidupan nyata tidak selalu demikian.
Manusia memiliki emosi.
Manusia bisa lelah.
Bisa stres.
Bisa merasa sedih.
Bisa merasa iri.
Bisa takut tertinggal.
Semua kondisi tersebut dapat memengaruhi keputusan konsumsi.
Seseorang mungkin memahami bahwa menabung itu penting.
Namun, tetap membeli barang yang tidak diperlukan.
Seseorang mungkin mengetahui bahwa memiliki dana darurat adalah hal yang baik.
Namun, tetap menghabiskan uang untuk mengikuti tren.
Seseorang mungkin sudah membuat anggaran.
Namun, tetap melakukan pembelian impulsif.
Ini menunjukkan bahwa perilaku konsumen tidak hanya berkaitan dengan pengetahuan.
Mengetahui sesuatu belum tentu membuat seseorang melakukannya.
Karena keputusan keuangan juga dipengaruhi oleh emosi dan lingkungan.
Itulah sebabnya literasi keuangan penting, tetapi belum cukup.
Seseorang juga membutuhkan kemampuan untuk memahami perilaku dirinya sendiri.
Masalahnya Bukan Selalu Pendapatan
Ketika seseorang mengalami masalah keuangan, respons yang sering muncul adalah:
“Berarti penghasilannya kurang.”
Padahal, masalah keuangan tidak selalu hanya berkaitan dengan jumlah pendapatan.
Seseorang dengan pendapatan besar juga dapat mengalami masalah keuangan jika pengeluarannya tidak terkendali.
Sebaliknya, seseorang dengan pendapatan terbatas dapat memiliki kondisi keuangan yang lebih stabil apabila mampu mengatur prioritas.
Tentu saja, hal ini bukan berarti seluruh masalah keuangan disebabkan oleh perilaku individu.
Kondisi ekonomi, tingkat pendapatan, biaya hidup, dan kesempatan kerja juga memiliki pengaruh besar terhadap kehidupan masyarakat.
Namun, dalam ruang yang dapat dikendalikan oleh individu, perilaku konsumsi menjadi bagian penting dari manajemen keuangan pribadi.
Pertanyaannya bukan hanya:
“Berapa banyak uang yang saya miliki?”
Tetapi juga:
“Ke mana uang saya pergi?”
Pertanyaan sederhana tersebut dapat menjadi langkah awal untuk memahami kondisi keuangan.
Belanja Boleh, Kehilangan Kendali Jangan
Solusi terhadap doom spending bukan berarti seseorang harus berhenti menikmati hidup.
Kita tidak harus merasa bersalah setiap kali membeli sesuatu yang diinginkan.
Membeli kopi.
Menonton konser.
Membeli pakaian.
Makan di restoran.
Berlibur.
Semua itu bukan masalah selama dilakukan sesuai dengan kemampuan keuangan.
Manajemen keuangan bukan berarti melarang seseorang menikmati uang.
Manajemen keuangan adalah kemampuan untuk menentukan prioritas.
Ada kebutuhan.
Ada keinginan.
Ada tujuan jangka pendek.
Ada tujuan jangka panjang.
Masalah muncul ketika seluruh uang hanya digunakan untuk memenuhi keinginan hari ini tanpa mempertimbangkan kebutuhan di masa depan.
Karena itu, salah satu langkah sederhana yang dapat dilakukan adalah memberikan waktu sebelum membeli.
Tidak semua barang harus langsung dibeli.
Jika sebuah produk terlihat menarik, masukkan terlebih dahulu ke keranjang.
Tunggu satu atau dua hari.
Kemudian tanyakan kembali:
Apakah saya benar-benar membutuhkan barang ini?
Apakah saya masih menginginkannya setelah beberapa waktu?
Apakah pembelian ini sesuai dengan anggaran saya?
Apakah saya mampu membelinya tanpa mengganggu kebutuhan lain?
Memberikan jeda dapat membantu konsumen membedakan antara keinginan sesaat dan kebutuhan yang sebenarnya.
Belajar Mengelola Emosi, Bukan Hanya Uang
Ini mungkin menjadi bagian yang paling penting.
Jika seseorang menyadari bahwa dirinya sering berbelanja ketika stres, solusi tidak selalu hanya membuat anggaran.
Perlu juga memahami penyebab emosional di balik kebiasaan tersebut.
Apa yang sebenarnya membuat stres?
Apakah tekanan pekerjaan?
Masalah pribadi?
Kecemasan mengenai masa depan?
Tekanan sosial?
Atau kebiasaan membandingkan diri dengan orang lain?
Belanja mungkin hanya menjadi gejala.
Bukan akar masalah.
Jika akar masalahnya adalah stres, maka diperlukan cara lain untuk mengelola stres.
Misalnya berolahraga.
Beristirahat.
Berbicara dengan orang terdekat.
Melakukan hobi.
Membatasi paparan media sosial.
Atau mencari bantuan profesional apabila tekanan emosional sudah mengganggu kehidupan sehari-hari.
Mengelola keuangan dan mengelola emosi ternyata memiliki hubungan yang lebih dekat daripada yang kita bayangkan.
Doom Spending dan Tantangan Manajemen Keuangan di Era Digital
Era digital memberikan banyak kemudahan.
Kita dapat membeli hampir apa saja melalui ponsel.
Kita dapat membayar dalam hitungan detik.
Kita dapat melihat ribuan produk hanya dengan menggulir layar.
Namun, kemudahan tersebut juga menciptakan tantangan baru.
Konsumen harus mengambil lebih banyak keputusan.
Setiap hari.
Setiap jam.
Bahkan setiap kali membuka media sosial.
Karena itu, kemampuan mengelola keuangan saat ini tidak cukup hanya dengan mengetahui cara menghitung pemasukan dan pengeluaran.
Konsumen juga perlu memahami strategi pemasaran.
Memahami pengaruh media sosial.
Menyadari keberadaan FOMO.
Mengenali pembelian impulsif.
Dan yang paling penting, memahami dirinya sendiri.
Penelitian terbaru di Indonesia bahkan terus mengkaji keterkaitan antara doom spending, media sosial, marketplace, FOMO, dan manajemen keuangan generasi muda.
Artinya, fenomena ini bukan sekadar tren istilah di media sosial.
Ada perubahan perilaku konsumen yang perlu diperhatikan.
Belanja untuk Bahagia, Tetapi Jangan Membeli Kecemasan
Kita hidup di zaman ketika membeli sesuatu menjadi sangat mudah.
Terkadang terlalu mudah.
Satu klik dapat menghasilkan pesanan.
Satu notifikasi dapat menciptakan keinginan.
Satu video dapat membuat kita merasa membutuhkan sesuatu.
Dalam situasi seperti ini, kemampuan untuk berhenti sejenak menjadi semakin penting.
Tidak semua yang kita inginkan harus dimiliki.
Tidak semua diskon harus digunakan.
Tidak semua tren harus diikuti.
Tidak semua rasa stres harus diselesaikan dengan berbelanja.
Kebahagiaan memang penting.
Memberikan penghargaan kepada diri sendiri juga bukan sesuatu yang salah.
Namun, kebahagiaan sesaat seharusnya tidak dibayar dengan kecemasan jangka panjang.
Pada akhirnya, doom spending mengingatkan kita bahwa keputusan konsumsi bukan hanya persoalan uang. Di balik sebuah transaksi, terdapat emosi, lingkungan sosial, teknologi, dan berbagai faktor yang memengaruhi perilaku konsumen.
Belanja boleh membuat kita bahagia.
Tetapi jangan sampai rasa bahagia yang hanya bertahan beberapa saat justru meninggalkan tagihan, penyesalan, dan kecemasan yang jauh lebih lama.
Sebab dalam era digital, tantangan terbesar bukan lagi sekadar mencari cara untuk berbelanja.
Tantangan sebenarnya adalah mampu mengendalikan diri ketika semua hal terus mendorong kita untuk membeli.