
Gejolak MSCI dan Rontoknya IHSG: Ujian Kepercayaan bagi Pasar Modal Indonesia
Programmer Penelitian Sosial Ekonomi
·waktu baca 5 menit


Tulisan dari Mohammad Sofyan tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Gejolak yang mengguncang pasar saham Indonesia sepanjang pekan terakhir Januari bukan sekadar cerita tentang angka indeks yang naik atau turun. Ia adalah cermin dari krisis kepercayaan yang tengah diuji. Rontoknya Indeks Harga Saham Gabungan (IHSG) menyusul pengumuman Morgan Stanley Capital International (MSCI) membuka kembali diskusi lama tentang kualitas, transparansi, dan ketahanan pasar modal Indonesia di mata investor global.
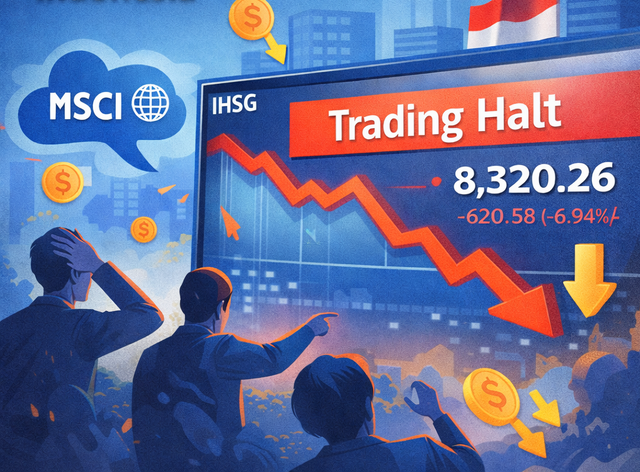
Pada Rabu (28/1), IHSG ambruk tajam hingga memicu penghentian sementara perdagangan atau trading halt. Sehari berselang, Kamis (29/1), tekanan belum juga mereda dan bursa kembali harus menghentikan perdagangan. Dua kali trading halt dalam dua hari berturut-turut bukanlah fenomena biasa. Dalam praktik pasar modal, ini adalah alarm keras bahwa volatilitas telah melampaui batas kewajaran dan psikologi pasar berada dalam kondisi rapuh.
Pemicu utama gejolak tersebut adalah keputusan MSCI menangguhkan proses rebalancing indeks saham Indonesia. Alasan yang disampaikan adalah kekhawatiran atas konsentrasi kepemilikan saham dan transparansi free float yang bersifat teknis, tetapi dampaknya jauh melampaui ranah teknis. MSCI bukan sekadar penyedia indeks; ia adalah penentu arah aliran modal global. Ketika MSCI mengirim sinyal kehati-hatian, investor institusional dunia merespons dengan cepat.
IHSG sempat mencatat koreksi tajam dan ditutup di zona merah pada dua hari perdagangan tersebut. Tekanan jual meluas hampir di seluruh sektor, mencerminkan bahwa sentimen negatif bersifat menyeluruh. Dalam kondisi seperti ini, bahkan saham-saham dengan fundamental relatif solid pun ikut terseret. Pasar tidak lagi memilah kualitas; ia bereaksi terhadap rasa takut dan ketidakpastian.
Menariknya, pada Jumat (30/1/2026), IHSG justru ditutup menguat 97,40 poin atau 1,18 persen ke level 8.329,60. Sekilas, penguatan ini dapat dibaca sebagai tanda stabilisasi. Namun, pembacaan yang lebih dalam menunjukkan cerita yang berbeda. Dalam perspektif mingguan, IHSG masih terkoreksi cukup dalam, yakni sebesar 6,94 persen. Artinya, kenaikan di akhir pekan lebih menyerupai pantulan teknikal setelah penurunan tajam, bukan sinyal pemulihan yang kokoh.
Fenomena ini lazim terjadi dalam fase krisis kepercayaan. Pasar berusaha mencari titik keseimbangan sementara, tetapi fondasi sentimen belum benar-benar pulih. Kenaikan indeks dalam satu hari perdagangan tidak cukup untuk menghapus trauma dua hari trading halt dan tekanan jual yang masif sebelumnya. Justru, kontras antara penguatan harian dan koreksi mingguan mempertegas betapa rapuhnya kondisi pasar.
Kerapuhan tersebut semakin nyata jika melihat perilaku investor asing. Pada hari yang sama ketika IHSG ditutup menguat, investor asing tercatat masih melakukan aksi jual bersih (net sell) sebesar Rp 1,53 triliun. Fakta ini menjadi kunci pembacaan situasi. Penguatan indeks tidak didorong oleh kembalinya kepercayaan investor global, melainkan lebih banyak ditopang oleh investor domestik atau aktivitas jangka pendek.
Net sell asing di tengah penguatan indeks adalah sinyal yang tidak bisa diabaikan. Ia menunjukkan bahwa investor global masih memilih bersikap defensif. Alih-alih memanfaatkan momentum rebound untuk masuk kembali, mereka justru menggunakan kesempatan tersebut untuk mengurangi eksposur. Sikap ini mencerminkan pandangan bahwa risiko struktural yang disoroti MSCI belum sepenuhnya terjawab.
Dalam konteks pasar modal Indonesia, peran investor asing memang krusial. Selama ini, arus modal asing kerap menjadi penggerak utama likuiditas dan arah indeks. Ketika investor asing memilih keluar atau menahan diri, setiap kenaikan indeks berpotensi rapuh. Tanpa dukungan modal jangka panjang, pasar mudah kembali tertekan oleh sentimen negatif berikutnya.
Keputusan MSCI sendiri menyentuh isu yang telah lama menjadi pekerjaan rumah pasar modal Indonesia. Konsentrasi kepemilikan saham yang tinggi pada pemegang saham pengendali membatasi free float dan mengurangi likuiditas efektif. Bagi investor institusional besar, likuiditas bukan sekadar kenyamanan, melainkan syarat utama. Tanpa likuiditas yang memadai, risiko transaksi meningkat dan fleksibilitas portofolio menurun.
Dari sudut pandang ini, reaksi pasar terhadap pengumuman MSCI dapat dipahami sebagai respons terhadap masalah struktural, bukan sekadar sentimen sesaat. Trading halt berulang, koreksi tajam mingguan, dan net sell asing adalah rangkaian gejala dari persoalan yang sama: kepercayaan yang goyah. Pasar mempertanyakan sejauh mana pasar modal Indonesia mampu memenuhi standar transparansi dan tata kelola yang diharapkan investor global.
Dampak gejolak ini juga menjalar ke agenda pasar modal yang lebih luas, khususnya rencana penawaran umum perdana saham atau initial public offering (IPO). Dalam iklim ketidakpastian, perusahaan yang tengah bersiap melantai di bursa harus meninjau ulang strategi mereka. Valuasi pasar yang tertekan dan volatilitas tinggi membuat IPO menjadi kurang menarik, baik bagi emiten maupun investor.
Bagi calon emiten, koreksi IHSG sebesar hampir tujuh persen dalam sepekan adalah sinyal peringatan. Pasar sedang menuntut premi risiko yang lebih besar. Dalam kondisi seperti ini, perusahaan dihadapkan pada dilema: menerima valuasi lebih rendah atau menunda IPO hingga kondisi pasar membaik. Tidak sedikit yang memilih opsi kedua, demi menjaga persepsi nilai jangka panjang.
Dalam jangka pendek, volatilitas kemungkinan masih akan membayangi pergerakan IHSG. Pasar membutuhkan waktu untuk mencerna implikasi keputusan MSCI dan menilai langkah-langkah konkret yang diambil otoritas. Selama investor asing masih mencatatkan net sell dan isu struktural belum terjawab, pemulihan indeks berpotensi bersifat sporadis dan mudah terkoreksi.
Namun, gejolak ini juga membuka ruang refleksi. Sejarah pasar modal menunjukkan bahwa tekanan eksternal sering kali menjadi katalis pembenahan. Trading halt dua kali dalam sepekan bukan hanya peristiwa teknis, melainkan pengingat keras bahwa stabilitas pasar tidak bisa hanya mengandalkan sentimen dan arus modal jangka pendek. Ia membutuhkan fondasi tata kelola yang kuat dan transparan.
Ke depan, tantangan terbesar pasar modal Indonesia bukan sekadar mengembalikan IHSG ke jalur penguatan, tetapi memulihkan kepercayaan secara menyeluruh. Kepercayaan tidak dibangun dalam sehari. Ia lahir dari konsistensi kebijakan, kejelasan regulasi, dan keberanian melakukan reformasi struktural, termasuk menyentuh isu sensitif seperti konsentrasi kepemilikan dan free float.
Rangkaian peristiwa sepanjang pekan terkait rontoknya IHSG, trading halt berulang, koreksi mingguan yang dalam, hingga net sell asing di tengah penguatan indeks merupakan potret utuh dari ujian kepercayaan yang sedang dihadapi pasar modal Indonesia. Ini bukan sekadar episode volatilitas, melainkan momen penentu. Apakah gejolak ini akan dikenang sebagai awal pembenahan struktural, atau justru sebagai tanda bahwa pasar belum siap menghadapi sorotan global, akan sangat ditentukan oleh langkah-langkah yang diambil setelahnya.
Pasar modal, pada akhirnya, adalah refleksi keyakinan kolektif terhadap masa depan. Ketika keyakinan itu terguncang, angka indeks menjadi rapuh. Namun, di balik guncangan selalu ada peluang untuk memperkuat fondasi. Di titik inilah, gejolak MSCI dan rontoknya IHSG menjadi lebih dari sekadar berita pasar, ia menjadi ujian kepercayaan bagi seluruh ekosistem pasar modal Indonesia.