
Menabung di Bank Bukan Sekadar Menyimpan Uang, Ini Cara Menghitung Bunganya


Tulisan dari Talitha Nabilah Wijaya tidak mewakili pandangan dari redaksi kumparan
 Perbesar
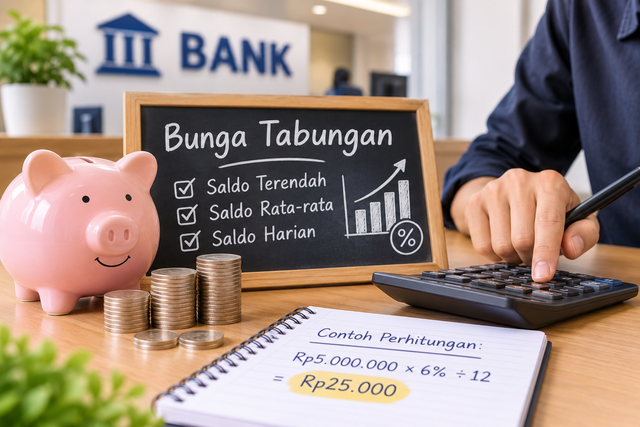
Banyak orang memilih menabung di bank untuk menyimpan uang sekaligus mempersiapkan kebutuhan di masa depan. Namun, tidak semua nasabah memahami bahwa uang yang disimpan di rekening tabungan dapat menghasilkan bunga. Bunga tabungan merupakan salah satu keuntungan yang diberikan bank kepada nasabah. Besarnya bunga tersebut dipengaruhi oleh jumlah saldo, jangka waktu penyimpanan, serta kebijakan suku bunga yang ditetapkan oleh masing-masing bank. Memahami cara menghitung bunga tabungan sebenarnya cukup penting. Dengan pengetahuan tersebut, nasabah bisa memperkirakan keuntungan yang diperoleh dan mengelola keuangan dengan lebih baik.
Mengenal Bunga Tabungan
Bunga tabungan merupakan imbal hasil yang diberikan bank kepada nasabah atas dana yang disimpan dalam rekening tabungan. Besarnya bunga umumnya dihitung berdasarkan saldo dan periode tertentu sesuai ketentuan bank.
Bagi nasabah, bunga tabungan dapat menjadi tambahan nilai dari uang yang disimpan. Meskipun demikian, keuntungan yang diperoleh tidak selalu besar karena bergantung pada jumlah saldo dan suku bunga yang berlaku.
Selain itu, bunga tabungan juga memiliki fungsi untuk mendorong masyarakat agar lebih aktif menyimpan uang di bank. Kebiasaan menabung dapat membantu seseorang mempersiapkan kebutuhan mendadak, biaya pendidikan, maupun rencana keuangan jangka panjang.
Tidak Semua Simpanan Bank Memiliki Karakteristik yang Sama
Sebelum membahas perhitungan bunga, penting untuk mengetahui bahwa bank memiliki beberapa jenis produk simpanan.
Pertama, tabungan, yaitu simpanan yang dapat ditarik berdasarkan ketentuan tertentu dan umumnya digunakan untuk kebutuhan transaksi sehari-hari.
Kedua, giro, yaitu simpanan yang penarikannya dapat dilakukan menggunakan cek, bilyet giro, atau sarana pemindahbukuan lainnya. Produk ini umumnya digunakan oleh perusahaan maupun lembaga yang memiliki kebutuhan transaksi cukup tinggi.
Ketiga, deposito berjangka, yaitu simpanan yang hanya dapat dicairkan setelah mencapai tanggal jatuh tempo sesuai kesepakatan. Deposito biasanya menawarkan suku bunga yang lebih tinggi dibandingkan tabungan biasa, tetapi pencairan sebelum waktunya dapat dikenakan penalti sesuai kebijakan bank.
Keempat, sertifikat deposito, yaitu surat berharga yang diterbitkan bank sebagai bukti penyimpanan dana dalam jangka waktu dan tingkat bunga tertentu. Sertifikat ini memiliki karakteristik dapat dipindahtangankan.
Dari beberapa jenis simpanan tersebut, tabungan menjadi salah satu produk yang paling dekat dengan kehidupan masyarakat karena dapat digunakan untuk menyimpan uang sekaligus menunjang aktivitas keuangan sehari-hari.
Tiga Cara Bank Menghitung Bunga Tabungan
Salah satu hal yang perlu diketahui nasabah adalah bahwa perhitungan bunga tabungan tidak selalu menggunakan metode yang sama. Secara umum, terdapat tiga metode perhitungan, yaitu saldo terendah, saldo rata-rata, dan saldo harian.
1. Metode saldo terendah
Metode saldo terendah menggunakan jumlah saldo paling rendah yang tercatat selama periode perhitungan. Artinya, apabila nasabah beberapa kali melakukan penyetoran dan penarikan, bank akan melihat saldo terendah dalam periode tersebut.
Rumus sederhananya:
Bunga = (Saldo terendah × Suku bunga tahunan) ÷ 12
Sebagai contoh, seseorang memiliki saldo terendah sebesar Rp3.000.000 dalam satu bulan. Jika suku bunga tabungan sebesar 9% per tahun, perhitungannya adalah:
( Rp3.000.000 × 9% ) ÷ 12 = Rp22.500
Dengan demikian, bunga kotor yang diperoleh adalah Rp22.500.
2. Metode saldo rata-rata
Metode saldo rata-rata menghitung bunga berdasarkan rata-rata saldo selama periode tertentu. Dengan metode ini, perubahan jumlah uang akibat transaksi penyetoran maupun penarikan akan memengaruhi hasil perhitungan.
Secara sederhana, saldo rata-rata dapat dipahami sebagai jumlah saldo yang diperhitungkan selama periode tertentu dibagi jumlah periode atau transaksi sesuai metode yang digunakan bank.
Misalnya, saldo rata-rata tabungan seseorang selama satu bulan adalah Rp4.500.000. Dengan suku bunga 9% per tahun, bunga kotor yang diperoleh adalah:
( Rp4.500.000 × 9% ) ÷ 12 = Rp33.750.
3. Metode saldo harian
Berbeda dengan dua metode sebelumnya, saldo harian memperhitungkan jumlah saldo yang tersimpan setiap hari. Apabila terjadi transaksi penyetoran atau penarikan, saldo yang digunakan dalam perhitungan akan berubah.
Rumus sederhananya:
Bunga = Saldo harian × Suku bunga tahunan × Jumlah hari ÷ 365
Sebagai contoh, apabila seseorang memiliki saldo Rp10.000.000 selama 31 hari dengan suku bunga 4% per tahun, perhitungannya adalah:
Rp10.000.000 × 4% × 31 ÷ 365 = Rp33.972,60.
Jadi, bunga kotor yang diperoleh selama periode tersebut sekitar Rp33.973.
Perhitungan ini menggunakan asumsi saldo tetap selama 31 hari dan dasar perhitungan 365 hari. Dalam praktiknya, ketentuan setiap bank dapat berbeda, termasuk penggunaan dasar 360 atau 365 hari.
Mengapa Nasabah Perlu Memahami Perhitungan Bunga?
Memahami perhitungan bunga tabungan bukan hanya penting bagi orang yang bekerja di bidang keuangan. Pengetahuan ini juga bermanfaat bagi masyarakat umum.
Dengan memahami metode perhitungan bunga, nasabah dapat mengetahui bagaimana transaksi penyetoran dan penarikan memengaruhi keuntungan yang diperoleh. Selain itu, nasabah dapat membandingkan produk tabungan dari beberapa bank sebelum menentukan pilihan.
Hal lain yang tidak kalah penting adalah memperhatikan biaya administrasi bulanan dan ketentuan pajak bunga apabila berlaku. Sebab, bunga yang tercantum dalam perhitungan belum tentu sama dengan tambahan saldo bersih yang diterima nasabah.
Oleh karena itu, jangan hanya melihat besarnya suku bunga ketika memilih rekening tabungan. Perhatikan juga biaya administrasi, saldo minimum, ketentuan transaksi, serta metode perhitungan bunga yang digunakan.
Menabung dengan Pemahaman yang Lebih Baik
Menabung merupakan kebiasaan sederhana yang dapat memberikan manfaat besar apabila dilakukan secara konsisten. Namun, menyimpan uang di bank sebaiknya tidak dilakukan tanpa memahami ketentuan yang berlaku.
Pengetahuan mengenai bunga tabungan membantu masyarakat menjadi nasabah yang lebih bijak. Dengan memahami metode saldo terendah, saldo rata-rata, dan saldo harian, seseorang dapat memperkirakan keuntungan sekaligus mengelola saldo rekeningnya.
Pada akhirnya, tujuan utama menabung bukan hanya memperoleh bunga, tetapi juga membangun kebiasaan mengelola keuangan, mempersiapkan kebutuhan masa depan, dan menjaga kestabilan finansial.
Sumber materi: Materi Perkuliahan Pertemuan 11, Perhitungan Bunga Simpanan. Salah satu referensi yang tercantum dalam materi adalah Kasmir (2020), Bank dan Lembaga Keuangan Lainnya. Jakarta: PT RajaGrafindo Persada.