
ETF Emas: Solusi Diversifikasi Portofolio Asuransi & Dapen


Tulisan dari Dr Tedy ardiansyah tidak mewakili pandangan dari redaksi kumparan
ETF Emas: Solusi Diversifikasi Portofolio Asuransi-Dapen
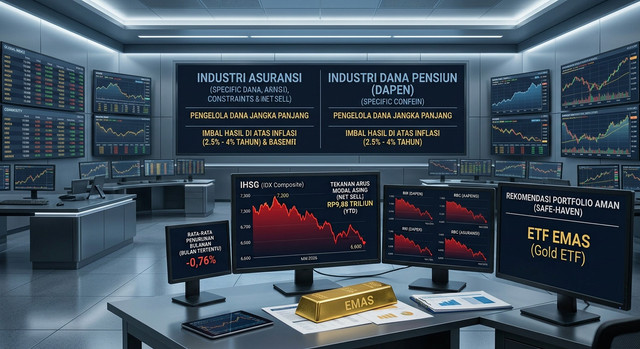
Dinamika perekonomian global dan domestik telah menempatkan pasar keuangan dalam tren volatilitas yang tinggi. Fluktuasi ekonomi pascapandemi, dinamika geopolitik global, serta tingkat suku bunga acuan internasional yang fluktuatif memberi dampak langsung pada kinerja pasar modal Indonesia. Indeks Harga Saham Gabungan (IHSG), misalnya, mencatatkan pergerakan bergejolak dari puncaknya di atas 7.300 hingga terkoreksi ke kisaran 6.500–6.600 pada periode pertengahan 2026, diiringi tekanan arus modal asing (net sell) yang mencapai Rp9,88 triliun pada awal tahun. Secara historis, pasar saham domestik mengalami koreksi periodik dengan rata-rata penurunan bulanan sebesar 0,76% di bulan-bulan tertentu, mencerminkan tingginya risiko kerugian jika institusi pengelola dana hanya bergantung pada satu jenis instrumen ekuitas.
 Perbesar
Di tengah dinamika tersebut, industri Dana Pensiun (Dapen) dan Asuransi memegang peran sentral sebagai penyedia jaminan kesejahteraan dan perlindungan risiko keuangan bagi masyarakat. Karakteristik utama dari kedua industri ini adalah pengelolaan dana jangka panjang (long-term liabilities). Lembaga seperti BPJS Ketenagakerjaan, PT Taspen, PT Asabri, hingga Dana Pensiun Pemberi Kerja (DPPK) dan Dana Pensiun Lembaga Keuangan (DPLK) mengelola dana cadangan hari tua jutaan peserta yang jangka waktunya mencakup 10 hingga 30 tahun mendatang. Begitu pula dengan perusahaan asuransi jiwa yang memiliki kewajiban pembayaran klaim di masa depan. Persyaratan utama dalam mengelola portofolio jenis ini adalah kombinasi antara tingkat imbal hasil yang melampaui inflasi domestik (yang rata-rata berada pada kisaran 2,5% hingga 4% per tahun) dan kepastian perlindungan modal dasar.
Tantangan terbesar muncul ketika pasar instrumen ekuitas dan obligasi korporasi berfluktuasi tajam. Penurunan nilai pasar (market to market) pada saham berpotensi tergerusnya rasio kecukupan investasi (RKI) pada Dana Pensiun dan rasio Solvency Margin (Risk-Based Capital/RBC) pada perusahaan asuransi. Oleh karena itu, kebutuhan akan aset yang bersifat safe-haven—aset yang nilainya cenderung stabil atau justru menguat saat pasar saham terkoreksi—menjadi hal yang sangat krusial.
Hadirnya instrumen Exchange-Traded Fund (ETF) Emas yang resmi diluncurkan oleh PT Bursa Efek Indonesia (BEI) bersama Otoritas Jasa Keuangan (OJK) pada 10 Agustus 2026 menawarkan babak baru bagi alokasi investasi institusional. Produk investasi berbasis ekosistem komoditas terstruktur ini dirancang untuk menjawab tantangan diversifikasi, memitigasi risiko volatilitas pasar saham, dan menjamin kepatuhan regulasi bagi pengelola dana jangka panjang.
Analisis Gap & Tantangan Investasi Dapen & Asuransi Saat Ini
Meskipun kesadaran akan pentingnya diversifikasi aset sudah tinggi, pengelola Dana Pensiun dan Perusahaan Asuransi di Indonesia selama ini menghadapi sejumlah gap structural dan tantangan operasional dalam menyusun portofolio yang ideal:
1.Keterbatasan Opsi Hedging di Pasar Modal Domestik. Pasar modal domestik secara historis sangat didominasi oleh dua instrumen utama: saham dan surat berharga negara/obligasi. Ketika terjadi kondisi kecemasan pasar (market sell-off), koreksi saham acap kali diikuti oleh kenaikan yield obligasi yang menekan harga pasar surat utang. Minimnya instrumen lindung nilai (hedging) yang berbasis komoditas riil secara langsung di bursa membuat institusi kesulitan mencari alat penyeimbang portofolio yang efisien dan sah secara hukum pasar modal.
2.Kendala Operasional dan Regulasi Investasi Emas Fisik. Secara teoritis, emas batangan fisik adalah lindung nilai terbaik terhadap inflasi dan penurunan nilai tukar. Namun, bagi lembaga keuangan institusional, membeli dan memegang emas fisik secara langsung mendatangkan berbagai kerumitan. Kesenjangan ini meliputi tingginya biaya penyimpanan fisik (custody fees) di brankas terverifikasi, risiko keamanan, masalah kepastian kadar kemurnian, keterbatasan regulasi pembukuan akuntansi keuangan, serta tidak adanya likuiditas seketika jika dana tersebut harus ditarik sewaktu-waktu untuk pembayaran klaim atau manfaat pensiun.
3.Risiko Kerugian Akibat Kerentanan Portofolio Saham. Banyak pengelola dana mengalokasikan porsi signifikan pada instrumen saham demi meraih tingkat imbal hasil yang lebih tinggi guna memenuhi target asumsi actuarial (actuarial rate of return). Namun, ketergantungan pada saham tanpa pendamping aset anti-cyclical membuat portofolio sangat rentan terpapar penurunan nilai dramatis saat perekonomian mengalami tekanan teknis. Kerugian drastis pada portofolio saham tidak hanya mengganggu rasio likuiditas lembaga, tetapi juga berpotensi memicu kendala solvabilitas jangka panjang.
Keunggulan ETF Emas sebagai Solusi Diversifikasi
Kehadiran ETF Emas menjembatani gap tersebut secara langsung dengan menggabungkan karakteristik keunggulan emas fisik dan kepraktisan transaksi instrumen pasar modal. Instrumen ini menawarkan sejumlah keunggulan strategis bagi portofolio Asuransi dan Dapen:
Sifat Safe-Haven dan Anti-Inflasi
Emas memiliki korelasi yang rendah atau bahkan negatif terhadap pergerakan pasar saham. Ketika pasar ekuitas mengalami penurunan akibat krisis atau resesi, harga emas cenderung bergerak menguat atau mempertahankan nilainya. Karakteristik ini menjadikannya penyangga (buffer) yang efektif untuk menjaga stabilitas Total Net Asset Value (NAV) portofolio lembaga pengelola dana publik.
Efisiensi Transaksi dan Likuiditas Tinggi
ETF Emas diperdagangkan di papan bursa efek layaknya saham biasa. Hal ini memberikan tingkat likuiditas yang jauh lebih tinggi dibandingkan transaksi emas fisik batangan konvensional. Pengelola investasi institusional dapat melakukan pembelian (subscription) maupun penjualan (redemption) unit penyertaan secara real-time pada jam perdagangan bursa tanpa perlu memikirkan logistik pemindahan fisik emas.
Ekosistem Terintegrasi dan Teratur
ETF Emas di Indonesia dibangun dalam satu ekosistem yang transparan dan aman. Unit penyertaan yang diperdagangkan di bursa didukung penuh oleh emas fisik sebagai aset dasar (physical-backed). Kepemilikan fisik emas tersebut direpresentasikan melalui pencatatan Electronic Gold Receipt (EGR) di PT Kustodian Sentral Efek Indonesia (KSEI) dan disimpan pada pengelola brankas (bullion bank) atau lembaga kustodian tepercaya. Penerbitannya pun ditangani oleh Manajer Investasi terkemuka, seperti PT Indo Premier Investment Management, PT Mandiri Manajemen Investasi, PT BRI Manajemen Investasi, PT Trimegah Asset Management, dan Syailendra Capital.
Kesesuaian Durasi dengan Kewajiban Jangka Panjang
Bagi industri asuransi dan dana pensiun, nilai riil aset di masa depan sangat ditentukan oleh daya beli. Emas terbukti secara historis mampu mempertahankan daya beli terhadap inflasi dalam jangka panjang. Pengintegrasian ETF Emas memastikan bahwa akumulasi aset cadangan pensiun tidak tergerus inflasi selama puluhan tahun masa pemupukan dana.
Dorongan Regulasi & Implementasi Strategis OJK
Otoritas Jasa Keuangan (OJK), melalui Deputi Komisioner Bidang Pengawasan Perasuransian, Penjaminan, dan Dana Pensiun, secara aktif mendorong industri dana pensiun dan asuransi untuk mengadopsi ETF Emas dalam kebijakan manajemen investasi mereka. Regulator menilai bahwa kesiapan infrastruktur ETF Emas yang teratur dan diawasi ketat memenuhi prasyarat keamanan yang dibutuhkan oleh lembaga pengelola dana publik.
Secara teknis implementasi, pengelola Dana Pensiun dan Perusahaan Asuransi dapat menerapkan langkah-langkah strategis berikut:
1.Re-Alokasi Aset Taktis (Tactical Asset Allocation). Lembaga dapat mengalokasikan porsi portofolio sebesar 5% hingga 10% ke dalam ETF Emas sebagai instrumen penyeimbang risiko. Alokasi ini diambil dari pengurangan porsi instrumen kas berimbal hasil rendah atau re-alokasi taktis dari ekuitas berisiko tinggi.
2.Integrasi ke Dalam Pedoman Kebijakan Investasi (DPLK & DPPK). Komite Investasi pada Dana Pensiun Pemberi Kerja maupun Komite Risiko Perusahaan Asuransi perlu memperbarui Pedoman Kebijakan Investasi (PKI) dengan memasukkan ETF Emas sebagai kelas aset yang sah dan direkomendasikan untuk manajemen lindung nilai.
3.Kerja Sama Transparan dengan Manajer Investasi. Guna memastikan eksekusi yang optimal, pengelola dana institusional dapat bermitra dengan Manajer Investasi pengelola ETF Emas yang memiliki rekam jejak transparansi underlying asset, tracking error yang rendah, serta efisiensi biaya pengelolaan (management fee).
Solusi Investasi
Kesenjangan instrumen investasi yang dihadapi industri Dana Pensiun dan Asuransi di Indonesia selama ini—terutama dalam mencari alokasi lindung nilai yang aman, likuid, dan teratur—kini menemukan jawabannya melalui peluncuran ETF Emas di Bursa Efek Indonesia. Di tengah ketidakpastian pasar saham dan tantangan inflasi jangka panjang, ETF Emas hadir bukan sekadar sebagai opsi alternatif, melainkan sebagai elemen strategis dalam manajemen risiko portofolio institusional.
Dengan memanfaatkan instrumen ini secara disiplin dan terukur, industri Dana Pensiun dan Perusahaan Asuransi tidak hanya dapat melindungi nilai aset yang mereka kelola dari gejolak pasar, tetapi juga memperkuat solvabilitas dan ketahanan finansial dalam memenuhi kewajiban jangka panjang kepada para peserta dan pemegang polis di masa depan. Dorongan penuh dari regulator dan kesiapan infrastruktur pasar modal menjadi momen penting bagi pengelola dana institusional untuk segera mengintegrasikan ETF Emas ke dalam strategi alokasi aset mereka.