
Zakat dan Pajak di Aceh: Kewajiban Hukum Tidak Bisa Ditawar
- Economist -
·waktu baca 3 menit


Tulisan dari Teguh Murtazam tidak mewakili pandangan dari redaksi kumparan
 Perbesar
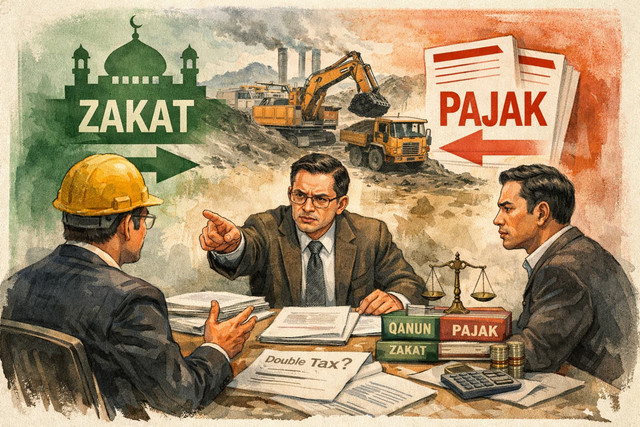
Suatu siang menjelang sore, diskusi berlangsung alot. Ruangan yang tadinya dingin karena terpaan AC perlahan menjadi hangat bahkan cenderung panas, dan tentu saja nada keberatan juga terasa semakin meninggi. Lawan bicara saya bukan orang sembarangan: para penasihat hukum dari sebuah perusahaan tambang besar yang beroperasi di Aceh.
Topiknya satu: urgensi pembentukan Unit Pengumpul Zakat (UPZ) di perusahaan mereka.
Argumen mereka terdengar sistematis. Pasal pengurang pajak ada dalam Undang-Undang Nomor 11 Tahun 2006 tentang Pemerintahan Aceh. Secara hierarki, undang-undang lebih tinggi dari qanun. Jika zakat belum benar-benar mengurangi pajak, mengapa perusahaan tetap diwajibkan membayar? Bukankah karyawan akan merasa terkena double tax? Bukankah ini memberatkan dunia usaha?
Di titik itulah saya menyadari bahwa yang dipersoalkan bukan semata regulasi, melainkan cara memahami hukum itu sendiri. Sebab sejak awal, saya merasa diskusinya bertumpu pada asumsi yang keliru. Protes Mereka dibangun di atas pemikiran zakat yang diperlakukan seolah-olah pajak kedua.
Secara ilmiah, asumsi itu tidak tepat. Dalam literatur public finance, pajak adalah compulsory state levy yang artinya pungutan publik untuk membiayai barang dan jasa kolektif (public goods) seperti infrastruktur, pendidikan, kesehatan, dan keamanan. Pajak bersifat impersonal dan manfaatnya tidak langsung. Zakat memiliki karakter hukum berbeda. Ia adalah obligatory social transfer: kewajiban distribusi kekayaan secara langsung kepada kelompok mustahiq. Ia bersifat personal, spesifik, dan redistributif. Sederhananya Jika pajak membiayai sistem, zakat menyentuh manusia.
Karena itu, menyebut zakat sebagai “pajak kedua” adalah kekeliruan kategoris (category error). Dalam doktrin hukum fiskal, kondisi di Aceh bukan double taxation, melainkan dual obligation under different jurisdictions atau dua kewajiban berbeda dengan dasar hukum berbeda.
Pengurangan pajak penghasilan berada di bawah kewenangan pemerintah pusat melalui Direktorat Jenderal Pajak. Pemerintah Aceh secara hukum tidak memiliki kompetensi memotong atau mengurangi pajak. Artinya, meskipun norma pengurang pajak diakui secara undang-undang, pemerintah daerah tidak bisa mengeksekusinya tanpa sinkronisasi nasional.
Sebaliknya, kewajiban zakat memiliki atribusi langsung dalam Qanun Aceh Nomor 10 Tahun 2018 tentang Baitul Mal. Qanun tersebut tegas: setiap Muslim, termasuk badan usaha milik Muslim yang beroperasi di Aceh, wajib menunaikan zakat. Norma ini bersifat self-executing yang berarti langsung berlaku tanpa menunggu aturan tambahan.
Dalam teori hukum administrasi, berlaku prinsip sederhana yaitu hak yang belum memiliki perangkat teknis tidak menunda kewajiban yang sudah operasional. Hak fiskal dapat menunggu. Kewajiban hukum tidak.
Dengan logika ini, keberatan sebagian perusahaan kehilangan dasar yuridis. Lebih jauh, pembentukan UPZ pun kerap disalahpahami. UPZ bukan pungutan baru dan bukan biaya korporasi. Ia sekadar instrumen tata kelola (compliance mechanism) agar zakat karyawan dan zakat badan usaha tercatat, transparan, dan akuntabel. Secara administratif, ia setara dengan sistem payroll deduction pajak penghasilan. Tidak ada tambahan beban finansial bagi badan usaha. Apalagi di Aceh pembiayaan UPZ biasanya dibebankan pada anggaran operasional Baitul Mal.
Maka pertanyaannya menjadi sederhana yaitu jika bukan persoalan kewenangan hukum dan bukan pula beban biaya, apa yang sebenarnya ditolak? Di sinilah persoalan bergeser dari ranah hukum ke ranah komitmen sosial. Perusahaan yang beroperasi di Aceh menikmati jalan raya, pelabuhan, stabilitas keamanan, kepastian kontrak, dan iklim investasi semuanya dibiayai pajak publik. Dalam konteks itu, keberatan terhadap zakat yang justru ditujukan untuk membantu kelompok miskin menjadi sulit dibenarkan secara etika ekonomi. Artinya manfaat dari pajak yang dibayarkan tetap secara penuh didapatkan tidak dikurangi lalu kenapa minta pajaknya dikurangi ketika diminta untuk sedikit menyisihkan kelebihan harta untuk golongan yang sangat lemah di dalam masyarakat yang disebut mustahiq. Ini diketengahkan dalam konteksnya karena belum ada peraturan pelaksana terkait pengurang pajak, mungkin jika sudah ada logika ini tidak begitu relevan lagi secara hukum.
Dalam standar modern environmental, social, and governance (ESG), kontribusi sosial bahkan menjadi ukuran tata kelola perusahaan yang baik. Zakat pada dasarnya adalah bentuk paling konkret dari tanggung jawab sosial tersebut. Disamping tentu saja, pemerintah tetap harus menyempurnakan harmonisasi agar zakat benar-benar dapat mengurangi pajak sebagaimana amanat undang-undang. Itu soal penyempurnaan kebijakan. Namun penyempurnaan teknis tidak pernah menjadi alasan sah untuk menangguhkan kewajiban hukum. Negara hukum berdiri di atas kepastian, bukan negosiasi untung-rugi.
Pada akhirnya, zakat dan pajak bukanlah dua beban yang saling meniadakan. Pajak menjaga negara tetap berdiri. Zakat menjaga masyarakat tetap hidup. Tanpa pajak, layanan publik runtuh. Tanpa zakat, solidaritas sosial rapuh. Karena itu, di Aceh, minimal saat ini, keduanya bukan pilihan. Keduanya adalah kewajiban. Dan kewajiban, dalam hukum, tidak mengenal syarat.
Oleh Teguh Murtazam : Penulis merupakan alumni Hukum Ekonomi Syariah dan Magister Ekonomi Syariah, Universitas Islam Negeri Ar-Raniry, Aceh. Saat ini bertugas sebagai Penata Kelola Penanaman Modal Ahli Pertama di Salah Satu Dinas Penanaman Modal dan Pelayan Terpadu Satu Pintu di Salah Satu Kabupaten/Kota di Aceh.