
Ketika Transaksi Digital Semakin Mudah, Mengelola Uang Jadi Tantangan
Mahasiswa Program Studi Manajemen Universitas Pamulang
·waktu baca 3 menit


Tulisan dari Tiya Rejeki tidak mewakili pandangan dari redaksi kumparan
 Perbesar
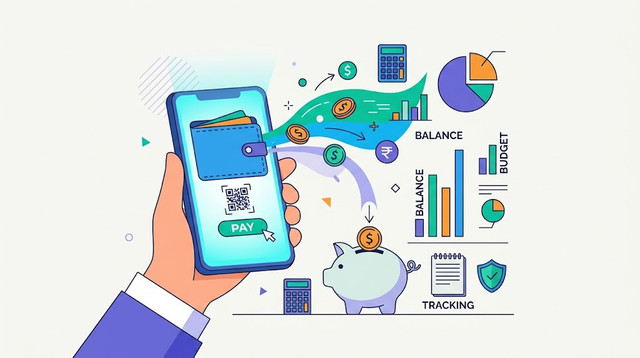
Transaksi digital boleh semakin mudah, tetapi keputusan keuangan tidak seharusnya dibuat semakin sembarangan. Kemajuan teknologi akan terasa lebih bermanfaat ketika kemudahan membayar berjalan bersama dengan kebiasaan mengatur uang. Karena pada akhirnya, yang perlu dikendalikan bukan teknologinya, melainkan bagaimana kita menggunakannya.
Pada akhirnya, perkembangan pembayaran digital bukan sesuatu yang perlu ditakuti. Teknologi justru dapat membantu membuat transaksi lebih cepat dan praktis. Tantangannya adalah memastikan kemudahan tersebut tetap berada dalam kendali pengguna. Semakin mudah uang digunakan, semakin penting pula kebiasaan untuk mengetahui ke mana uang tersebut pergi.
Selain itu, mencatat pengeluaran tidak harus dilakukan dengan cara yang rumit. Catatan sederhana di ponsel pun sudah cukup untuk melihat pola pengeluaran. Dari sana, kita bisa mengetahui apakah uang lebih banyak digunakan untuk kebutuhan, hiburan, transportasi, makanan, atau justru pembelian yang sebenarnya tidak direncanakan.
Menurut saya, salah satu kebiasaan yang bisa dilakukan adalah membuat batas pengeluaran sejak awal. Setelah menerima pendapatan atau uang bulanan, kebutuhan utama dan tabungan dapat dipisahkan terlebih dahulu. Sisanya baru digunakan untuk kebutuhan lain. Dengan begitu, menabung tidak hanya mengandalkan uang yang kebetulan tersisa di akhir bulan.
Hal sederhana yang sering terlupakan adalah membedakan kebutuhan dan keinginan. Promo atau potongan harga misalnya, sering dianggap sebagai kesempatan untuk menghemat. Padahal, jika barang tersebut memang tidak dibutuhkan, membeli karena diskon tetap membuat uang keluar. Dalam kondisi transaksi yang semakin mudah, kemampuan untuk menahan diri justru menjadi bagian penting dari pengelolaan keuangan.
Data tersebut bukan berarti masyarakat tidak mampu mengatur keuangan. Namun, semakin mudah masyarakat mengakses berbagai layanan keuangan, semakin penting pula pemahaman mengenai cara menggunakan layanan tersebut secara bijak. Memiliki akses pembayaran digital saja tidak cukup jika seseorang tidak mengetahui berapa banyak uang yang sudah dikeluarkan dan untuk apa uang tersebut digunakan.
Kondisi tersebut menjadi semakin penting jika melihat hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026. OJK, LPS, dan BPS mencatat indeks literasi keuangan masyarakat Indonesia sebesar 69,57 persen, sedangkan indeks inklusi keuangan mencapai 93,61 persen. Perbedaan ini menunjukkan bahwa akses masyarakat terhadap layanan keuangan sudah sangat luas, sementara tingkat literasi keuangannya masih lebih rendah.
Menurut saya, perubahan cara bertransaksi seharusnya juga diikuti perubahan cara mengelola keuangan. Kalau transaksi sudah serba cepat, pencatatan pengeluaran juga seharusnya dibuat lebih teratur. Jangan sampai saldo berkurang berkali-kali dalam sehari, tetapi kita baru menyadari jumlah pengeluarannya ketika uang bulanan sudah hampir habis.
Di sinilah tantangannya. Bukan berarti teknologi pembayaran digital membuat seseorang otomatis boros. Namun, kemudahan transaksi dapat membuat kita lebih mudah mengambil keputusan belanja secara spontan. Makanan yang dipesan lewat aplikasi, ongkos perjalanan, langganan digital, sampai barang yang dibeli karena promo bisa terlihat sebagai pengeluaran kecil. Ketika semuanya dikumpulkan, nilainya tentu berbeda.
Masalahnya, semakin mudah proses pembayaran dilakukan, semakin kecil pula hambatan ketika seseorang ingin mengeluarkan uang. Tidak perlu menghitung uang tunai di dompet atau pergi ke ATM. Satu kali klik, satu kali pindai, transaksi selesai. Pengeluaran kecil pun akhirnya bisa terjadi berulang kali tanpa terlalu terasa.
Bank Indonesia mencatat bahwa pada triwulan II 2026, volume transaksi pembayaran digital mencapai 16,07 miliar transaksi atau tumbuh 36,88 persen dibandingkan periode yang sama tahun sebelumnya. Pada periode yang sama, transaksi QRIS tumbuh 100,12 persen secara tahunan. Angka tersebut menunjukkan bahwa pembayaran digital bukan lagi sekadar pilihan tambahan, tetapi sudah semakin menjadi bagian dari aktivitas ekonomi sehari-hari.
Perkembangan teknologi membuat cara kita menggunakan uang berubah cukup cepat. Dulu, membeli sesuatu identik dengan menyiapkan uang tunai atau mengambil uang terlebih dahulu di ATM. Sekarang, cukup membuka ponsel, memindai QRIS, atau memilih metode pembayaran digital, transaksi sudah selesai. Praktis memang, tetapi kemudahan ini juga membawa tantangan baru: mengelola uang menjadi semakin membutuhkan kesadaran.