
Pinjol Ilegal Terus Bermunculan Meski Sudah Diblokir
Mahasiswa Program Studi Manajemen Universitas Pamulang
·waktu baca 4 menit


Tulisan dari Tiya Rejeki tidak mewakili pandangan dari redaksi kumparan
 Perbesar
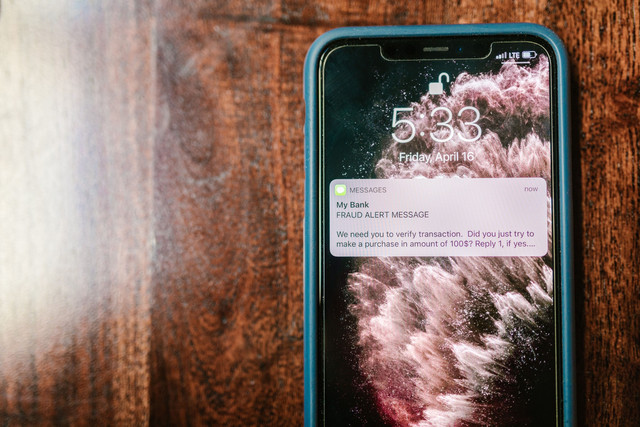
Meski terus diblokir, pinjol ilegal kembali bermunculan dengan modus dan nama baru. Lantas, mengapa praktik ini masih sulit diberantas?
Di era digital sekarang pinjaman bisa diajukan hanya lewat telepon genggam, memperoleh uang memang menjadi lebih mudah. Namun, kemudahan ini memberi peluang bagi pinjaman online illegal untuk terus bermunculan. Meski platform telah diblokir, tidak lama kemudian platform serupa hadir kembali dengan nama atau bentuk yang berbeda.
Berdasarkan data Otoritas Jasa Keuangan (OJK), selama 22 November 2024 hingga 31 Maret 2026, IASC menerima 515.345 laporan dari masyarakat terkait penipuan. Sebanyak 460.270 rekening berhasil diblokir, dengan total dana korban yang diblokir mencapai sekitar Rp585,4 miliar. IASC juga telah mengembalikan dana korban sebesar Rp169 miliar yang berasal dari rekening pada 19 bank yang digunakan oleh pelaku kejahatan penipuan.
Dalam siaran persnya, Otoritas Jasa Keuangan (OJK) menyatakan bahwa pada periode 1 Januari hingga 31 Maret 2026, Satgas PASTI telah menemukan dan menghentikan 951 entitas pinjaman online (pinjol) ilegal serta dua penawaran investasi ilegal pada sejumlah situs dan aplikasi yang berpotensi merugikan masyarakat.
Pertanyaannya sederhana, tapi jawabannya nggak sesederhana itu: kenapa pinjol ilegal kayak zombie, mati satu tumbuh seribu?
Jika dicermati lebih lanjut, jawabannya tidak dapat dikaitkan dengan satu faktor tunggal saja. OJK melalui Dicky Kartikoyono, Kepala Eksekutif Pengawas Perilaku Pelaku Usaha Jasa Keuangan, Edukasi, dan Pelindungan Konsumen mengakui bahwa para pelaku dapat dengan cepat mengubah identitas digital mereka setelah menghadapi tindakan penegakan hukum, mereka mengganti segalanya, mulai dari nama, aplikasi, dan situs web hingga nomor telepon dan rekening bank. Akibatnya, memblokir mereka ibarat memenggal salah satu kepala ular, tubuhnya tetap hidup dan siap menumbuhkan kepala baru dalam hitungan hari.
Faktor lain yang memperumit situasi adalah banyaknya server milik para pelaku yang berlokasi di luar negeri. Deputi Komisioner OJK, Rizal Ramadhani, menjelaskan bahwa lokasi server-server tersebut sering kali tidak jelas, meskipun terkadang terdaftar di Indonesia, server-server itu sebenarnya dikendalikan dari negara lain seperti Singapura, atau bahkan Tiongkok dan Rusia. Hal ini menyulitkan proses pelacakan karena otoritas Indonesia terkendala oleh batasan yurisdiksi. Selain itu, di beberapa negara tempat server tersebut berada, praktik semacam itu justru legal akibatnya, sementara Indonesia sibuk melakukan pemblokiran, kegiatan operasional mereka tetap berjalan tanpa hambatan hukum di negara asalnya.
Menariknya, OJK juga menyoroti pola penamaan yang sering kali hampir identik di antara aplikasi pinjaman online ilegal yang telah diblokir. Biasanya, mereka hanya menambahkan satu huruf, angka, atau tanda baca, lalu muncul kembali dengan identitas baru. Membuat aplikasi semacam itu tergolong murah dan mudah: cukup dengan menyalin kode yang sudah ada serta mengganti logo dan namanya, maka aplikasi pun siap beroperasi. Hal ini sangat kontras dengan proses hukum yang melibatkan berbagai tahapan sebelum pelakunya dapat ditindak sejak awal, posisi pihak berwenang sudah berada dalam posisi yang sulit.
Di sisi lain, ada faktor yang jarang kita akui, permintaan dari masyarakat itu sendiri. Selama masih ada orang yang membutuhkan dana cepat namun enggan memverifikasi legalitas sebuah platform, aplikasi pinjaman ilegal akan selalu menemukan pasarnya. Tingkat literasi keuangan yang belum merata di kalangan masyarakat Indonesia membuat banyak orang mudah tergiur oleh suku bunga rendah atau janji pinjaman instan tanpa agunan padahal, justru di situlah jebakan itu bermula.
Modus operasi mereka terus berkembang. Praktiknya melampaui sekadar penawaran pinjaman standar, mereka menyamar sebagai layanan periklanan yang mensyaratkan deposit di muka, memalsukan identitas lembaga resmi, menjalankan skema "permainan uang" (money game), bahkan menjual aset kripto ilegal. Skema-skema ini disebarluaskan melalui media sosial, pesan pribadi, dan grup obrolan saluran-saluran yang hampir mustahil dipantau satu per satu oleh pihak regulator.
Lantas, apakah upaya pemblokiran sia-sia? menurut saya, tidak sepenuhnya demikian. Namun, kita harus jujur mengakui bahwa pemblokiran hanyalah langkah sementara. Tindakan ini memang memperlambat laju mereka, tetapi gagal mengatasi akar permasalahannya. Selama server dapat disembunyikan lintas negara, selama kebutuhan mendesak masyarakat akan dana cepat tidak dibarengi dengan literasi keuangan yang memadai, dan selama sanksi belum memberikan efek jera yang cukup kuat, siklus ini akan terus berlanjut.
Yang sesungguhnya dibutuhkan melampaui sekadar permainan tiada akhir dalam memburu dan memblokir nama-nama baru setiap minggunya. Kita memerlukan kerja sama lintas negara yang serius untuk menyasar para otak di balik operasi ini yang berada di luar negeri, alih-alih hanya memutus akses di dalam negeri. Kita juga membutuhkan edukasi keuangan yang benar-benar menjangkau lapisan masyarakat bawah, bukan sekadar imbauan dalam siaran pers. Tak kalah pentingnya, penegakan hukum berdasarkan Undang-Undang P2SK harus menjangkau hingga ke server dan rekening penampung dana, bukan berhenti pada pemblokiran aplikasi dan nomor telepon semata.
Selama langkah-langkah ini belum diterapkan secara terpadu, jangan heran jika tahun depan kita kembali membaca berita dengan judul yang nyaris serupa: ratusan aplikasi pinjaman online ilegal ditutup, namun tak lama kemudian muncul ratusan aplikasi baru yang menggantikannya.