
Kredit Perbankan untuk UMKM: Peluang Mengembangkan Usaha atau Beban Keuangan?

Mahasiswi Universitas Pamulang Program Studi Pendidikan Ekonomi.
·waktu baca 5 menit


Tulisan dari Tri haryanti tidak mewakili pandangan dari redaksi kumparan
 Perbesar
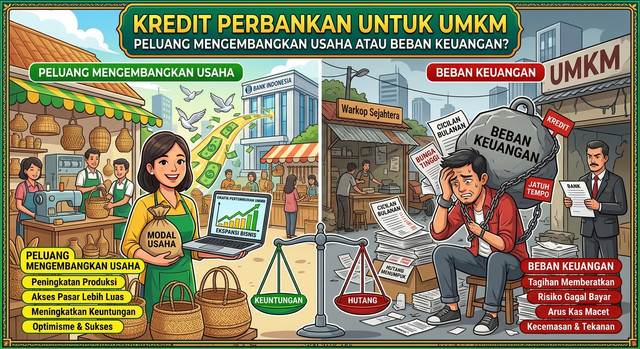
Usaha Mikro, Kecil, dan Menengah (UMKM) memiliki peran penting dalam perekonomian Indonesia. Selain menjadi sumber pendapatan masyarakat, UMKM juga membuka lapangan kerja dan mendukung aktivitas ekonomi daerah. Namun, keterbatasan modal masih menjadi tantangan bagi banyak pelaku usaha. Kredit perbankan menjadi salah satu pilihan untuk memperoleh tambahan dana, baik untuk membeli bahan baku, meningkatkan produksi, maupun memperluas pemasaran.
Meski demikian, kredit tidak selalu menjadi solusi yang menguntungkan. Pinjaman dapat membantu usaha berkembang, tetapi juga menimbulkan kewajiban pembayaran cicilan dan bunga. Risiko tersebut semakin penting diperhatikan ketika nilai rupiah melemah dan biaya sejumlah barang impor meningkat. Dalam kondisi ini, pelaku UMKM harus menghadapi kenaikan biaya usaha sekaligus menjaga daya beli konsumen.
Oleh karena itu, kredit perbankan perlu dipandang secara kritis. Persoalannya bukan hanya bagaimana UMKM memperoleh modal, tetapi juga bagaimana memastikan modal tersebut menghasilkan manfaat ekonomi tanpa menimbulkan beban keuangan yang berlebihan.
Kredit perbankan sebagai peluang usaha
Kredit perbankan dapat membantu UMKM mengatasi keterbatasan modal. Melalui kredit modal kerja, pelaku usaha dapat membeli bahan baku dan membiayai kegiatan operasional. Sementara itu, kredit investasi dapat digunakan untuk membeli mesin, memperbaiki tempat usaha, atau meningkatkan kapasitas produksi.
Besarnya kebutuhan pembiayaan UMKM terlihat dari data Otoritas Jasa Keuangan (OJK). Pada Juni 2026, kredit UMKM perbankan tercatat mencapai Rp1.519,35 triliun. Angka tersebut menunjukkan pentingnya perbankan dalam mendukung kegiatan usaha masyarakat. Namun, besarnya penyaluran kredit belum otomatis menjamin bahwa seluruh pelaku UMKM telah memperoleh akses pembiayaan yang memadai.
Kredit akan memberikan manfaat apabila digunakan secara produktif. Misalnya, pengusaha makanan rumahan menggunakan pinjaman untuk membeli peralatan yang dapat meningkatkan jumlah produksi. Jika permintaan pasar tersedia dan biaya dapat dikendalikan, tambahan modal berpotensi meningkatkan pendapatan. Sebaliknya, pinjaman tanpa perencanaan dapat menambah kewajiban ketika penjualan tidak sesuai harapan.
Dengan demikian, keberhasilan kredit tidak hanya ditentukan oleh jumlah dana yang diterima, tetapi juga oleh kemampuan pelaku usaha mengelola keuangan dan membaca peluang pasar.
Pelemahan rupiah dan tekanan ekonomi
Pelemahan rupiah menjadi salah satu tantangan bagi pelaku UMKM, terutama yang menggunakan bahan baku atau peralatan impor. Nilai tukar dipengaruhi berbagai faktor, seperti kondisi ekonomi global, pergerakan suku bunga internasional, arus modal asing, permintaan valuta asing, dan kepercayaan investor. Karena itu, pelemahan rupiah tidak dapat dijelaskan hanya oleh satu penyebab.
Ketika rupiah melemah terhadap dolar Amerika Serikat, biaya pembelian barang impor dalam rupiah berpotensi meningkat. Dampaknya dapat dirasakan oleh usaha yang bergantung pada bahan baku, mesin, komponen, atau kemasan dari luar negeri. Jika biaya produksi meningkat, pelaku usaha harus memilih antara menaikkan harga jual, mengurangi keuntungan, atau mencari cara untuk meningkatkan efisiensi.
Kondisi tersebut juga dapat memengaruhi kehidupan masyarakat. Kenaikan harga barang tertentu dapat mengurangi daya beli rumah tangga karena pendapatan yang sama hanya mampu membeli lebih sedikit barang. Pelajar dan mahasiswa dapat merasakan dampaknya melalui biaya transportasi, kebutuhan belajar, dan pengeluaran harian. Sementara itu, keluarga perlu menyesuaikan anggaran agar kebutuhan pokok tetap terpenuhi.
Bagi UMKM, persoalannya menjadi lebih rumit ketika kenaikan biaya terjadi bersamaan dengan penurunan daya beli konsumen. Harga jual tidak selalu dapat dinaikkan karena konsumen mungkin memilih produk yang lebih murah. Akibatnya, keuntungan menurun, sedangkan cicilan pinjaman tetap harus dibayar.
Antara peluang dan risiko kredit
Dalam situasi tersebut, kredit perbankan dapat menjadi peluang sekaligus risiko. Tambahan modal dapat membantu UMKM mempertahankan produksi dan mencari pasar baru. Namun, mengambil pinjaman tanpa menghitung kemampuan membayar dapat memperburuk kondisi keuangan usaha.
Pelaku usaha perlu membedakan omzet, keuntungan, dan arus kas. Omzet merupakan total penjualan, sedangkan keuntungan adalah pendapatan setelah dikurangi biaya. Arus kas menunjukkan pergerakan uang masuk dan keluar. Usaha dengan omzet tinggi belum tentu memiliki uang tunai yang cukup untuk membayar cicilan apabila biaya operasionalnya juga besar.
Di sisi lain, pelemahan rupiah dapat membuka peluang bagi UMKM yang menjual produk lokal ke pasar ekspor. Produk Indonesia berpotensi menjadi lebih kompetitif dari sisi harga bagi pembeli luar negeri. Namun, peluang tersebut tidak otomatis menghasilkan keuntungan karena biaya bahan baku impor dan logistik juga dapat meningkat.
Karena itu, kredit sebaiknya digunakan berdasarkan kebutuhan yang jelas dan perhitungan usaha yang realistis. Pinjaman yang tepat bukanlah pinjaman terbesar, melainkan pinjaman yang mampu mendukung produktivitas tanpa mengganggu kemampuan membayar kewajiban.
Solusi atau rekomendasi
Pemerintah dan perbankan perlu memperluas akses pembiayaan sekaligus memperkuat pendampingan UMKM. Pelaku usaha membutuhkan pengetahuan mengenai pencatatan keuangan, perhitungan biaya produksi, penetapan harga jual, dan pengelolaan cicilan. Pendampingan tersebut membantu mereka menentukan jumlah pinjaman berdasarkan kebutuhan dan kemampuan usaha.
Perbankan juga perlu melakukan penilaian kredit secara proporsional dengan mempertimbangkan arus kas, prospek pasar, dan karakteristik usaha. Program pembiayaan seperti Kredit Usaha Rakyat (KUR) dapat mendukung UMKM yang memenuhi persyaratan, tetapi penyalurannya harus disertai edukasi agar pinjaman digunakan secara produktif.
Selain itu, pemerintah perlu menjaga stabilitas ekonomi dan memperkuat daya saing produk lokal. Dukungan terhadap penggunaan bahan baku dalam negeri, digitalisasi pemasaran, peningkatan kualitas produk, dan perluasan akses ekspor dapat membantu UMKM mengurangi ketergantungan pada barang impor serta menjangkau konsumen baru.
Pelaku UMKM sendiri perlu menyusun anggaran, menyediakan cadangan dana, mencari pemasok alternatif, dan mengevaluasi keuntungan secara berkala. Masyarakat, termasuk pelajar dan mahasiswa, juga perlu meningkatkan literasi keuangan agar mampu memahami dampak inflasi dan perubahan nilai tukar terhadap pengeluaran sehari-hari.
Penutup
Kredit perbankan dapat menjadi sarana untuk mengembangkan UMKM, tetapi manfaatnya bergantung pada cara dana tersebut digunakan. Di tengah pelemahan rupiah dan tekanan biaya produksi, keputusan mengambil pinjaman harus didasarkan pada perhitungan yang matang, bukan sekadar keinginan menambah modal.
Keberhasilan pembiayaan UMKM tidak cukup diukur dari besarnya kredit yang disalurkan. Hal yang lebih penting adalah kemampuan usaha meningkatkan produktivitas, mempertahankan keuntungan, membuka lapangan kerja, dan membayar kewajiban secara sehat. Kredit seharusnya menjadi alat untuk memperkuat kemandirian usaha, bukan menambah beban yang menghambat pertumbuhan.