
Aturan SPT Berubah: Langkah Kecil Menuju Pajak yang Lebih Adil
Mahasiswa Universitas Pamulang
·waktu baca 3 menit


Tulisan dari Nazwa Amelia Hutasuhut tidak mewakili pandangan dari redaksi kumparan
 Perbesar
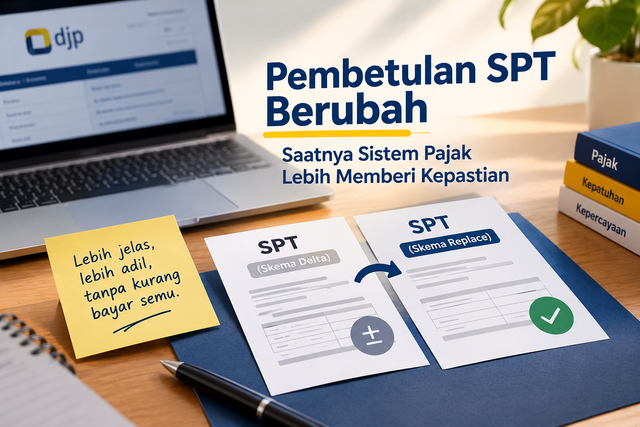
Membetulkan SPT seharusnya menjadi kesempatan bagi wajib pajak untuk memperbaiki kesalahan, bukan malah menimbulkan persoalan baru. Karena itu, perubahan aturan pembetulan SPT melalui PER-12/PJ/2026 menarik untuk dilihat bukan hanya sebagai perubahan teknis, tetapi juga sebagai langkah untuk menciptakan sistem perpajakan yang lebih adil.
Mulai 1 Oktober 2026, mekanisme pembetulan SPT dalam Coretax berubah dari skema delta menjadi skema replace. Sederhananya, SPT pembetulan menjadi pengganti SPT sebelumnya, sehingga kondisi terakhir yang dilaporkan wajib pajak menjadi dasar dalam menjalankan hak dan kewajiban perpajakannya.
Perubahan ini penting karena skema sebelumnya berpotensi menimbulkan apa yang disebut sebagai “kurang bayar semu”. Kondisi tersebut dapat terjadi ketika wajib pajak melakukan pembetulan atas SPT lebih bayar, tetapi kelebihan pembayaran tersebut sebenarnya belum diterima atau dikembalikan oleh negara. Akibat perhitungan sistem, wajib pajak justru dapat terlihat memiliki kekurangan pembayaran.
Bayangkan seorang wajib pajak awalnya melaporkan lebih bayar Rp200.000. Setelah diperiksa kembali, ternyata nilai yang benar adalah Rp150.000. Secara sederhana, perubahan tersebut seharusnya hanya menunjukkan bahwa nilai lebih bayarnya memang berkurang Rp50.000. Namun, mekanisme sebelumnya dapat membuat selisih tersebut terbaca sebagai kurang bayar apabila kondisi tertentu terpenuhi.
Dengan aturan baru, situasi seperti itu diharapkan tidak lagi menimbulkan kebingungan. Perhitungan pembetulan mempertimbangkan pajak yang telah disetorkan serta kelebihan pembayaran yang memang sudah dikembalikan melalui ketetapan tertentu. Dengan begitu, riwayat pembayaran wajib pajak tetap diperhitungkan dalam menentukan posisi pajaknya.
Menurut saya, perubahan ini menunjukkan bahwa membangun sistem pajak yang adil tidak selalu harus dimulai dari kebijakan yang besar. Terkadang, perbaikan justru dimulai dari persoalan administratif yang terlihat kecil, tetapi berdampak langsung kepada wajib pajak.
Wajib pajak memang harus bertanggung jawab atas kebenaran data yang dilaporkan. Namun, ketika mereka menyadari adanya kesalahan dan ingin melakukan pembetulan, sistem seharusnya memberikan ruang yang jelas untuk memperbaikinya. Jangan sampai niat untuk menjadi lebih patuh justru berakhir dengan kebingungan mengenai jumlah pajak yang sebenarnya harus dibayar.
Di sisi lain, perubahan aturan ini juga menjadi pengingat bahwa digitalisasi perpajakan tidak cukup hanya dengan menghadirkan sistem yang canggih. Coretax harus mampu menerjemahkan aturan perpajakan ke dalam proses yang mudah dipahami dan tidak menghasilkan perhitungan yang menyesatkan bagi penggunanya.
Hal tersebut penting karena tidak semua wajib pajak memiliki latar belakang perpajakan. Bagi masyarakat umum, istilah seperti delta, replace, kompensasi, lebih bayar, atau kurang bayar bisa terasa rumit. Karena itu, perubahan sistem perlu diikuti dengan sosialisasi yang sederhana dan mudah dipahami.
Menurut saya, ukuran keberhasilan sebuah sistem perpajakan bukan hanya seberapa cepat negara memperoleh penerimaan, tetapi juga seberapa yakin masyarakat bahwa kewajibannya dihitung secara tepat.
Ketika wajib pajak merasa sistem memberikan kepastian, mereka akan lebih percaya untuk melaporkan kondisi perpajakannya dengan benar. Sebaliknya, jika sistem sering menimbulkan perhitungan yang sulit dipahami, kepercayaan terhadap administrasi perpajakan dapat ikut terpengaruh.
Karena itu, penerapan skema replace patut dilihat sebagai langkah positif. Meski terlihat sederhana, perubahan ini menyentuh hal yang cukup mendasar: bagaimana negara memperlakukan wajib pajak ketika mereka berusaha memperbaiki kesalahan.
Pada akhirnya, pajak bukan hanya soal angka yang masuk ke kas negara. Di dalamnya juga ada hubungan antara negara dan masyarakat. Hubungan tersebut membutuhkan aturan yang jelas, sistem yang dapat dipercaya, serta perlakuan yang adil.
Perubahan aturan SPT mungkin hanya sebuah langkah kecil. Namun, jika langkah kecil tersebut mampu mengurangi kurang bayar semu, memberikan kepastian, dan membuat wajib pajak lebih nyaman dalam melakukan pembetulan, maka perubahan ini layak menjadi bagian dari perjalanan menuju sistem perpajakan Indonesia yang lebih adil.