
Wajib Pajak GloBE Masuk Coretax, Kepatuhan Pajak Global Diuji
Mahasiswa Universitas Pamulang
·waktu baca 4 menit


Tulisan dari Nazwa Amelia Hutasuhut tidak mewakili pandangan dari redaksi kumparan
 Perbesar
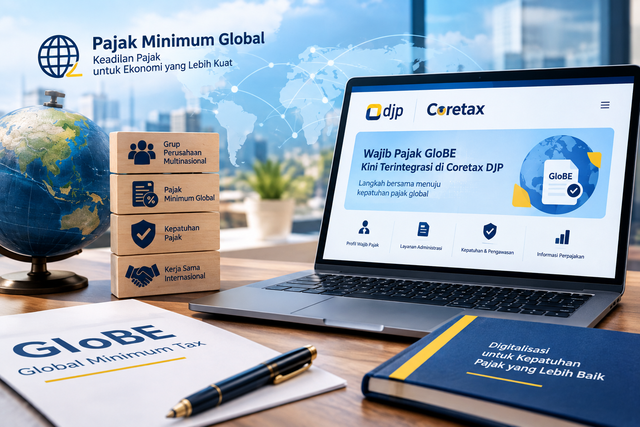
Masuknya kewajiban Wajib Pajak GloBE ke dalam Coretax DJP menunjukkan bahwa administrasi perpajakan Indonesia semakin diarahkan untuk mengikuti perkembangan pajak global. Bagi perusahaan yang termasuk dalam grup perusahaan multinasional dan memenuhi kriteria GloBE, penambahan status sebagai Wajib Pajak GloBE bukan sekadar urusan mengisi data di sistem, tetapi menjadi bagian dari kepatuhan terhadap mekanisme pajak minimum global.
GloBE sendiri merupakan bagian dari Pilar Dua yang bertujuan memastikan perusahaan multinasional dikenai pajak dengan tingkat minimum tertentu di setiap yurisdiksi. Di Indonesia, ketentuan pajak minimum global menjadi bagian dari perkembangan kebijakan perpajakan yang mengikuti kesepakatan internasional. Dengan demikian, kewajiban administrasi yang muncul melalui Coretax sebenarnya merupakan bagian dari perubahan yang lebih besar dalam sistem perpajakan Indonesia.
Menurut saya, hal yang menarik bukan hanya bagaimana Wajib Pajak GloBE menambahkan status melalui Coretax, tetapi bagaimana sistem tersebut dapat membuat kepatuhan menjadi lebih sederhana dan terukur. Digitalisasi seharusnya tidak berhenti pada pemindahan formulir dari sistem manual ke sistem elektronik. Sistem digital harus mampu mengurangi kesalahan, memberikan informasi yang jelas, dan membantu wajib pajak memahami kewajibannya.
Dalam proses penambahan status Wajib Pajak GloBE, wajib pajak perlu mengisi informasi mengenai grup GloBE, grup perusahaan multinasional, periode pembukuan, hingga pihak yang bertanggung jawab atas administrasi kewajiban GloBE. Setelah permohonan diajukan, sistem dapat menerbitkan bukti penerimaan elektronik dan pemberitahuan penambahan status.
Hal tersebut menunjukkan bahwa data menjadi bagian penting dalam penerapan pajak minimum global. Informasi mengenai struktur grup, identitas entitas induk, periode pembukuan, serta pihak yang bertanggung jawab bukan sekadar data administratif. Data tersebut dapat menjadi dasar bagi otoritas pajak dalam menjalankan administrasi dan pengawasan kewajiban GloBE.
Karena itu, perusahaan yang termasuk dalam cakupan GloBE perlu melihat kewajiban ini secara lebih serius. Jangan sampai perusahaan baru memperhatikan administrasi GloBE ketika batas waktu sudah semakin dekat. Berdasarkan ketentuan yang berlaku, permohonan penambahan status harus disampaikan paling lambat sembilan bulan setelah berakhirnya tahun pengenaan GloBE pertama. Untuk grup yang pertama kali tercakup pada 2025, periode pengajuan tersebut berakhir pada September 2026.
Bagi wajib pajak, tantangannya bukan hanya memahami cara menggunakan Coretax. Perusahaan juga perlu memastikan bahwa data yang dimasukkan benar-benar sesuai dengan kondisi grup dan dokumen yang dimiliki. Kesalahan dalam data identitas, struktur grup, periode pembukuan, maupun informasi penanggung jawab dapat menimbulkan persoalan administrasi di kemudian hari.
Di sisi lain, DJP juga memiliki pekerjaan penting. Sistem perpajakan digital akan sulit memberikan manfaat maksimal apabila wajib pajak hanya diberikan akses ke fitur tanpa disertai panduan yang mudah dipahami. Terlebih, GloBE merupakan konsep yang relatif baru bagi banyak perusahaan di Indonesia. Istilah seperti entitas induk utama, grup PMN, pajak minimum global, dan top-up tax tidak selalu mudah dipahami oleh pelaku usaha yang belum terbiasa dengan aturan pajak internasional.
Menurut saya, edukasi harus berjalan seiring dengan digitalisasi. Coretax memang dapat membuat proses administrasi menjadi lebih terintegrasi, tetapi sistem yang canggih tidak otomatis membuat kepatuhan menjadi mudah. Wajib pajak tetap membutuhkan informasi yang jelas mengenai siapa yang wajib mendaftar, kapan kewajiban harus dilakukan, data apa yang perlu disiapkan, dan apa konsekuensinya setelah status GloBE ditambahkan.
Penerapan GloBE juga menjadi tantangan tersendiri bagi Indonesia dalam menjaga keseimbangan antara kepatuhan terhadap standar perpajakan internasional dan daya saing investasi. Pajak minimum global dirancang untuk mencegah perusahaan multinasional memanfaatkan perbedaan tarif pajak antarnegara. Di satu sisi, kebijakan tersebut dapat memperkuat keadilan perpajakan. Namun di sisi lain, pemerintah tetap perlu memperhatikan bagaimana kebijakan tersebut berinteraksi dengan berbagai insentif pajak yang digunakan untuk menarik investasi.
Artinya, penerapan GloBE tidak seharusnya dipandang hanya sebagai kewajiban tambahan bagi perusahaan. Ini merupakan bagian dari perubahan lingkungan perpajakan internasional yang membuat perusahaan multinasional harus semakin tertib dalam mengelola data dan kewajiban pajaknya.
Pada akhirnya, keberadaan fitur penambahan status Wajib Pajak GloBE di Coretax merupakan langkah yang penting, tetapi efektivitasnya akan bergantung pada dua hal: kesiapan sistem dan kesiapan penggunanya. DJP perlu memastikan sistem dapat digunakan dengan mudah dan memberikan informasi yang memadai, sementara perusahaan perlu membangun kesadaran bahwa kepatuhan pajak global membutuhkan pengelolaan data yang semakin rapi.
Pajak minimum global membawa Indonesia ke dalam sistem perpajakan yang semakin terhubung dengan dunia internasional. Karena itu, Coretax seharusnya tidak hanya menjadi tempat untuk memenuhi kewajiban administrasi, tetapi juga menjadi bagian dari upaya membangun kepatuhan pajak yang lebih modern, terintegrasi, dan siap menghadapi perubahan aturan global.