
Tidak Meminjam, tetapi Dikejar Penagih: Siapa Bertanggung Jawab?
Mahasiswa Fakultas Hukum, Universitas Pamulang, Tangerang Selatan.
·waktu baca 3 menit


Tulisan dari Des Ardin halawa tidak mewakili pandangan dari redaksi kumparan
 Perbesar
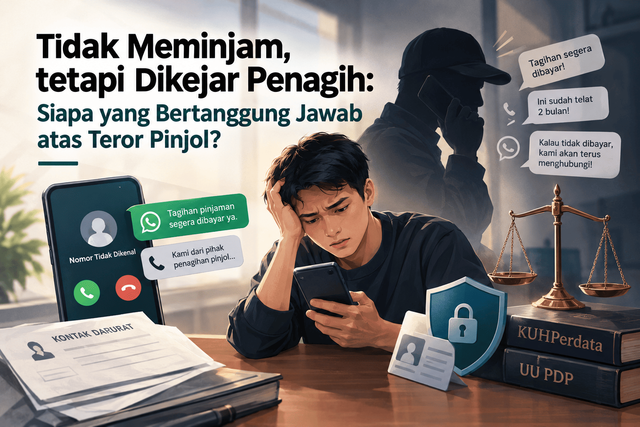
Kemudahan memperoleh pinjaman online membawa manfaat bagi masyarakat. Namun, di balik kemudahan tersebut, muncul persoalan ketika seseorang yang tidak pernah meminjam uang justru ikut menerima tekanan penagihan. Hal ini dapat terjadi ketika nomor telepon seseorang dicantumkan sebagai kontak darurat oleh peminjam tanpa persetujuannya.
Bayangkan seseorang menerima telepon dan pesan WhatsApp berulang kali dari penagih karena temannya terlambat membayar pinjaman. Ia tidak menerima uang, tidak menandatangani perjanjian pinjaman, dan tidak pernah menyatakan bersedia menjamin utang tersebut. Namun, ia tetap harus menghadapi gangguan akibat utang orang lain.
Situasi ini menimbulkan pertanyaan: sampai di mana batas tanggung jawab penyelenggara pinjaman online ketika pihak ketiga yang tidak terlibat dalam perjanjian justru menjadi sasaran penagihan?
Kontak Darurat Bukan Penanggung Utang
Menurut saya, persoalan ini harus dilihat dari prinsip dasar hukum perdata. Seseorang yang hanya dicantumkan sebagai kontak darurat tidak otomatis menjadi debitur atau penjamin utang. Pencantuman nomor telepon semata tidak membuktikan adanya persetujuan untuk menanggung kewajiban pembayaran.
Keterlambatan debitur memang dapat menimbulkan kewajiban sesuai perjanjian pinjaman. Namun, kewajiban tersebut tidak serta-merta dapat dialihkan kepada orang lain yang tidak terikat dalam perjanjian. Karena itu, perlu dibedakan antara menghubungi kontak darurat secara patut dan menjadikan pihak ketiga sebagai sasaran tekanan penagihan.
Data Pribadi dan Tanggung Jawab Penyelenggara
Persoalan ini juga berkaitan dengan pelindungan data pribadi. Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi mengatur pemrosesan data pribadi serta hak subjek data pribadi.
Nomor telepon yang dapat mengidentifikasi seseorang termasuk data pribadi. Penggunaannya harus memiliki dasar pemrosesan yang sah dan memenuhi ketentuan hukum yang berlaku. Oleh karena itu, pencantuman nomor seseorang sebagai kontak darurat tanpa persetujuannya perlu diperiksa dari sisi dasar pemrosesan, tujuan penggunaan, serta cara data tersebut dimanfaatkan.
Tanggung jawab penyelenggara pinjaman online tidak cukup dinilai hanya dari siapa yang memasukkan nomor telepon ke dalam aplikasi. Perlu diperiksa pula bagaimana penyelenggara memperoleh dan memproses data tersebut, serta apakah penggunaan dan penagihannya telah sesuai dengan kewajiban hukum.
Dengan demikian, perlindungan pihak ketiga bukan berarti menghapus kewajiban debitur untuk membayar utangnya. Perlindungan ini bertujuan memastikan bahwa penyelesaian utang tidak dilakukan dengan mengabaikan hak orang lain.
Kapan Penagihan Dapat Menjadi Perbuatan Melawan Hukum?
Pasal 1365 Kitab Undang-Undang Hukum Perdata menjadi salah satu dasar untuk menilai kemungkinan tanggung jawab perdata atas perbuatan melawan hukum. Penerapannya memerlukan pemeriksaan terhadap unsur-unsur yang relevan, termasuk perbuatan melawan hukum, kesalahan, kerugian, dan hubungan sebab akibat.
Artinya, tidak setiap panggilan atau pesan penagihan otomatis merupakan perbuatan melawan hukum. Namun, apabila penagihan dilakukan dengan cara yang melanggar hukum, menimbulkan kerugian, dan memenuhi unsur-unsur yang dipersyaratkan, tindakan tersebut dapat menjadi dasar tuntutan pertanggungjawaban sesuai hukum yang berlaku.
Penilaian juga perlu membedakan perbuatan peminjam yang mencantumkan nomor tanpa persetujuan, tindakan penagih, dan tanggung jawab penyelenggara. Masing-masing harus dinilai berdasarkan perbuatan, kewajiban, serta bukti yang tersedia. Dengan cara ini, tanggung jawab hukum tidak ditentukan berdasarkan dugaan semata.
Jangan Biarkan Pihak Ketiga Menanggung Dampaknya
Penyelenggara pinjaman online perlu memastikan pengelolaan data pribadi dilakukan secara sah dan menyediakan mekanisme pengaduan yang mudah diakses. Penagih juga harus menjalankan tugasnya secara patut tanpa intimidasi atau tekanan yang tidak semestinya terhadap orang yang tidak berkewajiban membayar utang.
Bagi masyarakat yang mengalami kejadian serupa, bukti panggilan, pesan, dan komunikasi penagihan sebaiknya disimpan. Pengaduan dapat disampaikan melalui saluran resmi yang relevan agar tindakan tersebut dapat diperiksa.
Pada akhirnya, kemudahan pinjaman online harus diimbangi dengan tanggung jawab hukum. Debitur tetap berkewajiban memenuhi perjanjian yang dibuatnya, tetapi orang yang hanya dicantumkan sebagai kontak darurat tidak otomatis ikut bertanggung jawab atas utang tersebut.
Utang seseorang tidak boleh menjadi alasan untuk mengabaikan hak orang lain. Pelindungan data pribadi dan penagihan yang bertanggung jawab merupakan bagian penting dari kepastian hukum dalam penyelenggaraan pinjaman online.
Catatan dan Sumber
1. Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi.
2. POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan.
3. Pasal 1365 Kitab Undang-Undang Hukum Perdata (KUHPerdata)