
Satu Pajak, Dua Wajah: PPh 22 Digital yang Bisa Final dan Non-Final Sekaligus
Mahasiswa D-IV Manajemen Keuangan Negara Politeknik Keuangan Negara STAN
·waktu baca 4 menit


Tulisan dari Prisceilla Bungaswara tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Dalam dunia perpajakan Indonesia, istilah “pajak final” dan “pajak non-final” adalah dua kutub yang selama ini dianggap tidak bisa bersatu.
Pajak final berarti selesai di muka, sekali bayar, dan tidak perlu dihitung ulang. Sementara itu, pajak non-final berarti pembayaran awal yang masih harus diperhitungkan dalam laporan akhir tahun.
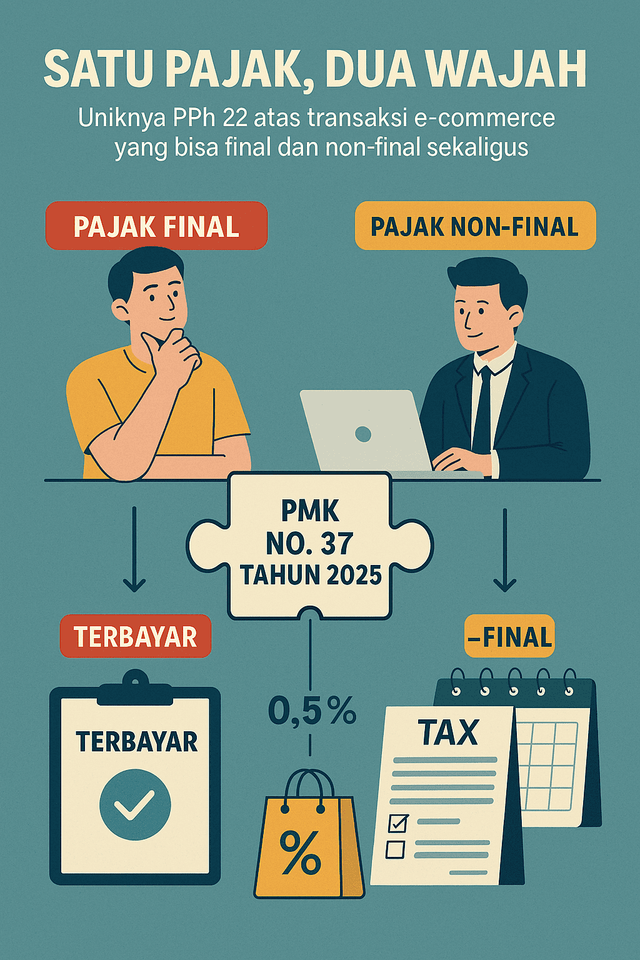
Namun, pemerintah kini memperkenalkan sebuah mekanisme baru yang meruntuhkan batas tersebut: satu jenis pajak bisa menjadi final atau non-final tergantung status pihak yang membayarnya. Fenomena ini muncul lewat terbitnya Peraturan Menteri Keuangan (PMK) Nomor 37 Tahun 2025.
Regulasi tersebut mengatur bahwa pedagang dalam negeri yang berdagang secara digital melalui marketplace atau platform e-commerce akan dipungut Pajak Penghasilan (PPh) Pasal 22 sebesar 0,5 persen dari nilai bruto transaksi. Pihak yang memungut bukanlah negara secara langsung, melainkan pihak ketiga yakni platform digital tempat transaksi dilakukan.
Sejauh ini, tidak ada yang terlalu mengejutkan. Pemerintah memang tengah serius memperluas basis pajak ke sektor digital.
Namun, satu hal yang membuat PMK No. 37/2025 berbeda adalah karakter dari pajaknya. Untuk sebagian pelaku usaha, pajak ini bersifat final, sementara untuk sebagian lainnya bersifat non-final.
Dalam satu pasal, satu ketentuan, satu tarif, pajak yang sama bisa berarti dua hal yang berbeda.
Bagi pelaku usaha kecil, khususnya pengusaha dengan omzet tahunan di bawah Rp 4,8 miliar yang termasuk dalam kategori wajib pajak dengan peredaran bruto tertentu sesuai Peraturan Pemerintah No. 55/2022, potongan PPh Pasal 22 dianggap sebagai pajak final. Maknanya, wajib pajak tidak perlu lagi melaporkan atau menghitung pajak tersebut di akhir tahun.
Ini merupakan bentuk penyederhanaan bagi pelaku UMKM yang selama ini menginginkan sistem perpajakan yang praktis dan ringan.
Di sisi lain, bagi pedagang baik individu maupun badan usaha berskala besar yang tidak masuk dalam kategori tersebut, pemotongan PPh Pasal 22 tersebut bukanlah akhir dari kewajiban pajak.
Pedagang tetap harus menghitung penghasilan neto, menerapkan tarif umum, lalu melaporkan kekurangan atau kelebihan pembayaran pajak pada Surat Pemberitahuan (SPT) Tahunan. Bagi kelompok ini, pajak yang dipungut bersifat non-final, dalam artian angsuran pajaknya masih bisa disesuaikan.
Uniknya, tidak ada perbedaan dalam cara pemungutan atau tarifnya. Marketplace tetap memotong PPh sebesar 0,5 persen dari nilai bruto penjualan apa pun status pedagangnya. Namun, konsekuensinya di belakang layar bisa sangat berbeda.
Inilah yang menjadikan PPh Pasal 22 dalam PMK 37/2025 menjadi satu-satunya pajak di Indonesia yang bersifat hibrida secara hukum: fleksibel mengikuti status subjek pajaknya.
Hal ini tentu menjadi tonggak penting dalam reformasi perpajakan digital. Pemerintah seolah berkata bahwa pajak tidak bisa lagi diperlakukan sama rata dalam dunia yang semakin kompleks.
Pendekatan berbasis objek, di mana satu transaksi dikenai satu perlakuan, mulai bergeser menuju pendekatan berbasis subjek. Artinya, siapa yang melakukan transaksi menjadi sama pentingnya dengan apa yang ditransaksikan.
Di sisi lain, pendekatan ini juga memberikan tantangan. Dari sisi pelaku usaha, terutama UMKM, tidak semua memahami perbedaan antara pajak final dan non-final. Tidak sedikit pedagang yang mengira bahwa pajak yang dipotong marketplace sudah “selesai”, padahal seharusnya masih ada kewajiban pelaporan tambahan.
Kemudian, ada juga yang seharusnya bebas dari potongan karena omzetnya kecil namun karena tidak menyerahkan surat pernyataan penghasilan, akhirnya tetap dikenai pemotongan.
Kurangnya edukasi bisa dengan mudah berujung pada salah lapor, kurang bayar, bahkan sanksi.
Dari sisi pemerintah, sistem seperti ini menuntut administrasi yang lebih presisi dan sistem pelaporan yang lebih terintegrasi. Data pedagang harus terus dimutakhirkan (diupdate). Marketplace juga harus bisa memilah pedagang berdasarkan profil perpajakannya. Ini adalah ekosistem digital yang kompleks sehingga semua pihak harus dapat beradaptasi.
Terlepas dari tantangan tersebut, langkah ini menunjukkan bahwa fleksibilitas dalam perlakuan pajak adalah bentuk keadilan fiskal yang lebih manusiawi.
Hal ini dibuktikan dengan kepekaan pemerintah dalam memahami bahwa di era e-commerce, tidak semua pedagang online merupakan korporasi raksasa. Sebagian besar justru pelaku usaha kecil.
Dapat dikatakan, PPh Pasal 22 dalam PMK 37/2025 ini merupakan bentuk regulasi perpajakan yang beradaptasi dengan realitas ekonomi digital.
Pajak tidak lagi harus mutlak satu arah. Pajak bisa melihat siapa yang dibebani dan menyesuaikan diri tanpa kehilangan fungsinya sebagai tulang punggung penerimaan negara.
Hingga kini, belum ada pajak lain di Indonesia yang memiliki karakter ganda seperti ini. Di masa depan, bukan tidak mungkin mekanisme serupa akan diterapkan untuk jenis pajak atau penerimaan lainnya, seiring dengan upaya negara membangun sistem perpajakan yang lebih inklusif.
Satu hal yang pasti, dunia pajak sedang berubah. Perubahan itu dimulai dari sesuatu yang tampaknya kecil, seperti potongan pajak 0,5 persen dari penjualan online, namun memiliki makna besar dalam fondasi perpajakan modern.