
Ketika Kemudahan Digital Membuat Kita Semakin Mudah Mengeluarkan Uang
Mahasiswa di Universitas Pamulang Program Studi Manajemen
·waktu baca 3 menit


Tulisan dari Anggi Nadzwa Vannesha tidak mewakili pandangan dari redaksi kumparan
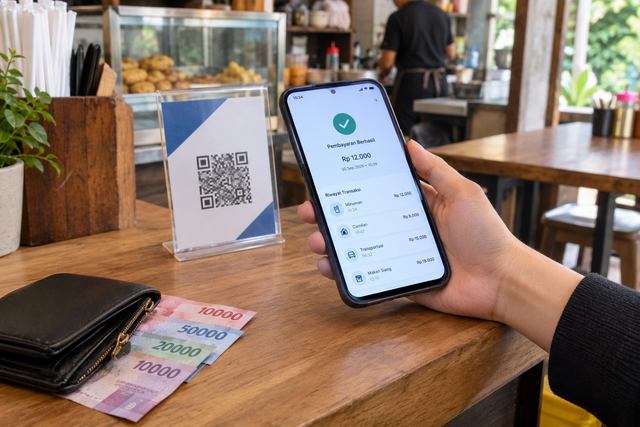
Dulu, ketika ingin membeli sesuatu, kita harus membuka dompet, mengambil uang, lalu menyerahkannya kepada penjual. Sekarang, proses tersebut bisa selesai hanya dalam beberapa detik. Cukup membuka ponsel, memindai QRIS, memasukkan nominal, lalu pembayaran selesai.
 Perbesar
Kemudahan seperti ini tentu sangat membantu. Kita tidak perlu membawa banyak uang tunai dan transaksi bisa dilakukan dengan cepat. Namun, di balik kemudahan tersebut ada satu hal yang perlu diperhatikan: semakin mudah kita membayar, apakah kita juga semakin mudah mengeluarkan uang? Perkembangan pembayaran digital di Indonesia memang sangat cepat. Bank Indonesia mencatat volume transaksi pembayaran digital pada Agustus 2026 mencapai 6,11 miliar transaksi, atau tumbuh 40,36 persen dibandingkan periode yang sama tahun sebelumnya. Transaksi melalui mobile banking tumbuh 47,08 persen, sedangkan transaksi QRIS tumbuh 67,22 persen secara tahunan. Angka tersebut menunjukkan bahwa pembayaran digital semakin menjadi bagian dari aktivitas masyarakat. QRIS misalnya, tidak hanya digunakan di pusat perbelanjaan atau restoran, tetapi juga semakin mudah ditemukan di warung, pedagang kaki lima, kantin, hingga berbagai usaha kecil. Perkembangan tersebut juga terlihat dari penggunaan QRIS. Bank Indonesia mencatat bahwa pada Agustus 2026 jumlah pengguna QRIS mencapai 69,32 juta pengguna, sedangkan jumlah merchant mencapai 47,11 juta merchant. Masalahnya bukan pada pembayaran digital itu sendiri. Justru, teknologi pembayaran memberikan banyak manfaat. Transaksi menjadi lebih praktis dan cepat, sementara pelaku usaha memiliki lebih banyak pilihan untuk menerima pembayaran dari konsumen. Yang perlu diperhatikan adalah perubahan kebiasaan ketika uang tidak lagi terlihat secara fisik. Ketika membawa uang tunai Rp50.000, kita bisa melihat jumlah uang tersebut berkurang setelah membeli sesuatu. Ada pengingat sederhana bahwa uang kita sudah digunakan. Berbeda ketika membayar secara digital. Saldo hanya berkurang di layar ponsel, sementara barang yang kita beli tetap berada di tangan. Hal tersebut mungkin terlihat sederhana, tetapi dapat membuat pengeluaran kecil terasa lebih ringan. Membeli minuman seharga Rp15.000, membayar ongkos kirim Rp10.000, membeli camilan Rp20.000, atau melakukan transaksi kecil lainnya mungkin tidak terasa berat jika dilakukan satu per satu. Namun, pengeluaran kecil yang dilakukan berulang kali tetap akan menjadi jumlah yang besar. Sebagai mahasiswa, hal seperti ini cukup dekat dengan kehidupan sehari-hari. Kadang kita merasa hanya mengeluarkan uang sedikit. Hari ini membeli makanan, besok membeli minuman, kemudian membayar transportasi, membeli kebutuhan kecil, dan melakukan transaksi lainnya. Karena semuanya dilakukan secara digital, jumlah pengeluaran tersebut terkadang baru terasa ketika kita melihat saldo atau memeriksa riwayat transaksi. Di sinilah literasi keuangan menjadi penting. Kemudahan teknologi seharusnya diikuti dengan kemampuan untuk mengendalikan penggunaan uang. Jangan sampai teknologi yang awalnya dibuat untuk mempermudah transaksi justru membuat kita semakin sulit membedakan antara kebutuhan dan keinginan. Bukan berarti kita harus kembali sepenuhnya menggunakan uang tunai atau menghindari pembayaran digital. Dunia terus berkembang dan pembayaran digital sudah menjadi bagian dari kehidupan masyarakat. Yang perlu berubah justru kebiasaan kita dalam menggunakannya. Salah satu langkah sederhana adalah mulai memperhatikan riwayat transaksi. Pengeluaran yang terlihat kecil dapat dicatat dan dijumlahkan. Dengan begitu, kita bisa mengetahui ke mana saja uang digunakan dalam satu minggu atau satu bulan. Selain itu, sebelum melakukan pembayaran, kita juga bisa membiasakan diri bertanya: “Ini memang kebutuhan atau hanya karena mudah untuk dibeli?” Pertanyaan sederhana tersebut bisa menjadi pengingat sebelum melakukan transaksi. Kemajuan teknologi pembayaran merupakan sesuatu yang positif selama pengguna tetap memiliki kendali. Teknologi seharusnya membuat hidup lebih mudah, bukan membuat kita kehilangan kendali atas keuangan sendiri. Pada akhirnya, persoalannya bukan tentang seberapa sering kita menggunakan QRIS atau mobile banking. Persoalannya adalah apakah kita masih sadar ketika uang keluar dari rekening. Karena di era ketika membayar hanya membutuhkan beberapa detik, kemampuan untuk berpikir sebelum mengeluarkan uang justru menjadi semakin penting.