
Berutang Semudah Memindai QRIS dengan Kartu Kredit Indonesia (KKI)


Tulisan dari Annisa Nurhamidah tidak mewakili pandangan dari redaksi kumparan
 Perbesar
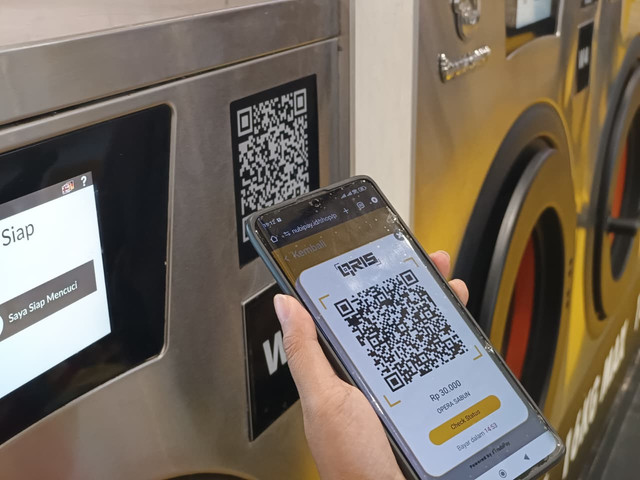
Kini, berutang kian mudah. Cukup memindai QRIS
Quick Response Code Indonesia Standard (QRIS) telah mengubah kebiasaan masyarakat Indonesia dalam bertransaksi. Membayar makan siang, membeli kopi, berbelanja di minimarket, bahkan membayar pedagang kaki lima kini cukup dengan membuka ponsel dan memindai kode QR. Setelah QRIS semakin lekat dengan transaksi sehari-hari, Bank Indonesia kembali membawa inovasi pada sistem pembayaran domestik dengan memperluas Kartu Kredit Indonesia (KKI) ke segmen ritel pada 17 Agustus 2026.
Ada satu hal yang membuat KKI menarik untuk diperhatikan. Kartu ini dapat digunakan sebagai sumber dana dalam transaksi QRIS dengan fasilitas penundaan pembayaran atau deferred payment. Sederhananya, masyarakat tetap bisa memindai QRIS seperti biasa, tetapi uang yang digunakan tidak langsung berasal dari saldo rekening. Nilai transaksi tersebut akan masuk ke tagihan kartu kredit untuk dibayar kemudian.
Di sinilah KKI membawa perubahan yang cukup penting. Selama ini QRIS identik dengan transaksi yang langsung mengurangi saldo rekening atau dompet digital. Pengguna relatif mudah mengetahui konsekuensi dari keputusan belanjanya: membeli sesuatu berarti saldo langsung berkurang. Dengan KKI, hubungan itu berubah. Barang diperoleh hari ini, sementara pembayaran dilakukan kemudian.
Lantas, apakah kemudahan ini berpotensi membuat masyarakat semakin konsumtif?
Sebelum menjawab pertanyaan itu, perlu dipahami bahwa KKI bukan sekadar kartu kredit baru dengan nama berbeda. Salah satu karakter utamanya adalah pemrosesan transaksi yang dilakukan melalui infrastruktur pembayaran domestik, yaitu Gerbang Pembayaran Nasional (GPN).
Berbeda dengan kartu kredit yang menggunakan skema pembayaran internasional seperti Visa atau Mastercard, KKI mengandalkan sistem domestik. Penggunaan infrastruktur dalam negeri tersebut menjadi bagian dari upaya memperkuat kemandirian sistem pembayaran nasional sekaligus mengurangi ketergantungan terhadap jaringan pembayaran asing.
Tujuan tersebut menjadi semakin relevan ketika melihat besarnya ekosistem QRIS di Indonesia. Sampai Juni 2026, Bank Indonesia mencatat QRIS telah digunakan oleh sekitar 65,77 juta pengguna dan menjangkau 44,86 juta merchant. Sebagian besar merchant tersebut merupakan pelaku usaha mikro, kecil, dan menengah.
Artinya, ketika fasilitas kredit mulai terhubung dengan QRIS, yang terjadi bukan sekadar lahirnya satu produk kartu kredit baru. Fasilitas pembayaran yang ditunda semakin dekat dengan transaksi sehari-hari masyarakat.
Di satu sisi, kemudahan tersebut dapat memberikan manfaat. KKI bisa menjadi alternatif sumber likuiditas jangka pendek ketika terdapat kebutuhan yang harus segera dibayar sementara dana baru tersedia beberapa waktu kemudian. Dibandingkan membawa uang tunai atau menggunakan instrumen pembayaran yang infrastrukturnya bergantung pada jaringan internasional, KKI menawarkan pilihan pembayaran yang dibangun di atas ekosistem domestik.
Kehadirannya juga menarik ketika masyarakat semakin mengenal skema buy now, pay later atau paylater. Konsepnya memang tidak sepenuhnya sama, tetapi keduanya memiliki satu kesamaan penting: konsumen bisa menikmati barang atau jasa sekarang dan membayarnya kemudian.
Namun, kemudahan tersebut juga menjadi titik yang perlu diwaspadai. Sebab, KKI tetap merupakan fasilitas kredit. Transaksi yang terlihat sederhana di layar ponsel pada akhirnya tetap menjadi utang yang harus dibayar. Ada jatuh tempo, limit kredit, bunga apabila pembayaran tidak dilakukan sesuai ketentuan, serta kemungkinan biaya keterlambatan.
Persoalannya bukan semata-mata pada produknya, melainkan pada cara manusia merespons kemudahan. Ketika pembayaran tunai dilakukan, seseorang dapat melihat uang berpindah tangan. Saat menggunakan kartu debit atau QRIS yang terhubung ke rekening, saldo langsung berkurang. Ada “rasa kehilangan” yang muncul ketika uang keluar.
Sebaliknya, transaksi kredit membuat konsekuensi tersebut tidak langsung terasa. Barang sudah diterima, makanan sudah disantap, atau layanan sudah digunakan, sementara pembayaran baru muncul dalam tagihan beberapa minggu kemudian. Jika tidak dikendalikan, jarak antara waktu membeli dan waktu membayar inilah yang dapat membuat seseorang lebih mudah mengatakan, “Tidak apa-apa, bayar nanti.”
Satu transaksi mungkin terlihat kecil. Kopi Rp30 ribu, makan siang Rp50 ribu, atau belanja kebutuhan tambahan Rp100 ribu. Namun, ketika transaksi kecil tersebut dilakukan berulang kali menggunakan fasilitas kredit, jumlahnya dapat membesar tanpa terasa.
Apalagi QRIS memang dirancang untuk membuat pembayaran semakin cepat dan praktis. Kini proses mengambil keputusan untuk berutang pun berpotensi menjadi sama praktisnya: buka aplikasi, pindai QRIS, pilih sumber dana, selesai.
Karena itu, pertanyaan mengenai apakah KKI membuat masyarakat konsumtif sebenarnya tidak bisa dijawab hanya dengan “ya” atau “tidak”. KKI tidak otomatis mengubah seseorang menjadi konsumtif. Seseorang yang memiliki perencanaan keuangan baik dapat menggunakan fasilitas kredit untuk mengatur arus kas tanpa harus terjebak utang. Sebaliknya, pengguna yang terbiasa membeli sesuatu berdasarkan keinginan dan bukan kemampuan bayar tetap dapat menghadapi masalah meskipun limit kreditnya relatif kecil.
Justru, kehadiran KKI menunjukkan bahwa literasi keuangan harus berkembang secepat inovasi sistem pembayaran. Masyarakat tidak cukup hanya memahami cara memindai QRIS atau memilih metode pembayaran. Pengguna juga perlu memahami perbedaan antara uang yang benar-benar dimiliki dan fasilitas kredit yang terlihat seperti uang tambahan.
Limit kartu kredit bukan tambahan penghasilan. Sisa limit Rp5 juta, misalnya, bukan berarti seseorang memiliki tambahan uang Rp5 juta yang bebas dibelanjakan. Setiap rupiah yang digunakan tetap harus dibayar dari pendapatan pada masa mendatang.
Karena itu, manfaat KKI akan sangat bergantung pada bagaimana masyarakat menggunakannya. Untuk kebutuhan terencana dan dengan kemampuan bayar yang jelas, fasilitas penundaan pembayaran dapat membantu mengelola arus kas. Namun, jika digunakan untuk memenuhi keinginan yang terus bertambah, kemudahan yang sama dapat berubah menjadi tumpukan tagihan.
Pada akhirnya, persoalan utama KKI bukan apakah produk ini baik atau buruk. Inovasi pembayaran memang seharusnya membuat transaksi semakin mudah, efisien, dan mandiri. Namun, semakin mudah sebuah fasilitas kredit digunakan, semakin besar pula kebutuhan masyarakat untuk memahami konsekuensi di balik satu kali klik atau pindai.
KKI memang tidak otomatis membuat kita konsumtif. Tetapi ia mengubah satu hal penting: berutang kini dapat dilakukan semudah memindai QRIS.
Dan ketika membayar nanti semakin mudah, tantangan sebenarnya adalah apakah kita masih mampu menahan keinginan membeli sekarang.