
Tekanan Finansial di Bangku Kuliah: Mengapa Manajemen Keuangan Penting bagi Mahasiswa?
Seorang Mahasiswa Program studi Manajemen Universitas Pamulang.
·waktu baca 8 menit


Tulisan dari Yosua Nikolas tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Manajemen Keuangan sebagai Bagian dari Kehidupan Akademik
Kehidupan mahasiswa sering kali identik dengan kegiatan perkuliahan, penyelesaian tugas, aktivitas organisasi, dan persiapan menghadapi dunia kerja. Namun, ada satu aspek yang turut menentukan kelancaran kehidupan akademik, yaitu kemampuan mengelola keuangan. Mahasiswa perlu membagi sumber daya yang dimiliki untuk memenuhi kebutuhan makan, transportasi, tempat tinggal, akses internet, buku, kegiatan perkuliahan, serta kebutuhan sosial. Berbagai pengeluaran tersebut menuntut mahasiswa mengambil keputusan secara rutin, bahkan ketika sumber keuangan yang tersedia terbatas.
Pengelolaan keuangan menjadi semakin penting ketika mahasiswa mulai menjalani kehidupan yang lebih mandiri. Sebagian mahasiswa mengandalkan uang saku dari keluarga, sementara yang lain memperoleh pendapatan dari pekerjaan paruh waktu, beasiswa, atau sumber penghasilan lainnya. Perbedaan sumber dana tersebut membuat situasi keuangan mahasiswa tidak selalu sama. Meskipun demikian, semuanya membutuhkan kemampuan menentukan prioritas, memperkirakan pengeluaran, dan menyesuaikan kebutuhan dengan sumber daya yang tersedia.
Persoalan keuangan mahasiswa juga tidak selalu disebabkan oleh kurangnya pendapatan. Kesulitan dapat muncul karena tidak adanya perencanaan yang jelas, kebiasaan berbelanja secara spontan, atau kurangnya perhatian terhadap pengeluaran kecil yang dilakukan berulang kali. Tanpa pencatatan yang memadai, mahasiswa mungkin tidak menyadari bahwa sebagian besar anggarannya telah digunakan sebelum kebutuhan utama terpenuhi. Oleh sebab itu, manajemen keuangan perlu dipahami sebagai keterampilan praktis yang membantu mahasiswa mengelola keterbatasan secara lebih terarah, bukan sekadar kegiatan menghitung uang masuk dan uang keluar.
Tekanan Finansial dan Dampaknya terhadap Pengambilan Keputusan
Tekanan finansial dapat muncul ketika seseorang merasa sumber daya yang dimiliki tidak cukup untuk memenuhi kebutuhan yang harus dipenuhi. Pada mahasiswa, kondisi ini dapat terjadi ketika uang bulanan harus mencukupi kebutuhan sehari-hari sekaligus membiayai keperluan akademik, seperti membeli buku, mencetak tugas, mengikuti praktikum, atau membayar transportasi tambahan. Ketika beberapa kebutuhan muncul dalam waktu berdekatan, mahasiswa harus menentukan pilihan berdasarkan tingkat urgensi dan kemampuan finansialnya.
Tekanan keuangan menjadi lebih rumit ketika pengeluaran tidak terduga muncul pada saat anggaran sudah terbatas. Mahasiswa mungkin harus memperbaiki perangkat yang digunakan untuk kuliah, mengganti kebutuhan pribadi, atau melakukan perjalanan yang tidak direncanakan. Jika tidak memiliki dana cadangan, pengeluaran tersebut dapat memaksa mereka mengurangi alokasi untuk kebutuhan lain. Dalam situasi seperti ini, masalah keuangan tidak hanya berkaitan dengan jumlah uang yang tersedia, tetapi juga dengan kemampuan mengantisipasi perubahan dan menyusun prioritas.
Penelitian yang dipublikasikan pada 15 Juli 2026 dalam Media Riset Bisnis Ekonomi Sains dan Terapan mengkaji pengaruh tekanan finansial, pengaruh sosial, dan literasi keuangan digital terhadap perilaku pengelolaan keuangan mahasiswa Fakultas Ekonomi dan Bisnis Universitas Negeri Jakarta. Penelitian tersebut melibatkan 251 mahasiswa angkatan 2022 yang dipilih dari populasi 721 mahasiswa menggunakan metode proportionate random sampling. Hasilnya menunjukkan bahwa tekanan finansial cenderung memengaruhi perilaku pengelolaan keuangan secara negatif, sedangkan pengaruh sosial dan literasi keuangan digital berkontribusi positif dan signifikan dalam model penelitian tersebut.
Temuan tersebut memperlihatkan bahwa perilaku keuangan mahasiswa berkaitan dengan kondisi psikologis dan lingkungan, selain pengetahuan finansial. Namun, hasil penelitian pada satu kelompok mahasiswa tidak dapat langsung dianggap mewakili seluruh mahasiswa di Indonesia. Penelitian tersebut tetap berguna untuk menunjukkan bahwa tekanan keuangan layak diperhatikan dalam pengembangan program edukasi finansial di perguruan tinggi, terutama agar mahasiswa tidak hanya memahami konsep pengelolaan uang, tetapi juga mampu menerapkannya dalam kondisi nyata.
Pentingnya Anggaran dan Pencatatan Pengeluaran
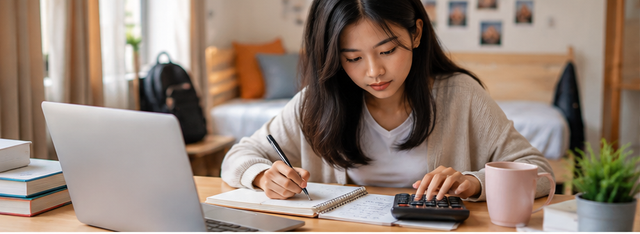
Salah satu langkah awal untuk mengelola keuangan adalah menyusun anggaran yang sesuai dengan kondisi masing-masing. Mahasiswa dapat memulai dengan mencatat sumber pemasukan, kebutuhan rutin, pengeluaran akademik, kebutuhan sosial, dan dana yang ingin disisihkan. Pembagian ini membantu memberikan gambaran mengenai berapa banyak uang yang tersedia untuk setiap kebutuhan. Anggaran tidak harus menggunakan rumus yang rumit karena tujuan utamanya adalah membantu pengambilan keputusan, bukan menambah beban administratif.
Pencatatan pengeluaran juga penting karena transaksi kecil sering kali tidak diperhitungkan ketika seseorang menilai kondisi keuangannya. Pembelian makanan ringan, minuman, biaya perjalanan tambahan, atau layanan digital mungkin terasa ringan jika dilihat secara terpisah. Namun, jika dilakukan berulang kali, pengeluaran tersebut dapat mengambil bagian yang cukup berarti dari anggaran bulanan. Dengan mencatat transaksi, mahasiswa bisa mengetahui pola penggunaan uang dan menentukan bagian yang perlu disesuaikan.
Anggaran yang baik bukan berarti melarang semua pengeluaran untuk hiburan atau kegiatan sosial. Kehidupan mahasiswa tetap membutuhkan ruang untuk berinteraksi dengan teman, mengikuti kegiatan organisasi, dan menikmati waktu luang. Yang perlu diperhatikan adalah apakah pengeluaran tersebut telah diperhitungkan dan tidak mengganggu kebutuhan yang lebih penting. Anggaran yang realistis justru memberi ruang bagi kegiatan rekreatif selama pengeluarannya masih berada dalam batas kemampuan finansial.
Selain kebutuhan rutin, mahasiswa perlu mempertimbangkan pengeluaran yang muncul secara berkala atau tidak terduga. Biaya membeli perlengkapan kuliah, memperbarui perangkat belajar, atau mengikuti kegiatan akademik tertentu dapat dipersiapkan apabila direncanakan sejak awal. Sementara itu, dana cadangan dapat dibangun secara bertahap sesuai kemampuan. Jumlahnya tidak harus sama bagi setiap mahasiswa karena keadaan ekonomi, tanggungan, dan sumber pendapatan mereka berbeda-beda.
Peran Literasi Keuangan Digital
Perkembangan teknologi membuat pembayaran semakin mudah dilakukan melalui transfer bank, dompet digital, dan berbagai aplikasi keuangan. Kemudahan ini membantu mahasiswa menyelesaikan transaksi dengan cepat, tetapi juga menuntut pemahaman tentang keamanan dan konsekuensi penggunaannya. Mahasiswa perlu memahami biaya layanan, ketentuan transaksi, perlindungan data pribadi, keamanan akun, serta risiko penipuan yang dapat terjadi melalui saluran digital.
Literasi keuangan digital tidak sebatas kemampuan mengoperasikan aplikasi. Keterampilan ini juga berkaitan dengan kemampuan menilai informasi sebelum mengambil keputusan. Misalnya, sebelum menggunakan produk keuangan tertentu, mahasiswa perlu memeriksa penyedia layanan, membaca ketentuan yang relevan, memahami biaya yang mungkin timbul, dan menilai apakah layanan tersebut sesuai dengan kebutuhannya. Popularitas sebuah aplikasi atau banyaknya rekomendasi di media sosial tidak dengan sendirinya membuktikan bahwa produk tersebut tepat untuk setiap pengguna.
Kemudahan pembayaran digital juga dapat membuat pengeluaran terasa lebih ringan karena transaksi dilakukan tanpa menyerahkan uang tunai secara langsung. Oleh sebab itu, mahasiswa dapat mengimbanginya dengan mencatat transaksi segera setelah dilakukan atau memeriksa riwayat pengeluaran secara berkala. Kebiasaan tersebut membantu menjaga kesadaran terhadap jumlah uang yang telah digunakan. Teknologi akan lebih bermanfaat apabila digunakan untuk mendukung perencanaan, bukan sekadar mempercepat konsumsi.
Perguruan Tinggi dan Pendidikan Finansial yang Praktis
Perguruan tinggi memiliki peluang untuk memperkuat keterampilan finansial mahasiswa melalui pembelajaran dan kegiatan pendukung yang dekat dengan kehidupan sehari-hari. Materi mengenai anggaran, prioritas kebutuhan, tabungan, risiko transaksi digital, dan keputusan konsumsi dapat diperkenalkan melalui seminar, lokakarya, orientasi mahasiswa baru, maupun program pengabdian kepada masyarakat. Pendekatan praktis diperlukan agar pengetahuan keuangan tidak berhenti pada definisi, tetapi dapat diterapkan dalam keputusan nyata.
Pembelajaran tersebut tidak harus menjadi tanggung jawab program studi ekonomi, manajemen, atau akuntansi saja. Mahasiswa dari berbagai disiplin ilmu menghadapi kebutuhan finansial dan menggunakan layanan keuangan dalam keseharian mereka. Karena itu, pendidikan finansial dasar dapat dirancang agar relevan untuk semua mahasiswa, dengan contoh yang berbeda sesuai kebutuhan mereka. Latihan membuat anggaran bulanan, membandingkan pilihan pengeluaran, atau mengevaluasi sebuah kasus keuangan dapat menjadi cara sederhana untuk menghubungkan teori dan praktik.
Organisasi mahasiswa juga dapat menjadi ruang pembelajaran yang bermanfaat. Pengelolaan dana kegiatan, penyusunan rencana anggaran, pencatatan pemasukan dan pengeluaran, serta pembuatan laporan pertanggungjawaban melatih mahasiswa memahami prinsip perencanaan dan akuntabilitas. Praktik ini sekaligus memberikan pengalaman bahwa keputusan keuangan harus didukung informasi yang jelas dan dapat dipertanggungjawabkan, baik ketika mengelola uang pribadi maupun dana organisasi.
Meski demikian, pendidikan finansial perlu memperhatikan keragaman kondisi mahasiswa. Program yang baik tidak seharusnya menganggap bahwa semua mahasiswa memiliki uang saku, pendapatan, dan dukungan keluarga yang sama. Sebaliknya, pendekatan pembelajaran harus menghindari sikap menyalahkan individu yang menghadapi keterbatasan ekonomi. Keterampilan mengatur uang memang penting, tetapi tidak semua masalah finansial dapat diselesaikan hanya melalui penghematan; sebagian situasi juga membutuhkan dukungan sosial, bantuan pendidikan, atau akses terhadap informasi mengenai layanan kampus.
Membangun Kebiasaan Finansial yang Berkelanjutan
Manajemen keuangan akan memberikan manfaat apabila diterapkan secara konsisten dan dievaluasi sesuai kondisi yang berubah. Mahasiswa dapat menetapkan waktu tertentu setiap minggu untuk memeriksa pengeluaran, melihat apakah anggaran masih realistis, serta mengenali kebutuhan yang belum terakomodasi. Jika rencana awal tidak berjalan baik, anggaran dapat diperbaiki berdasarkan pengalaman. Evaluasi semacam ini bukan tanda kegagalan, melainkan bagian dari proses membangun kebiasaan yang lebih sesuai dengan kebutuhan nyata.
Mahasiswa juga dapat menetapkan tujuan keuangan jangka menengah, misalnya menyiapkan dana untuk membeli perangkat penunjang kuliah, mengikuti sertifikasi, atau mengantisipasi kebutuhan akademik yang akan datang. Tujuan yang jelas membantu menentukan prioritas dan menilai konsekuensi setiap pengeluaran. Namun, tujuan tersebut tetap perlu disesuaikan dengan kemampuan keuangan. Kebiasaan finansial yang sehat bukan perlombaan untuk mengumpulkan uang paling banyak, melainkan kemampuan mengambil keputusan secara sadar, proporsional, dan bertanggung jawab.
Pada akhirnya, tekanan finansial mahasiswa perlu dipahami sebagai persoalan yang melibatkan kondisi ekonomi, kebiasaan, pengetahuan, dan lingkungan sosial. Perencanaan keuangan tidak serta-merta menghilangkan seluruh kesulitan, tetapi dapat membantu mahasiswa menggunakan sumber daya yang dimiliki dengan lebih terarah. Bagi perguruan tinggi, memperkuat pendidikan finansial merupakan salah satu upaya untuk mendukung mahasiswa menjalani kehidupan akademik sekaligus mempersiapkan tanggung jawab yang lebih besar setelah lulus.
Referensi utama:
Rihab, S. S., Takidah, E., & Indriani, S. (2026). Pengaruh Financial Stress, Social Influence, dan Digital Financial Literacy terhadap Financial Management Behavior. Media Riset Bisnis Ekonomi Sains dan Terapan. https://garuda.kemdiktisaintek.go.id/documents/detail/6458486