
Kredit Perbankan Tumbuh Tinggi, Mengapa UMKM Masih Sulit Mendapat Modal?
Yuni Sumarni Mahasiswa Manajemen Keuangan Universitas Pamulang yang menggunakan Kumparan sebagai media untuk berbagi tulisan dan memenuhi tugas perkuliahan.
·waktu baca 5 menit


Tulisan dari Yuni Sumarni tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Kredit perbankan Indonesia terus menunjukkan pertumbuhan. Bank Indonesia mencatat kredit perbankan pada Juli 2026 tumbuh 13,58 persen secara tahunan (year-on-year/yoy), meningkat dibandingkan pertumbuhan pada Juni yang mencapai 12,67 persen.
Kenaikan tersebut tentu menjadi kabar baik bagi perekonomian. Aktivitas pembiayaan masih berjalan dan kebutuhan masyarakat maupun dunia usaha terhadap kredit tetap tinggi.
Namun, ada satu hal yang menarik untuk diperhatikan. Pertumbuhan kredit yang tinggi tidak serta-merta membuat semua pelaku usaha lebih mudah mendapatkan modal.
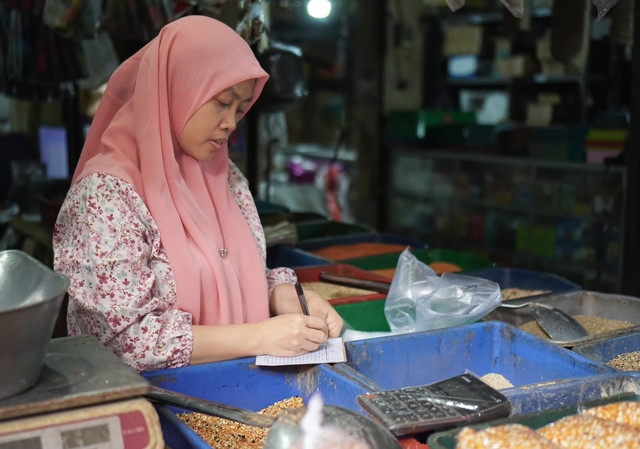
Bagi sebagian pelaku Usaha Mikro, Kecil, dan Menengah (UMKM), mengakses pembiayaan masih memiliki tantangan tersendiri. Persoalannya bukan hanya mengenai ketersediaan dana di bank. Ada proses penilaian yang harus dilewati sebelum sebuah pengajuan kredit dinyatakan layak.
Lantas, jika kredit perbankan tumbuh hingga 13,58 persen, mengapa UMKM masih bisa kesulitan mendapatkan modal?
Salah satu jawabannya ada pada proses analisis kredit.
Mengapa Bank Tidak Bisa Sembarangan Memberikan Kredit?
Ketika seseorang mengajukan kredit, bank tentu tidak bisa langsung menyerahkan dana begitu saja. Ada risiko yang harus diperhitungkan, terutama apakah calon debitur mampu mengembalikan pinjaman sesuai dengan kesepakatan.
Karena itu, bank perlu melihat kondisi calon debitur secara lebih menyeluruh. Salah satu pendekatan yang dikenal dalam analisis kredit adalah prinsip 6C, yaitu Character, Capacity, Capital, Collateral, Condition, dan Constraint.
Character digunakan untuk melihat karakter dan rekam jejak calon debitur, termasuk bagaimana ia memenuhi kewajiban keuangannya.
Kemudian ada Capacity, yaitu kemampuan calon debitur untuk membayar kembali pinjaman. Bagi pelaku UMKM, kondisi arus kas dan kemampuan usaha menghasilkan pendapatan menjadi bagian penting yang perlu diperhatikan.
Capital berkaitan dengan modal yang dimiliki pemilik usaha. Modal sendiri dapat menunjukkan seberapa besar pemilik ikut menanggung risiko dalam menjalankan usahanya.
Selanjutnya, Collateral atau jaminan. Aset yang dijadikan jaminan dapat menjadi pengaman bagi lembaga keuangan apabila terjadi gagal bayar.
Sementara Condition melihat kondisi usaha dari lingkungan yang lebih luas, seperti keadaan industri, pasar, regulasi, hingga perekonomian. Ada pula Constraint, yaitu berbagai hambatan yang mungkin mengganggu kegiatan usaha.
Jadi, bank tidak hanya bertanya,
“Ada jaminannya atau tidak?”
Bank juga perlu melihat apakah usaha tersebut berjalan dengan baik dan memiliki kemampuan untuk membayar kembali pinjaman.
Kalau Tidak Punya Laporan Keuangan dan Agunan, Bagaimana?
Persoalan mulai muncul ketika kondisi usaha belum tercatat dengan baik.
Sebagian pelaku UMKM masih mencampurkan uang usaha dengan kebutuhan pribadi. Pemasukan dan pengeluaran pun terkadang belum dicatat secara rutin. Bagi pemilik usaha, hal ini mungkin terlihat sepele. Namun, bagi lembaga keuangan, pencatatan tersebut dibutuhkan untuk melihat kondisi bisnis secara lebih jelas.
Misalnya, sebuah usaha mengajukan pinjaman untuk menambah modal. Bank perlu mengetahui bagaimana usaha tersebut menghasilkan pendapatan, seperti apa arus kasnya, dan apakah pendapatan yang ada cukup untuk membayar cicilan.
Tanpa catatan yang memadai, gambaran mengenai kondisi usaha menjadi lebih sulit diperoleh.
Persoalan lainnya adalah agunan. Tidak semua pelaku UMKM memiliki aset yang bisa digunakan sebagai jaminan sesuai dengan persyaratan pembiayaan.
Namun, keterbatasan laporan keuangan atau agunan tidak selalu berarti kesempatan memperoleh pembiayaan berhenti sampai di situ. Teknologi mulai memberikan alternatif dalam melihat aktivitas dan kelayakan sebuah usaha.
Bisakah Jejak Digital Membantu UMKM Mendapat Modal?
Cara UMKM bertransaksi sekarang sudah banyak berubah. Penjualan yang sebelumnya hanya dicatat di buku bisa dilakukan melalui QRIS, aplikasi kasir, maupun berbagai platform digital.
Transaksi tersebut meninggalkan rekam jejak digital. Jika digunakan secara konsisten, data transaksi dapat memberikan gambaran mengenai aktivitas penjualan dan arus kas sebuah usaha.
Hal ini kemudian berkaitan dengan alternative credit scoring atau Pemeringkat Kredit Alternatif (PKA).
Otoritas Jasa Keuangan (OJK) mencatat terdapat delapan PKA yang terdaftar hingga Juli 2026. Kehadiran PKA menjadi bagian dari perkembangan teknologi di sektor keuangan dan dapat membantu proses penilaian calon debitur menggunakan informasi alternatif.
Bagi UMKM, perkembangan ini cukup penting. Pelaku usaha yang belum memiliki laporan keuangan formal tetap dapat mulai membangun rekam jejak melalui aktivitas bisnis yang mereka lakukan sehari-hari.
Tentu, data digital bukan berarti menggantikan seluruh proses analisis kredit. Lembaga keuangan tetap perlu mempertimbangkan berbagai faktor sebelum memutuskan memberikan pembiayaan.
Teknologi juga mulai digunakan untuk membantu pekerjaan analis. Pada 2026, DBS mengembangkan agentic AI untuk membantu proses analisis kredit korporasi, termasuk mengolah informasi dan membuat draf awal credit memo.
Penggunaan AI menunjukkan bahwa proses analisis kredit juga ikut berubah seiring perkembangan teknologi. Meski begitu, keputusan akhir tetap membutuhkan pertimbangan manusia karena kondisi setiap debitur tidak selalu bisa dijelaskan hanya melalui data.
Kredit Besar Belum Tentu Berarti Aksesnya Merata
Pertumbuhan kredit perbankan sebesar 13,58 persen pada Juli 2026 menunjukkan bahwa aktivitas pembiayaan terus bergerak. Namun, angka tersebut belum cukup untuk menggambarkan apakah setiap pelaku usaha sudah memiliki kesempatan yang sama dalam memperoleh modal.
Bagi UMKM, kesiapan mendapatkan pembiayaan sebenarnya dapat dibangun dari hal-hal yang cukup sederhana. Memisahkan uang pribadi dan uang usaha, mencatat pemasukan serta pengeluaran, menjaga riwayat pembayaran, dan menggunakan transaksi digital secara konsisten dapat membantu usaha memiliki catatan keuangan yang lebih jelas.
Dari sisi perbankan, perkembangan data alternatif juga membuka peluang untuk mengenali kondisi UMKM dengan cara yang lebih beragam. Meski begitu, prinsip kehati-hatian tetap diperlukan agar pembiayaan yang diberikan tidak justru menimbulkan masalah baru.
Sebab, pertumbuhan kredit bukan hanya soal berapa besar dana yang berhasil disalurkan.
Yang lebih penting adalah ke mana modal tersebut mengalir, siapa yang mendapat manfaat, dan apakah modal itu benar-benar mampu membantu usaha berkembang.