
QRIS Bukan Musuh: Memberantas Judi Online Tanpa Mengorbankan UMKM
Mahasiswa Universitas Pamulang Program Studi Akuntansi Perpajakan
·waktu baca 5 menit


Tulisan dari Muhammad Zaidan Nashir tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Kategori: Opini, Ekonomi Digital, Teknologi
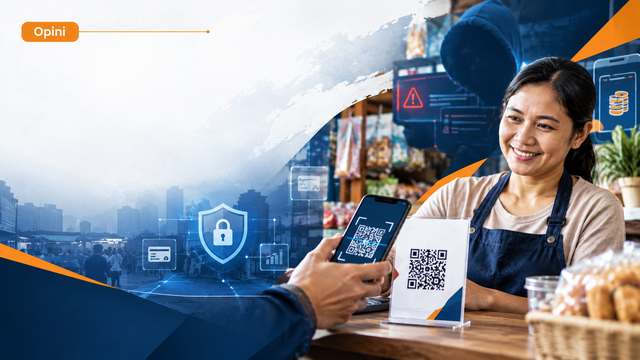
Kemudahan pembayaran digital seharusnya menjadi kabar baik bagi masyarakat dan pelaku usaha. Pedagang kecil dapat menerima pembayaran tanpa uang tunai, konsumen bertransaksi lebih praktis, dan kegiatan ekonomi bergerak lebih cepat. Namun, kemudahan yang sama juga dapat disalahgunakan oleh jaringan perjudian online untuk menerima aliran dana.
Persoalannya bukan terletak pada teknologi pembayaran itu sendiri. Tantangan sesungguhnya adalah bagaimana memastikan sistem pembayaran yang sah tidak menjadi saluran bagi aktivitas ilegal.
Data Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK) memperlihatkan bahwa persoalan ini membutuhkan perhatian serius. Dalam laporan mengenai aktivitas perjudian online pada Semester I 2026, PPATK mencatat perputaran dana sebesar Rp86,82 triliun dalam 467,32 juta transaksi. Nilai deposit yang tercatat mencapai Rp22,05 triliun melalui rekening bank, dompet elektronik, dan QRIS.
Dalam periode tersebut, deposit melalui QRIS mencapai Rp12,36 triliun dalam 198,77 juta transaksi. Angka ini menunjukkan besarnya peran kanal pembayaran berbasis kode QR dalam transaksi yang teridentifikasi berkaitan dengan perjudian online.
Namun, satu hal harus ditegaskan: besarnya transaksi yang terdeteksi tidak berarti seluruh transaksi QRIS mencurigakan. QRIS tetap merupakan instrumen pembayaran legal yang digunakan masyarakat untuk berbagai kegiatan ekonomi.
Karena itu, kebijakan pemberantasan judi online tidak boleh berubah menjadi kecurigaan terhadap teknologi yang justru membantu jutaan pelaku usaha.
Jangan Salah Sasaran
QRIS telah menjadi bagian dari aktivitas ekonomi sehari-hari. Warung makan, pedagang pasar, toko kelontong, hingga pelaku usaha rumahan memanfaatkan pembayaran digital untuk mempermudah transaksi dengan pelanggan.
Apabila respons terhadap penyalahgunaan QRIS dilakukan secara serampangan, pelaku UMKM berisiko ikut menanggung dampaknya. Pembatasan yang tidak proporsional dapat menambah beban usaha, mengurangi kenyamanan konsumen, dan menghambat perluasan inklusi keuangan digital.
Di sinilah pentingnya membedakan instrumen pembayaran dari pihak yang menyalahgunakannya.
Sebuah teknologi tidak dapat dinilai hanya berdasarkan tindakan sebagian penggunanya. Yang perlu ditindak adalah jaringan yang memanfaatkan identitas palsu, merchant fiktif, rekening penampungan, atau pola transaksi yang terindikasi berkaitan dengan aktivitas ilegal.
Pendekatan tersebut lebih adil sekaligus lebih efektif. Negara tidak perlu mengorbankan manfaat pembayaran digital hanya untuk mengejar pelaku kejahatan.
Mengapa Pengawasan Harus Menyasar Jaringan?
Pemberantasan judi online tidak cukup dilakukan dengan memblokir situs yang dapat muncul kembali menggunakan alamat berbeda. Penindakan juga harus menyentuh jalur keuangan yang memungkinkan aktivitas tersebut terus berlangsung.
Dalam konteks ini, pengawasan transaksi menjadi instrumen penting. Bank, penyedia jasa pembayaran, penyelenggara QRIS, PPATK, dan aparat penegak hukum memiliki peran yang saling melengkapi.
Pertama, proses verifikasi merchant harus diperkuat. Identitas pemilik usaha, kesesuaian kegiatan bisnis, dan keabsahan dokumen perlu diperiksa secara memadai. Pemantauan juga perlu dilakukan setelah merchant aktif, bukan hanya saat pendaftaran.
Kedua, pola transaksi yang tidak sesuai dengan karakteristik usaha perlu dianalisis. Lonjakan transaksi yang tidak wajar, aktivitas berulang dengan pola tertentu, atau ketidaksesuaian antara profil merchant dan perilaku transaksinya dapat menjadi alasan untuk melakukan pemeriksaan lebih lanjut.
Meski demikian, indikator tersebut tidak boleh otomatis dianggap sebagai bukti tindak pidana. Pedagang yang ramai, misalnya, tidak seharusnya terkena pembatasan hanya karena volume transaksinya meningkat.
Ketiga, tindak lanjut harus berbasis bukti dan memiliki mekanisme koreksi. Apabila akun atau transaksi dibatasi karena dugaan penyalahgunaan, penyedia layanan perlu memiliki prosedur peninjauan yang jelas agar pelaku usaha yang tidak bersalah dapat memperoleh kepastian.
Keempat, penegakan hukum perlu menelusuri aliran dana hingga pihak yang mengendalikan jaringan. Penindakan terhadap akun di lapisan terluar saja berisiko membuat jaringan berpindah ke akun atau saluran lain.
Data Harus Dibaca dengan Cermat
Angka transaksi juga tidak boleh ditafsirkan secara terburu-buru. Perubahan jumlah transaksi yang teridentifikasi dapat dipengaruhi oleh aktivitas pelaku, perubahan pola pembayaran, maupun peningkatan kemampuan deteksi dan pelaporan.
Artinya, keberhasilan pemberantasan judi online tidak cukup diukur dari banyaknya rekening yang diperiksa atau situs yang diblokir. Pemerintah perlu menunjukkan apakah akses masyarakat terhadap perjudian semakin sulit, aliran dana ilegal benar-benar terputus, dan jaringan utama dapat dimintai pertanggungjawaban.
Evaluasi berkala yang transparan akan membantu publik memahami hasil kebijakan. Data mengenai rekening yang ditindak, nilai dana yang berhasil ditelusuri, tindak lanjut penegakan hukum, serta mekanisme pemulihan bagi pengguna layanan yang tidak bersalah perlu disajikan secara proporsional.
Dengan begitu, statistik bukan sekadar angka besar untuk menarik perhatian. Data menjadi dasar untuk menguji apakah kebijakan benar-benar efektif.
Literasi Digital Juga Harus Diperkuat
Pengawasan sistem pembayaran tidak akan cukup tanpa partisipasi masyarakat. Konsumen perlu memahami bahwa tawaran keuntungan instan melalui perjudian online dapat membawa risiko kehilangan uang, terjerat utang, dan penyalahgunaan data pribadi.
Pelaku UMKM juga perlu mendapatkan edukasi mengenai keamanan akun pembayaran, perlindungan kode QR, serta cara melaporkan transaksi atau permintaan pembayaran yang mencurigakan.
Penyedia layanan sebaiknya menyediakan panduan yang mudah dipahami, kanal pengaduan yang responsif, dan informasi yang jelas mengenai tindakan yang dapat dilakukan ketika akun mengalami masalah.
Literasi digital tidak boleh berhenti pada imbauan agar masyarakat berhati-hati. Edukasi harus disertai akses terhadap bantuan yang nyata dan perlindungan konsumen yang dapat digunakan ketika masalah terjadi.
Menjaga Kepercayaan terhadap Ekonomi Digital
Pemberantasan judi online dan pengembangan ekonomi digital bukan dua agenda yang harus dipertentangkan. Keduanya justru dapat berjalan beriringan apabila kebijakan disusun dengan tepat sasaran.
Pemerintah perlu memastikan bahwa pengawasan tidak hanya berorientasi pada pemblokiran, tetapi juga pada pembongkaran jaringan dan penelusuran aliran dana. Penyedia jasa pembayaran perlu memperkuat pengendalian risiko tanpa menjadikan pedagang kecil sebagai pihak yang menanggung beban terbesar. Sementara itu, masyarakat perlu mendapatkan perlindungan sekaligus pemahaman tentang risiko perjudian online.
QRIS bukan musuh. Teknologi pembayaran bukan penyebab tunggal perjudian online. Yang harus dihadapi adalah jaringan yang mengeksploitasi kemudahan transaksi untuk menjalankan aktivitas ilegal.
Ukuran keberhasilan kebijakan pada akhirnya bukan sekadar seberapa banyak transaksi dihentikan, melainkan seberapa efektif negara memutus jaringan perjudian, melindungi masyarakat, dan menjaga agar ekonomi digital tetap tumbuh secara sehat.
Memberantas kejahatan harus dilakukan dengan tegas, tetapi ketegasan yang baik selalu disertai ketepatan sasaran. Dengan prinsip itu, Indonesia dapat memperkuat pengawasan keuangan tanpa mengorbankan kepercayaan masyarakat terhadap pembayaran digital.
Sumber data utama: Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK), Judi Online Membajak Piala Dunia 2026, Deposit Tembus Rp1 Triliun, 5 Agustus 2026.
Catatan penulis: Artikel ini merupakan opini berdasarkan data publik, bukan pernyataan resmi PPATK atau Bank Indonesia.