
Akad Kafalah dalam Ekonomi Syariah
Student at Pamulang University
·waktu baca 4 menit


Tulisan dari Zulfikar Letryanto tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Ketika Jaminan Dibangun atas Dasar Kepercayaan
Dalam kehidupan sehari-hari, kita sering menemukan situasi ketika seseorang membutuhkan jaminan dari pihak lain untuk melakukan suatu transaksi. Misalnya, seseorang ingin mengajukan pembiayaan usaha, tetapi pihak pemberi pembiayaan membutuhkan kepastian bahwa kewajibannya akan dipenuhi. Dalam kondisi seperti ini, kehadiran seorang penjamin dapat menjadi solusi.
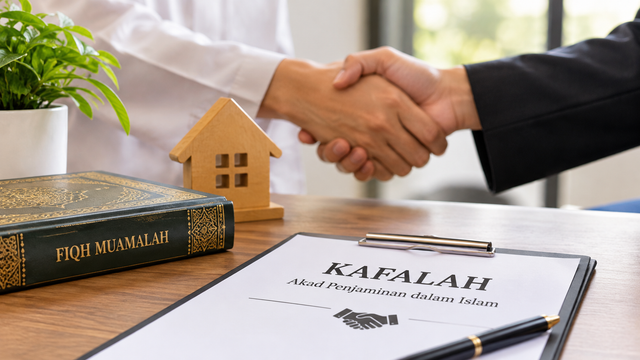
Dalam ekonomi Islam, konsep tersebut dikenal dengan istilah akad kafalah. Kafalah merupakan salah satu bentuk akad dalam fikih muamalah yang berkaitan dengan penjaminan kewajiban seseorang kepada pihak lain. Akad ini menunjukkan bahwa kegiatan ekonomi tidak hanya berhubungan dengan keuntungan, tetapi juga tanggung jawab, kepercayaan, dan sikap saling membantu.
Mengenal Apa Itu Akad Kafalah
Secara sederhana, kafalah adalah akad penjaminan ketika seseorang atau pihak tertentu bersedia menjamin kewajiban pihak lain kepada pihak ketiga. Orang yang memberikan jaminan disebut kafil, sedangkan orang yang dijamin disebut makful 'anhu. Adapun pihak penerima jaminan disebut makful lahu dan kewajiban yang dijamin disebut makful bih.
Contohnya, seorang pengusaha kecil bernama Ahmad ingin memperoleh pembiayaan untuk mengembangkan usahanya. Namun, lembaga keuangan membutuhkan pihak yang dapat memberikan jaminan. Kemudian, seorang rekannya bersedia menjadi penjamin apabila Ahmad tidak mampu memenuhi kewajibannya sesuai dengan akad.
Dari contoh tersebut, dapat dipahami bahwa kafalah berfungsi memberikan kepastian dan perlindungan kepada pihak yang menerima jaminan. Dengan demikian, transaksi dapat berjalan berdasarkan kesepakatan dan tanggung jawab yang jelas.
Dasar Hukum Kafalah dalam Islam
Akad kafalah memiliki dasar dalam ajaran Islam. Salah satu dalil yang menjadi landasannya terdapat dalam QS. Yusuf ayat 72, ketika terdapat pernyataan bahwa siapa yang dapat mengembalikan piala raja akan memperoleh hadiah berupa bahan makanan seberat beban unta, dan terdapat pernyataan jaminan atas hal tersebut.
Dalil ini menunjukkan adanya konsep penjaminan dalam aktivitas muamalah. Selain itu, prinsip tolong-menolong juga dijelaskan dalam QS. Al-Ma'idah ayat 2, yang memerintahkan umat Islam untuk saling membantu dalam kebaikan dan ketakwaan.
Di Indonesia, ketentuan mengenai akad kafalah juga dijelaskan dalam Fatwa Dewan Syariah Nasional Majelis Ulama Indonesia Nomor 11/DSN-MUI/IV/2000 tentang Kafalah. Fatwa tersebut menjadi salah satu pedoman penerapan kafalah dalam lembaga keuangan syariah.
Rukun dan Ketentuan dalam Akad Kafalah
Agar akad kafalah dapat dilaksanakan dengan benar, terdapat beberapa unsur yang harus diperhatikan, yaitu:
1. Kafil, yaitu pihak yang memberikan jaminan dan harus memiliki kecakapan hukum serta kerelaan dalam menanggung kewajiban.
2. Makful 'anhu, yaitu pihak yang kewajibannya dijamin.
3. Makful lahu, yaitu pihak yang menerima jaminan atau memiliki hak atas kewajiban tersebut.
4. Makful bih, yaitu objek atau kewajiban yang dijamin, baik berupa utang, barang, maupun pekerjaan, yang harus jelas dan sesuai prinsip syariah.
5. Ijab dan kabul, yaitu pernyataan kesepakatan antara pihak-pihak yang terlibat dalam akad.
Kejelasan mengenai pihak yang terlibat dan kewajiban yang dijamin sangat penting agar tidak menimbulkan kesalahpahaman maupun perselisihan di kemudian hari.
Penerapan Kafalah dalam Lembaga Keuangan Syariah
Dalam praktik modern, kafalah dapat ditemukan dalam berbagai kegiatan lembaga keuangan syariah. Salah satu contohnya adalah penjaminan pembiayaan bagi pelaku usaha.
Misalnya, seorang pelaku UMKM membutuhkan pembiayaan untuk mengembangkan bisnisnya. Lembaga keuangan atau lembaga penjaminan syariah dapat memberikan jaminan kepada pihak terkait berdasarkan akad kafalah. Dengan adanya penjaminan tersebut, pihak penerima pembiayaan memiliki dukungan tambahan untuk memenuhi persyaratan transaksi.
Selain itu, kafalah juga dapat diterapkan dalam bentuk bank garansi syariah dan penjaminan kewajiban dalam kegiatan bisnis.
Dalam Fatwa DSN-MUI Nomor 11/DSN-MUI/IV/2000, penjamin diperbolehkan menerima imbalan atau fee selama tidak memberatkan. Akad kafalah yang disertai imbalan tersebut bersifat mengikat dan tidak boleh dibatalkan secara sepihak.
Mengapa Kafalah Penting dalam Ekonomi Syariah?
Keberadaan kafalah memberikan manfaat dalam membangun kegiatan ekonomi yang lebih terarah dan bertanggung jawab. Akad ini membantu meningkatkan kepercayaan antara pihak-pihak yang melakukan transaksi, memberikan perlindungan terhadap hak penerima jaminan, serta membuka peluang bagi pelaku usaha untuk memperoleh dukungan dalam menjalankan kegiatan ekonominya.
Namun, kafalah juga mengandung tanggung jawab yang tidak boleh dianggap remeh. Seorang penjamin harus memahami kewajiban yang disanggupinya karena jaminan tersebut dapat menimbulkan konsekuensi ketika pihak yang dijamin tidak memenuhi kewajibannya.
Oleh karena itu, setiap pihak perlu memahami isi akad, besaran kewajiban, serta ketentuan yang telah disepakati sebelum melakukan transaksi.
Penutup
Akad kafalah membuktikan bahwa ekonomi Islam memiliki konsep yang tidak hanya berorientasi pada keuntungan, tetapi juga mengutamakan tanggung jawab dan kepercayaan. Melalui akad ini, seseorang dapat membantu pihak lain dengan memberikan jaminan atas kewajibannya sesuai ketentuan syariah.
Di tengah perkembangan dunia bisnis dan lembaga keuangan modern, kafalah tetap memiliki peran penting sebagai salah satu instrumen penjaminan syariah. Pada akhirnya, sebuah transaksi yang baik bukan hanya tentang terpenuhinya kepentingan ekonomi, tetapi juga tentang bagaimana setiap pihak menjaga amanah dan menghormati kesepakatan yang telah dibuat.