
Bisakah AI Menggantikan Auditor? Tantangan Pengendalian Manajemen di Era Digital
Mahasiswa D4 Akuntansi Perpajakan Universitas Pamulang
·waktu baca 5 menit


Tulisan dari Aan Gunawan tidak mewakili pandangan dari redaksi kumparan
Perkembangan kecerdasan buatan atau artificial intelligence (AI) mulai mengubah cara organisasi menjalankan kegiatan operasional, mengolah data keuangan, hingga melakukan pemeriksaan transaksi. Pekerjaan yang sebelumnya membutuhkan waktu lama kini dapat dilakukan lebih cepat dengan bantuan teknologi. Kondisi ini memunculkan pertanyaan: apakah suatu saat AI dapat menggantikan peran auditor sepenuhnya?
 Perbesar
Pertanyaan tersebut menjadi relevan karena auditor memiliki peran penting dalam menjaga keandalan informasi keuangan dan menilai kepatuhan terhadap prosedur yang berlaku. Di sisi lain, sistem pengendalian manajemen membutuhkan proses pemantauan dan evaluasi yang konsisten agar kegiatan organisasi berjalan sesuai tujuan. Kehadiran AI membuka peluang untuk meningkatkan efektivitas proses tersebut, tetapi sekaligus menghadirkan tantangan baru yang tidak dapat diabaikan.
AI Mengubah Cara Audit Dilakukan
Dalam praktiknya, auditor perlu memeriksa dokumen, menguji transaksi, menganalisis risiko, serta menilai apakah informasi yang disajikan telah didukung bukti yang memadai. Proses tersebut membutuhkan ketelitian dan waktu, terutama ketika organisasi memiliki jumlah transaksi yang besar.
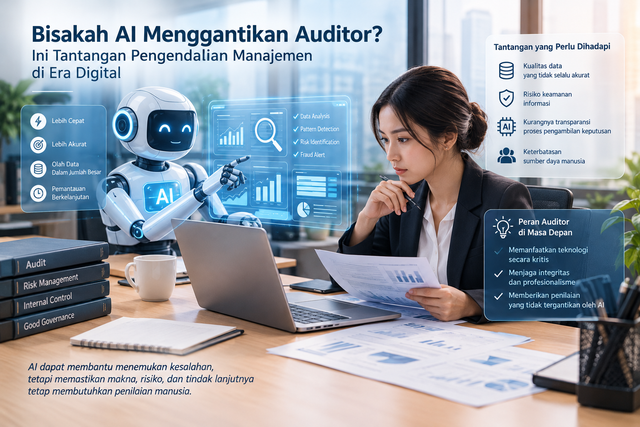
AI dapat membantu mempercepat sejumlah pekerjaan tersebut. Teknologi ini mampu mengolah data dalam jumlah besar, mengidentifikasi pola transaksi yang tidak biasa, serta menandai kemungkinan kesalahan atau penyimpangan untuk ditelusuri lebih lanjut. Dengan dukungan analisis data, pemeriksaan tidak harus selalu terbatas pada sampel transaksi tertentu, karena auditor dapat menggunakan teknologi untuk menilai populasi data yang lebih luas.
Sebagai contoh, sistem dapat menandai transaksi dengan nominal tidak wajar, pembayaran berulang, atau pencatatan yang menyimpang dari pola normal. Informasi tersebut membantu auditor menentukan area yang membutuhkan pemeriksaan lebih mendalam.
Manfaatnya tidak hanya berkaitan dengan kecepatan. Penggunaan AI juga berpotensi membantu organisasi melakukan pemantauan secara berkelanjutan, sehingga indikasi risiko dapat diketahui lebih awal. Dalam konteks sistem pengendalian manajemen, kemampuan ini dapat mendukung pengawasan internal dan membantu manajemen mengambil tindakan korektif sebelum masalah berkembang menjadi lebih besar.
Meski demikian, kemampuan mendeteksi pola tidak berarti AI selalu dapat menentukan apakah suatu transaksi benar-benar melanggar aturan. Transaksi yang terlihat tidak biasa belum tentu salah, sedangkan transaksi yang tampak normal belum tentu bebas dari penyimpangan. Karena itu, hasil analisis AI tetap memerlukan pemeriksaan dan penilaian lebih lanjut.
Tantangan Penggunaan AI dalam Sistem Pengendalian Manajemen
Meskipun menawarkan banyak kemudahan, penggunaan AI dalam audit tidak terlepas dari sejumlah risiko. Salah satu tantangan utamanya adalah kualitas data. Hasil analisis AI sangat bergantung pada data yang digunakan. Apabila data tidak lengkap, mengandung kesalahan, atau memiliki bias, hasil yang dihasilkan juga berpotensi tidak akurat.
Selain itu, terdapat persoalan transparansi. Beberapa sistem AI memiliki proses pengambilan keputusan yang sulit dijelaskan secara sederhana. Dalam konteks audit, kondisi ini menjadi tantangan karena auditor harus mampu menjelaskan dasar pemeriksaan, bukti yang digunakan, serta alasan di balik kesimpulan yang diambil. Auditor tidak dapat begitu saja menerima hasil analisis teknologi tanpa memahami keterbatasannya.
Risiko keamanan informasi juga perlu mendapat perhatian. Proses audit sering kali melibatkan data keuangan, informasi pelanggan, dan dokumen internal yang bersifat rahasia. Penggunaan perangkat AI tanpa pengaturan akses dan perlindungan data yang memadai dapat meningkatkan risiko kebocoran informasi.
International Auditing and Assurance Standards Board (IAASB) turut menyoroti tantangan penggunaan teknologi baru, termasuk AI, dalam pelaksanaan audit dan pengelolaan mutu. Pembahasan tersebut menekankan pentingnya penggunaan teknologi secara bertanggung jawab agar kualitas dan kepercayaan terhadap hasil audit tetap terjaga.
Tantangan ini menunjukkan bahwa penerapan AI bukan sekadar persoalan memilih teknologi yang paling canggih. Organisasi juga perlu memastikan bahwa sistem yang digunakan dapat diawasi, diuji, dan dipertanggungjawabkan.
Mengapa Auditor Tetap Dibutuhkan?
Di tengah perkembangan teknologi, auditor tetap memiliki peran yang tidak mudah digantikan sepenuhnya oleh AI. Pekerjaan auditor tidak hanya berkaitan dengan pemeriksaan angka, tetapi juga mencakup penilaian profesional, pemahaman konteks bisnis, komunikasi dengan pihak terkait, serta evaluasi terhadap kecukupan bukti audit.
AI dapat menunjukkan adanya transaksi yang tidak biasa, tetapi auditor perlu menilai apakah transaksi tersebut benar-benar mengandung kesalahan atau justru memiliki alasan bisnis yang dapat dibenarkan. Demikian pula, teknologi dapat membantu mengidentifikasi kelemahan pengendalian internal, tetapi penentuan langkah perbaikan tetap membutuhkan pemahaman terhadap kondisi organisasi dan risiko yang dihadapi.
Dalam sistem pengendalian manajemen, peran auditor juga berkaitan dengan pemberian keyakinan independen bahwa proses pengelolaan risiko dan pengendalian berjalan secara memadai. Karena itu, kemampuan menggunakan teknologi perlu berjalan beriringan dengan integritas, skeptisisme profesional, dan tanggung jawab terhadap hasil pemeriksaan.
The Institute of Internal Auditors (IIA) juga menekankan pentingnya auditor memahami risiko AI, termasuk risiko terkait tata kelola, keamanan, integritas data, dan keterjelasan hasil analisis. Artinya, perkembangan teknologi justru memperluas ruang lingkup pengawasan yang perlu dilakukan auditor.
Dengan demikian, pertanyaan yang lebih relevan bukan semata-mata apakah AI akan menggantikan auditor, melainkan bagaimana auditor dapat memanfaatkan AI untuk meningkatkan kualitas pekerjaannya tanpa kehilangan pertimbangan profesional.
Adaptasi Menjadi Kunci Masa Depan Profesi Auditor
Menghadapi perubahan ini, auditor perlu meningkatkan kompetensi digital agar mampu bekerja secara efektif di tengah perkembangan teknologi. Pemahaman mengenai analisis data, keamanan informasi, dan cara kerja AI akan semakin penting, terutama ketika organisasi mulai mengintegrasikan teknologi ke dalam proses keuangan dan pengendalian internal.
Di sisi organisasi, penerapan AI perlu disertai kebijakan penggunaan yang jelas, pembatasan akses data, evaluasi hasil analisis, serta mekanisme pemeriksaan oleh manusia. Setiap temuan yang dihasilkan AI harus dapat ditelusuri dan diverifikasi sebelum dijadikan dasar pengambilan keputusan.
Sementara itu, perguruan tinggi juga memiliki peran dalam mempersiapkan calon akuntan dan auditor yang mampu mengikuti perubahan tersebut. Pembelajaran akuntansi dan audit perlu didukung dengan pengenalan teknologi digital agar mahasiswa tidak hanya memahami teori, tetapi juga memiliki keterampilan yang relevan dengan kebutuhan profesi.
Pada akhirnya, AI bukan semata-mata ancaman bagi profesi auditor. Teknologi ini dapat menjadi alat untuk meningkatkan efisiensi dan memperluas kemampuan analisis, selama penggunaannya disertai pengawasan yang memadai. Tantangan sesungguhnya adalah memastikan bahwa kemajuan teknologi tetap berjalan seiring dengan akuntabilitas dan kualitas pengendalian manajemen.
Auditor masa depan bukan hanya mereka yang mampu memeriksa laporan keuangan, melainkan juga mereka yang dapat memanfaatkan teknologi secara kritis dan bertanggung jawab. AI mungkin dapat membantu menemukan kesalahan, tetapi memastikan makna, risiko, dan tindak lanjut dari temuan tersebut tetap membutuhkan penilaian profesional manusia.