
Cashless dan Uang Tunai Hidup Berdampingan

Analis Yunior di Bank Indonesia
·waktu baca 5 menit


Tulisan dari Andri Pratama Saputra tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Dahulu kita selalu senang jika kita menerima pemberian uang tunai oleh ayah, dahulu kita selalu menabung di celengan. Kini kita diberikan uang oleh ayah melalui transfer dan membelanjakannya atau kita menabung di tabungan. Kini di dompet kita hanya tersedia beberapa lembar, lebih baik kehilangan dompet daripada handphone. Hal ini adalah kemajuan teknologi.
Perkembangan teknologi telah mengubah secara besar sistem pembayaran berbagai negara. Kehadiran aplikasi keuangan, telepon pintar, teknologi keuangan telah mendorong masyarakat beralig dari penggunaan uang tunai menjadi digital. Fenomena ini dikenal sebagai digitalisasi pembayaran, yaitu transformasi transaksi keuangan berbasis uang elektornik dari metode konvensional berbasis uang fisik. Di sisi lain, uang tunai masih menjadi alat pembayaran yang sah, hal ini tercantum dalam UU Mata Uang Nomor 7 tahun 2011 tentang mata uang. Perdebatan mengenai digitalisasi pembayaran versus uang tunai menjadi relevan karena masing-masing memiliki keunggulan, kelemahan, peluang, dan tantangan dalam mendukung aktivitas ekonomi.
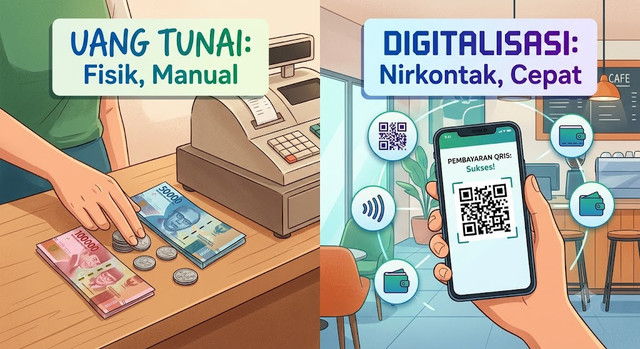
Digitalisasi pembayaran menawarkan kemudahan yang tidak didapatkan pada uang tunai. Dengan digitalisasi pembayaran, masyarakat dapat melakukan transaksi kapan saja dan di mana saja tanpa harus membawa uang fisik. Pembayaran dapat dilakukan melalui mobile banking, dompet digital, kartu debit, kartu kredit, maupun sistem berbasis QR code. Kemudahan ini menghadirkan transaksi yang efisien dan praktis. Konsumen tidak perlu lagi menunggu kembalian atau menghitung uang tunai saat melakukan pembayaran. Dalam dunia yang semakin mengutamakan kenyamanan dan kecepatan, digitalisasi pembayaran menjadi solusi yang sangat sesuai dengan kebutuhan masyarakat modern.
Sebaliknya, uang tunai memiliki keunggulan dalam kesederhanaan penggunaan. Tidak semua transaksi memerlukan teknologi. Dengan uang tunai, seseorang dapat melakukan pembayaran secara langsung tanpa memerlukan perangkat elektronik, aplikasi, atau jaringan internet. Keunggulan ini membuat uang tunai tetap relevan terutama di daerah yang memiliki keterbatasan infrastruktur digital. Bagi sebagian masyarakat, khususnya yang belum terbiasa dengan teknologi, uang tunai masih dianggap sebagai alat pembayaran yang paling mudah digunakan.
Dari sisi efisiensi, digitalisasi pembayaran memiliki keunggulan yang cukup signifikan. Transaksi dapat diselesaikan dalam hitungan detik. Pelaku usaha dapat menerima pembayaran dengan lebih cepat sehingga meningkatkan kualitas layanan kepada pelanggan. Sistem pembayaran digital juga memudahkan pencatatan transaksi secara otomatis sehingga mengurangi risiko kesalahan pencatatan. Bagi pelaku usaha, data transaksi digital dapat dimanfaatkan untuk memahami perilaku konsumen, menganalisis bisnis, dan meningkatkan strategi pemasaran.
Sementara uang tunai memiliki keunggulan dari sisi ketahanan terhadap gangguan teknologi. Dalam situasi ketika jaringan dan listrik padam atau terdapat gangguan teknis, uang tunai dapat digunakan sebagai alat pembayaran yang sah. Kondisi ini menunjukkan bahwa uang tunai masih berperan penting sebagai cadangan sistem pembayaran dalam menghadapi berbagai risiko operasional. Oleh karena itu, keberadaan uang tunai masih sulit untuk sepenuhnya digantikan dalam waktu dekat.
Dalam aspek keamanan, kedua sistem memiliki karakteristik yang berbeda. Pembayaran digital mampu mengurangi risiko kehilangan uang fisik akibat pencurian atau kelalaian. Dana yang tersimpan dapat diamankan melalui berbagai fitur keamanan seperti autentikasi biometrik, enkripsi data, dan kode verifikasi. Namun, pembayaran digital juga menghadapi ancaman berupa penipuan daring, pencurian, peretasan, dan berbagai bentuk kejahatan siber lainnya. Sebaliknya, uang tunai tidak rentan terhadap serangan siber, tetapi memiliki risiko kehilangan permanen apabila dicuri atau lalai.
Digitalisasi pembayaran bermanfaat besar dalam meningkatkan transparansi ekonomi. Setiap transaksi digital menghasilkan rekam jejak terawasi dan tercatat. Transparansi ini membantu pemerintah dalam mengurangi aktivitas ekonomi ilegal seperti penggelapan pajak, pencucian uang, dan transaksi yang tidak tercatat. Data transaksi digital ini dapat digunakan untuk mendukung perumusan kebijakan ekonomi berbasis data.
Dari perspektif inklusi keuangan, digitalisasi pembayaran menawarkan peluang dalam memperluas akses masyarakat terhadap layanan keuangan formal. Melalui teknologi digital, masyarakat dapat mengakses berbagai layanan keuangan menggunakan telepon seluler. Hal ini berpotensi meningkatkan partisipasi masyarakat dalam ekonomi. Namun, di sisi lain, terdapat kelompok masyarakat yang belum memiliki akses terhadap perangkat digital. Dalam konteks ini, uang tunai menutupi kekurangan digital dengan berfungsi sebagai alat pembayaran yang inklusif karena dapat digunakan oleh semua orang tanpa memperhatikan kemampuan teknologi.
Aspek biaya juga menjadi salah satu faktor. Penggunaan uang tunai memerlukan biaya pencetakan, distribusi, dan penyimpanan yang besar. Pemerintah dan bank sentral harus mengalokasikan sumber daya untuk menjaga ketersediaan uang. Digitalisasi pembayaran dapat mengurangi sebagian biaya tersebut melalui penggunaan sistem elektronik. Namun demikian, sistem digital memerlukan biaya keamanan siber, pembangunan infrastruktur teknologi, pusat data, dan pengembangan jaringan komunikasi.
Dalam konteks perilaku konsumen, digitalisasi pembayaran dikaitkan dengan peningkatan kenyamanan tetapi mendorong perilaku konsumtif. Sebaliknya, penggunaan uang tunai memberikan pengalaman fisik saat mengeluarkan uang dan mencegah masyarakat bersikap boros. Oleh karena itu, literasi keuangan menjadi faktor penting untuk memastikan bahwa kemudahan transaksi dan perilaku konsumsi berjalan beriringan.
Perkembangan teknologi membuka peluang integrasi yang lebih luas antara sistem pembayaran digital dengan berbagai layanan ekonomi lainnya. Pembayaran digital terhubung dengan perdagangan elektronik, layanan kesehatan, sistem transportasi, pendidikan, dan program bantuan sosial pemerintah. Integrasi ini menciptakan ekosistem ekonomi yang lebih efisien dan terhubung. Uang tunai, berkeungguan dalam fleksibilitas transaksi langsung, tetapi tidak mampu menyediakan tingkat integrasi data.
Di Indonesia, digitalisasi pembayaran berkembang sangat pesat. Penggunaan QRIS, mobile banking, dan uang elektronik terus meningkat. Meskipun demikian, uang tunai masih berperan khususnya di sektor informal, kelompok masyarakat tertentu, dan pedesaan. Kondisi ini menunjukkan bahwa transformasi menuju masyarakat digital perlu dilakukan secara bertahap dengan memperhatikan aspek inklusi dan pemerataan akses.
Pada akhirnya, digitalisasi pembayaran dan uang tunai bukanlah dua sistem yang harus dipertentangkan secara mutlak atau diperdebatkan melainkan saling mengisi. Keduanya memiliki fungsi dan keunggulan masing-masing dalam mendukung aktivitas ekonomi. Digitalisasi pembayaran menawarkan efisiensi, transparansi, kecepatan, dan integrasi yang lebih tinggi, sementara uang tunai memberikan aksesibilitas, dan ketahanan terhadap gangguan teknologi. Masa depan sistem pembayaran bukanlah penghapusan total uang tunai, melainkan terciptanya keseimbangan antara pembayaran digital dan penggunaan uang fisik sesuai dengan kebutuhan masyarakat. Dengan dukungan infrastruktur yang kuat, regulasi yang tepat, serta peningkatan literasi keuangan dan digital, kedua sistem dapat berjalan berdampingan untuk menciptakan ekosistem pembayaran inklusif, aman, dan berkelanjutan.