
Menstruasi Bukan Pilihan, Mengapa Pembalut Masih Dikenakan Pajak?
Mahasiswa Fakultas Hukum, Prodi Ilmu Hukum Universitas Pamulang
·waktu baca 6 menit


Tulisan dari Arinil Abrarah tidak mewakili pandangan dari redaksi kumparan
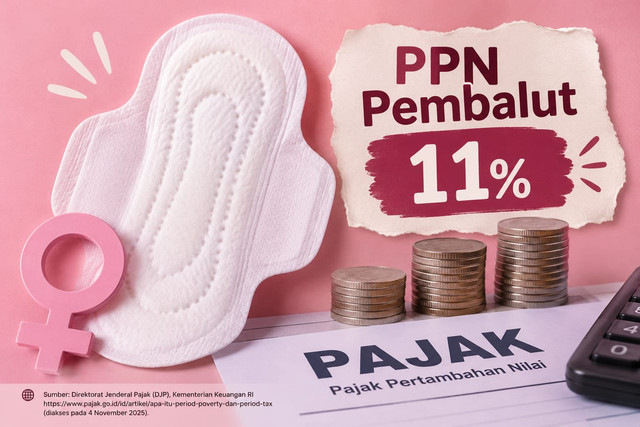
Pajak pembalut di Indonesia menjadi persoalan yang perlu diperhatikan karena pembalut merupakan kebutuhan dasar perempuan yang tidak dapat dihindari. Pengenaan Pajak Pertambahan Nilai (PPN) terhadap produk menstruasi bukan sekadar persoalan murah atau mahalnya harga, melainkan juga menyangkut keadilan gender, hak kesehatan reproduksi, dan tanggung jawab negara dalam memenuhi kebutuhan dasar perempuan.
 Perbesar
Pajak pembalut di Indonesia menjadi persoalan yang perlu diperhatikan karena pembalut merupakan kebutuhan dasar perempuan yang tidak dapat dihindari. Pengenaan Pajak Pertambahan Nilai (PPN) terhadap produk menstruasi bukan sekadar persoalan murah atau mahalnya harga, melainkan juga menyangkut keadilan gender, hak kesehatan reproduksi, dan tanggung jawab negara dalam memenuhi kebutuhan dasar perempuan.
Menstruasi merupakan proses biologis yang dialami perempuan secara rutin. Setiap bulan, perempuan membutuhkan produk menstruasi, seperti pembalut, untuk menjaga kebersihan, kesehatan, dan kenyamanan selama menjalani aktivitas sehari-hari. Kebutuhan ini bukan pilihan gaya hidup, bukan barang mewah, dan bukan sesuatu yang dapat dihindari begitu saja. Namun, di Indonesia, pembalut masih dikenakan Pajak Pertambahan Nilai (PPN) dengan beban efektif sebesar 11 persen. Kebijakan ini kembali memunculkan pertanyaan mendasar: mengapa kebutuhan biologis yang tidak dapat dihindari justru menjadi salah satu barang yang dikenakan pajak? Persoalan ini seharusnya tidak hanya dilihat dari seberapa murah atau mahal harga pembalut di pasaran. Sebab, sekalipun harga pembalut tergolong terjangkau bagi sebagian masyarakat, bukan berarti kebutuhan tersebut tidak membebani perempuan lainnya. Bagi perempuan berpenghasilan rendah, pelajar, pekerja informal, maupun perempuan yang tinggal di wilayah dengan akses terbatas, pengeluaran rutin untuk pembalut dapat menjadi persoalan tersendiri. Dengan demikian, persoalan pajak pembalut bukan semata-mata persoalan daya beli, melainkan juga tentang bagaimana negara memperlakukan kebutuhan dasar yang secara biologis lebih banyak dibebankan kepada perempuan.
Ketika Kebutuhan Biologis Menjadi Beban Ekonomi
Pembalut merupakan kebutuhan yang bersifat rutin dan tidak elastis. Perempuan tidak dapat menentukan kapan menstruasi harus terjadi hanya berdasarkan kondisi keuangan mereka. Ketika penghasilan terbatas, kebutuhan menstruasi tetap harus dipenuhi. Dalam kondisi tertentu, perempuan terpaksa mengurangi penggunaan pembalut, menggunakan produk lebih lama dari yang dianjurkan, atau bahkan memilih untuk tidak membeli produk menstruasi yang layak. Situasi ini berkaitan dengan fenomena period poverty, yaitu keterbatasan akses terhadap produk menstruasi, fasilitas sanitasi, dan informasi kesehatan menstruasi akibat hambatan ekonomi maupun sosial. Dampaknya tidak berhenti pada persoalan pengeluaran. Keterbatasan akses terhadap produk menstruasi yang layak dapat memengaruhi kesehatan reproduksi, kenyamanan, kepercayaan diri, hingga aktivitas pendidikan dan pekerjaan perempuan. Karena itu, pengenaan pajak terhadap pembalut perlu dilihat melalui perspektif keadilan gender. Kebijakan yang terlihat berlaku sama bagi seluruh konsumen belum tentu menghasilkan keadilan yang sama. Sebab, tidak semua orang memiliki kebutuhan biologis dan beban pengeluaran yang setara. Negara seharusnya tidak hanya mempertimbangkan penerimaan pajak, tetapi juga dampak kebijakan tersebut terhadap kelompok masyarakat yang memiliki kebutuhan khusus dan berulang. Indonesia Bukan Satu-satunya Negara, tetapi Negara Lain Telah Mengambil Langkah Pengenaan pajak terhadap produk menstruasi bukan hanya terjadi di Indonesia. Namun, sejumlah negara telah mengambil langkah untuk mengurangi bahkan menghapus pajak atas produk tersebut. Inggris, misalnya, telah menerapkan tarif VAT 0 persen untuk produk sanitasi menstruasi sejak 1 Januari 2021. Kebijakan ini mencakup pembalut, tampon, dan berbagai produk menstruasi lainnya. Bahkan, sejak 2024, kebijakan tersebut diperluas untuk mencakup celana menstruasi yang dapat digunakan kembali. Australia juga telah menghapus GST atas produk menstruasi sejak 1 Januari 2019. Sementara itu, Kanada memberikan perlakuan pajak 0 persen terhadap produk menstruasi yang memenuhi ketentuan. Di kawasan Asia Tenggara, Malaysia juga memberikan pengecualian pajak penjualan terhadap sejumlah produk menstruasi, termasuk pembalut, tampon, dan pantyliner. Berikut perbandingan singkat kebijakan beberapa negara:
Perbandingan ini menunjukkan bahwa pembebasan pajak produk menstruasi bukanlah kebijakan yang mustahil dilakukan. Negara-negara tersebut telah menunjukkan bahwa kebutuhan menstruasi dapat diberikan perlakuan khusus dalam sistem perpajakan.
Memang, setiap negara memiliki sistem perpajakan dan kondisi ekonomi yang berbeda. Namun, perbedaan tersebut tidak seharusnya menjadi alasan untuk mengabaikan persoalan mendasar mengenai akses perempuan terhadap kebutuhan kesehatan reproduksi.
Pajak Tidak Selalu Berarti Adil
Dalam sistem perpajakan, pajak konsumsi pada umumnya dikenakan terhadap barang dan jasa yang dibeli masyarakat. Akan tetapi, penerapan pajak terhadap seluruh jenis barang tanpa mempertimbangkan karakteristik kebutuhannya dapat menimbulkan persoalan keadilan.
Pembalut memiliki karakteristik yang berbeda dari barang konsumsi biasa. Produk ini digunakan untuk memenuhi kebutuhan biologis, berkaitan langsung dengan kesehatan reproduksi, dan diperlukan secara berulang.
Oleh karena itu, pemberian perlakuan khusus terhadap produk menstruasi bukan berarti memberikan keistimewaan yang berlebihan kepada perempuan. Justru, kebijakan tersebut merupakan upaya untuk menciptakan perlakuan yang lebih adil dengan mempertimbangkan kebutuhan yang berbeda.
Dalam konteks ini, pembebasan pajak pembalut dapat dipandang sebagai bentuk kebijakan fiskal yang responsif gender. Artinya, pemerintah mempertimbangkan bagaimana suatu kebijakan ekonomi dapat memberikan dampak berbeda terhadap perempuan dan kelompok masyarakat lainnya.
Negara Perlu Hadir, Bukan Sekadar Menghitung Penerimaan
Indonesia sebenarnya telah memiliki dasar untuk membicarakan persoalan ini dalam kerangka hukum dan kebijakan publik.
Pasal 28H ayat (1) UUD 1945 menjamin hak setiap orang untuk memperoleh pelayanan kesehatan. Selain itu, Indonesia telah meratifikasi Convention on the Elimination of All Forms of Discrimination Against Women (CEDAW) melalui Undang-Undang Nomor 7 Tahun 1984.
Kedua dasar tersebut dapat menjadi landasan untuk mendorong kebijakan yang lebih memperhatikan kebutuhan kesehatan reproduksi perempuan.
Pemerintah dapat mempertimbangkan beberapa langkah, mulai dari meninjau kembali pengenaan PPN terhadap produk menstruasi, memberikan tarif khusus atau pembebasan pajak, hingga memperluas penyediaan pembalut gratis di sekolah, fasilitas kesehatan, dan ruang publik.
Langkah-langkah tersebut tidak harus dipandang sebagai pilihan yang saling menggantikan. Pembebasan pajak dapat menjadi kebijakan umum untuk seluruh konsumen, sementara penyediaan produk gratis dapat menjadi bentuk bantuan bagi perempuan yang paling membutuhkan.
Dengan demikian, kebijakan yang diambil tidak hanya berorientasi pada penurunan harga, tetapi juga memastikan bahwa setiap perempuan memiliki akses terhadap produk menstruasi yang layak.
Menstruasi Bukan Pilihan, Akses yang Layak Adalah Hak
Pada akhirnya, perdebatan mengenai pajak pembalut tidak seharusnya berhenti pada pertanyaan apakah harga pembalut sudah murah atau masih mahal. Pertanyaan yang lebih mendasar adalah apakah negara telah memastikan bahwa setiap perempuan dapat memenuhi kebutuhan menstruasinya secara layak, aman, dan bermartabat.
Perempuan tidak memilih untuk mengalami menstruasi. Namun, mereka harus mengeluarkan biaya secara rutin untuk menghadapinya. Karena itu, membebankan pajak terhadap produk menstruasi tanpa mempertimbangkan dampaknya dapat memperbesar ketimpangan yang sudah ada.
Pengalaman Inggris, Australia, Kanada, dan Malaysia menunjukkan bahwa kebijakan perpajakan dapat disesuaikan untuk memberikan akses yang lebih baik terhadap kebutuhan menstruasi.
Sudah saatnya Indonesia mempertimbangkan langkah serupa. Sebab, pembalut bukan barang mewah yang dapat ditunda pembeliannya. Pembalut merupakan kebutuhan dasar yang berkaitan dengan kesehatan, kenyamanan, dan martabat perempuan.
Menstruasi bukan pilihan. Maka, memenuhi kebutuhan menstruasi secara layak seharusnya tidak menjadi beban yang terus-menerus dipajaki.