
Jual Murah ke Perusahaan Saudara Sendiri, Kapan Pajak Mulai Bertanya?


Tulisan dari Diana sari tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Memberi harga khusus kepada perusahaan saudara tidak otomatis bermasalah. Namun, ketika transaksi melibatkan pihak yang punya hubungan istimewa, alasan di balik harganya harus bisa dijelaskan.
Dua pembeli datang ke penjual yang sama untuk produk yang sama. Satu membayar harga biasa, satu lagi mendapat potongan karena memesan dalam jumlah besar atau meminta pengiriman yang lebih sederhana. Dalam bisnis, perbedaan seperti ini lazim terjadi.
Pertanyaannya berubah ketika pembeli yang mendapat potongan ternyata perusahaan milik keluarga sang pemilik, atau satu kelompok usaha dengan penjualnya. Apakah itu masih strategi dagang, atau sudah menjadi urusan pajak?
Jawabannya bukan pada murah atau mahalnya harga. Yang diuji adalah apakah harga dan kondisi transaksinya dapat dijelaskan secara wajar bila dibandingkan dengan transaksi serupa antarpihak yang independen. Direktorat Jenderal Pajak (DJP) juga menegaskan bahwa “harga teman” bukan berarti otomatis dilarang.
Benarkah Harga yang Berbeda Selalu Janggal?
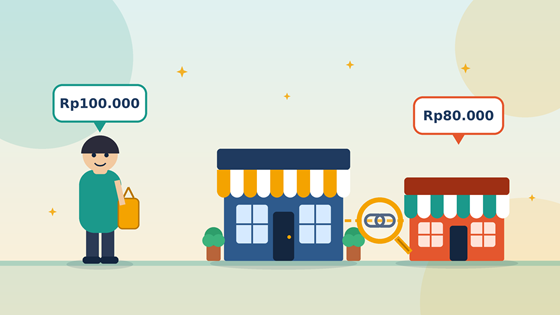
Misalnya, PT Aruna menjual satu unit produk kepada pelanggan independen seharga Rp100.000. Pada waktu berbeda, PT Aruna menjual produk sejenis kepada PT Bina, perusahaan yang memiliki hubungan kepemilikan dengannya, seharga Rp80.000 per unit. Nama dan angka ini hanya ilustrasi.
Selisih Rp20.000 per unit terlihat kecil. Namun, bila PT Bina membeli 1.000 unit, selisihnya menjadi Rp20 juta. Angka seperti inilah yang bisa membuat pihak berwenang bertanya.
Meski begitu, selisih belum cukup untuk menyimpulkan harga itu tidak wajar. PT Bina mungkin membeli dalam jumlah jauh lebih besar, membayar lebih cepat, menanggung ongkos kirim sendiri, atau menerima produk dengan spesifikasi berbeda. Karena itu, yang dibandingkan adalah kondisi transaksi secara menyeluruh, bukan hanya angka pada faktur.
Sebaliknya, bila tidak ada alasan komersial yang memadai dan harga ditetapkan semata karena kedua pihak punya hubungan khusus, transaksi itu patut ditelaah lebih lanjut. Harga yang tidak mencerminkan kondisi wajar dapat memengaruhi penghitungan penghasilan atau biaya untuk menentukan penghasilan kena pajak.
Siapa yang Disebut Punya Hubungan Istimewa?
Hubungan istimewa tidak hanya milik perusahaan raksasa lintas negara. Pasal 2 PMK 172/2023 menyebut tiga sumbernya: kepemilikan atau penyertaan modal, penguasaan, dan hubungan keluarga sedarah atau semenda.
Hubungan karena kepemilikan dianggap ada bila Wajib Pajak menyertakan modal langsung atau tidak langsung paling rendah 25 persen pada Wajib Pajak lain. Penguasaan dapat terjadi, antara lain, melalui manajemen atau penggunaan teknologi. Adapun hubungan keluarga dianggap ada bila terdapat hubungan sedarah maupun semenda (karena pernikahan) dalam garis keturunan lurus dan/atau ke samping satu derajat, seperti orang tua dengan anak atau kakak dengan adik.
Karena itu, pelaku usaha di lingkungan keluarga perlu mencermati apakah hubungan seperti ini ada di antara pihak yang bertransaksi. Transaksinya juga tidak terbatas pada jual beli barang, tetapi dapat mencakup jasa, pemanfaatan harta tidak berwujud, dan transaksi keuangan. Namun, adanya hubungan istimewa tidak otomatis berarti pelanggaran. Yang dinilai adalah kewajaran kondisi transaksinya.
Bagaimana Kewajaran Harga Dinilai?
PMK 172/2023, yang berlaku sejak diundangkan pada 29 Desember 2023, mengatur Prinsip Kewajaran dan Kelaziman Usaha (PKKU), atau yang secara internasional dikenal sebagai arm’s length principle. Prinsip ini meminta transaksi yang dipengaruhi hubungan istimewa dibandingkan dengan transaksi independen yang sama atau sebanding.
Perbandingannya tidak berhenti pada harga. Penilaian dapat mempertimbangkan karakteristik barang atau jasa, jumlah transaksi, ketentuan pembayaran, fungsi yang dijalankan, aset yang dipakai, risiko yang ditanggung, kontrak, dan keadaan pasar. Dua transaksi yang sekilas mirip belum tentu sebanding bila kondisi ekonominya berbeda.
Tujuannya bukan menyeragamkan harga. Hubungan istimewa tetap boleh ada dan transaksi tetap boleh dilakukan, selama harga dan laba yang muncul dapat dijelaskan layaknya transaksi antarpihak yang independen.
Apakah Semua Transaksi Keluarga Wajib Punya Dokumen Transfer Pricing?
Tidak otomatis. Pasal 16 PMK 172/2023 menetapkan batas untuk kewajiban menyelenggarakan Dokumen Penentuan Harga Transfer berupa dokumen induk dan dokumen lokal. Kewajiban itu berlaku, antara lain, bila peredaran bruto tahun pajak sebelumnya lebih dari Rp50 miliar, atau nilai transaksi afiliasi tahun pajak sebelumnya lebih dari Rp20 miliar untuk barang berwujud. Untuk penyediaan jasa, pembayaran bunga, pemanfaatan harta tidak berwujud, atau transaksi afiliasi lainnya, batasnya lebih dari Rp5 miliar untuk masing-masing jenis transaksi.
Ketentuan ini tidak terbatas pada transaksi lintas negara. Transaksi afiliasi dalam negeri yang memenuhi batas tersebut juga wajib didokumentasikan. Dokumen induk dan lokal harus tersedia paling lama empat bulan setelah akhir tahun pajak, dan dalam rangka pengawasan kepatuhan atau pemeriksaan, perlu disampaikan paling lama satu bulan sejak diminta DJP.
Pada contoh PT Aruna, nilai penjualan kepada PT Bina sebesar 1.000 unit × Rp80.000 adalah Rp80 juta, jauh di bawah batas Rp20 miliar untuk barang berwujud. Namun, kewajiban dokumen juga bergantung pada kriteria lain, seperti peredaran bruto. Usaha yang tidak memenuhi batas memang tidak wajib menyusun dokumen induk dan lokal, tetapi bukan berarti terbebas dari prinsip kewajaran.
Catatan Apa yang Perlu Disimpan?
Bagi pelaku usaha, kebijakan harga sebaiknya tidak hanya tersimpan dalam percakapan lisan. Perjanjian, faktur, rincian volume pembelian, syarat pembayaran, bukti penyerahan, dan catatan alasan pemberian diskon membantu menjelaskan bagaimana keputusan komersial dibuat. Meski tidak semua usaha wajib menyusun dokumen transfer pricing lengkap, pencatatan yang rapi tetap membantu menjelaskan alasan bisnis di balik transaksi.
Jadi, Apa yang Harus Dipahami?
Kembali ke dua pembeli tadi, yang penting bukan sekadar “harga teman”, melainkan alasan di baliknya. Harga khusus boleh, asal ada dasar komersial yang jelas, pembanding yang relevan, dan catatan yang memadai.
Pada akhirnya, kepatuhan pajak bukan hanya urusan menghitung angka di akhir tahun. Keputusan sehari-hari, termasuk menetapkan harga kepada pihak yang punya hubungan khusus, juga perlu ditopang alasan yang masuk akal dan administrasi yang tertib.
Catatan: Artikel ini bersifat edukasi umum dan bukan nasihat pajak. Nama perusahaan dan angka dalam contoh adalah ilustrasi, bukan kasus nyata. Ketentuan hubungan istimewa dan batas dokumen mengacu pada PMK 172/2023. Penilaian kewajaran bergantung pada fakta tiap transaksi, sehingga kondisi masing-masing wajib pajak perlu dicek ke ketentuan dan petugas pajak.