
Katanya Ojol Bebas Pajak, Kok Pengemudi Masih Harus Lapor SPT? Ini Kata DJP


Tulisan dari Diana sari tidak mewakili pandangan dari redaksi kumparan
 Perbesar
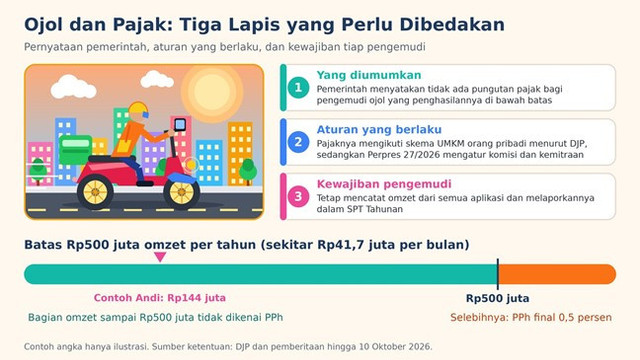
Bebas pajak untuk ojol berlaku pada bagian omzet sampai Rp500 juta setahun, tetapi pencatatan dan pelaporan SPT Tahunan tetap berjalan.
“Ojol bebas pajak!” Kabar itu cepat menyebar di grup WhatsApp pengemudi setelah pemerintah mengumumkan Peraturan Presiden (Perpres) Nomor 27 Tahun 2026 pada 8 Oktober 2026. Bayangkan Andi, pengemudi ojol yang membacanya sambil menunggu orderan di pangkalan. Pikirannya langsung melompat: kalau bebas pajak, berarti saya tidak perlu lapor apa-apa lagi, dong?
Ternyata, jawabannya ada dua dan keduanya benar. Pemerintah memang menyebut tidak ada pungutan pajak bagi pengemudi yang penghasilannya di bawah batas. Namun, Direktorat Jenderal Pajak (DJP) juga menegaskan bahwa fasilitas pembebasan PPh tidak menghapus kewajiban administrasi, yaitu mencatat penghasilan dan melaporkannya dalam Surat Pemberitahuan (SPT) Tahunan, laporan pajak yang diisi setiap tahun.
Lantas, bagaimana dua pesan itu bisa sejalan? Kuncinya ada pada tiga lapis yang sering tertukar: apa yang diumumkan, aturan yang berlaku, dan kewajiban tiap pengemudi.
Apa yang Diumumkan Pemerintah?
Dalam konferensi pers di Kompleks Parlemen pada 8 Oktober 2026, Menteri UMKM Maman Abdurrahman menyatakan tidak ada pungutan pajak bagi pengemudi ojol sepanjang penghasilannya berada di bawah batas dalam ketentuan perpajakan. Menurut kutipan DDTCNews pada 10 Oktober 2026, ia merujuk pada pendapatan di bawah Rp500 juta dalam satu tahun, yang pajaknya 0 persen.
Perpres yang sama menegaskan pengemudi tetap berstatus mitra perusahaan aplikasi. Menteri Perhubungan Dudy Purwagandhi menyebut biaya platform dibatasi 8 persen sebagaimana dituangkan dalam Keputusan Menteri Perhubungan, sehingga porsi pengemudi dari tarif perjalanan paling sedikit 92 persen.
Ada satu istilah yang perlu diluruskan. Sebagian pemberitaan pada 8 Oktober menyebut batasnya sebagai Penghasilan Tidak Kena Pajak (PTKP), padahal kutipan DDTCNews dan penjelasan DJP merujuk pada omzet Rp500 juta. Keduanya berbeda: PTKP berkaitan dengan penghasilan kena pajak orang pribadi, sedangkan fasilitas UMKM dihitung dari omzet. Karena itu, rujukan yang paling tepat bagi pengemudi yang memakai skema UMKM adalah penjelasan DJP berikut.
Apa Aturan Pajak yang Berlaku?
Menurut DJP, pengemudi ojol sebagai pelaku UMKM dapat menggunakan skema PPh final UMKM 0,5 persen dari omzet, sepanjang memenuhi persyaratan. Bagian omzet sampai Rp500 juta dalam satu tahun pajak tidak dikenai Pajak Penghasilan (PPh). Tarif 0,5 persen baru dikenakan atas omzet setelah bagian tersebut diperhitungkan.
Melalui PP 20/2026, wajib pajak orang pribadi juga dapat memakai skema PPh final UMKM tanpa batas waktu. Bila ada PPh yang harus dibayar, pengemudi membayarnya secara mandiri.
Berapa Pajak yang Harus Dibayar Pengemudi?
Batas Rp500 juta setahun setara sekitar Rp41,7 juta per bulan. Angka itu terdengar besar bagi pengemudi, dan memang jauh di atas rata-rata. Menteri UMKM menyebut omzet ojol rata-rata sekitar Rp10 juta sampai Rp15 juta per bulan, atau sekitar Rp120 juta sampai Rp180 juta setahun, sehingga sebagian besar pengemudi berada jauh di bawah batas.
Perlu diingat, omzet adalah penghasilan kotor yang diterima, sebelum dikurangi bensin, servis, atau cicilan motor. Dua contoh berikut hanya ilustrasi, bukan data pengemudi sebenarnya. Contoh Bima sengaja dipilih untuk menunjukkan cara menghitung bila batas terlampaui, bukan untuk menggambarkan pengemudi pada umumnya.
Andi beromzet Rp12 juta per bulan, atau Rp144 juta setahun. Karena masih di bawah Rp500 juta, PPh final yang terutang Rp0.
Lain halnya dengan Bima, pengemudi yang dalam setahun beromzet Rp540 juta. Bagian di atas batas adalah Rp40 juta, sehingga pajaknya Rp40.000.000 × 0,5% = Rp200.000, yang dibayar secara mandiri.
Kedua hitungan itu berlaku sepanjang persyaratan skema UMKM terpenuhi, jadi kondisi tiap pengemudi tetap perlu dicek.
Mengapa Pengemudi Tetap Perlu Mencatat dan Lapor?
Bagi Andi, pajaknya memang Rp0. Meski begitu, penjelasan DJP kepada pelaku UMKM menegaskan bahwa fasilitas pembebasan PPh final tidak menghapus kewajiban administrasi perpajakan. Karena itu, pengemudi tetap perlu mencatat penghasilan yang diterima dan melaporkannya dalam SPT Tahunan, termasuk bila pajak terutangnya nol.
Tanpa catatan, pengemudi juga sulit mengetahui posisi omzetnya terhadap batas Rp500 juta. Jadi, bebas pajak tidak berarti bebas administrasi.
Langkah praktisnya cukup tiga: rekap pendapatan dari seluruh aplikasi yang dipakai setiap bulan, simpan bukti riwayat pendapatan di aplikasi, lalu bandingkan totalnya dengan batas Rp500 juta. Bila masih ragu, KPP terdaftar dan Kring Pajak 1500200 bisa dihubungi.
Jadi, Apa yang Harus Dipahami?
Kembali ke Andi di pangkalan tadi, kabar “ojol bebas pajak” ternyata benar sekaligus bersyarat. Pernyataan pemerintah dan penjelasan DJP saling melengkapi: pajaknya nol atau kecil, tetapi pencatatan dan pelaporan tetap berjalan.
Kabar singkat memang lebih cepat menyebar daripada penjelasannya. Namun, pengemudi tidak perlu cemas, sebab fasilitasnya tersedia dan caranya sederhana, yaitu mencatat dengan rapi.
Pada akhirnya, yang perlu diperhatikan bukan sekadar apakah ojol bebas pajak, tetapi berapa omzet setahun dan apakah sudah dicatat serta dilaporkan.
Catatan: Artikel ini bersifat edukasi umum. Contoh Andi dan Bima serta angka Rp540 juta adalah ilustrasi, bukan data pengemudi sebenarnya. Pembahasan merujuk pada pernyataan pemerintah dan penjelasan DJP sebagaimana diberitakan hingga 12 Oktober 2026, dan teks lengkap Perpres 27/2026 sebaiknya dicek langsung pada sumber resmi. Skema PPh final UMKM mensyaratkan ketentuan tertentu, sehingga kondisi masing-masing wajib pajak perlu dikonfirmasi ke KPP terdaftar.