
Mobil Listrik Bebas Pajak, tetapi Siapa yang Menanggung Biayanya?


Tulisan dari Diana sari tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Di layar tagihan Samsat, kolom pajak kendaraan bisa menunjukkan angka nol. Bagi pemilik mobil listrik, itu kabar baik. Bagi kas daerah, angka nol itu berarti ada penerimaan yang tidak masuk, dan di Jakarta saja potensinya sekitar Rp2 triliun hingga Juni 2026.
Insentif ini lahir dari tujuan yang masuk akal, yaitu mendorong masyarakat beralih ke kendaraan yang lebih bersih. Namun, kebijakan yang baik tidak berhenti pada pertanyaan berapa banyak mobil listrik yang terjual.
Ada tiga pertanyaan yang lebih tajam. Pajak apa yang sebenarnya dibebaskan? Siapa yang menanggung biayanya? Dan siapa yang paling menikmati manfaatnya?
“Bebas Pajak” Tidak Lagi Otomatis
Sebelumnya, kendaraan berbasis energi terbarukan, termasuk mobil listrik, secara tegas dikecualikan dari pajak kendaraan. Aturan barunya berbeda. Permendagri 11/2026 yang berlaku sejak 1 April 2026 tidak lagi menyebut mobil listrik berbasis baterai secara eksplisit dalam daftar pengecualian.
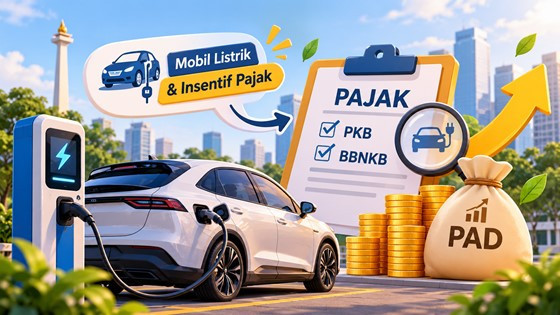
Sebagai gantinya, Pasal 19 menyatakan bahwa mobil listrik berbasis baterai diberikan insentif pembebasan atau pengurangan Pajak Kendaraan Bermotor (PKB) dan Bea Balik Nama Kendaraan Bermotor (BBNKB). Insentif itu juga mencakup kendaraan buatan sebelum 2026 dan kendaraan hasil konversi dari bahan bakar minyak ke listrik.
Artinya, “bebas pajak” kini lebih tepat dipahami sebagai insentif yang diberikan, bukan pengecualian otomatis. Jakarta, misalnya, tetap membebaskan PKB dan BBNKB kendaraan listrik berbasis baterai.
Pajak Apa yang Sebenarnya Diringankan?
Istilah bebas pajak sering dipahami terlalu luas. Keringanan yang dimaksud hanya berlaku untuk PKB dan BBNKB, dua pajak yang menjadi kewenangan pemerintah provinsi. PKB dibayar setiap tahun saat memperpanjang STNK, sedangkan BBNKB berkaitan dengan balik nama atau penyerahan kendaraan.
Keduanya berbeda dari Pajak Pertambahan Nilai (PPN) saat pembelian yang diatur pemerintah pusat. Biaya administrasi dokumen kendaraan pada umumnya juga tetap berlaku. Karena itu, pemilik tetap perlu memeriksa rincian tagihan di Samsat atau Bapenda setempat.
Rp2 Triliun yang Tidak Masuk Kas Daerah
Bapenda DKI Jakarta menghitung potensi penerimaan yang tidak terpungut dari pembebasan ini sekitar Rp2 triliun hingga Juni 2026. Rinciannya, PKB sekitar Rp515 miliar dari 109.172 kendaraan dan BBNKB sekitar Rp1,5 triliun dari 53.419 kendaraan.
Angka ini perlu dibaca dengan tepat. Nilai tersebut adalah potensi, bukan uang yang sudah masuk lalu hilang. Perhitungannya juga mengandaikan semua kendaraan tetap terbeli seandainya pajak dikenakan penuh, padahal sebagian pembeli mungkin akan menunda atau membatalkan pembelian. Karena itu, angka itu lebih tepat dilihat sebagai batas atas, bukan kerugian pasti.
Dampaknya juga bisa merembet. Di sebagian besar provinsi, penerimaan PKB dan BBNKB dibagikan kepada kabupaten dan kota lewat skema opsen, sehingga perubahan penerimaan pajak kendaraan turut memengaruhi kemampuan fiskal daerah penerima.
Siapa yang Paling Menikmati Keringanan Ini?
Bapenda DKI menyebut sekitar 63 persen mobil listrik nasional berada di Jakarta, dan sekitar 78 persen pemiliknya menjadikan mobil listrik sebagai kendaraan kedua atau seterusnya. Pertumbuhan kendaraan listrik di Jakarta sendiri mencapai 33 persen hingga triwulan II 2026.
Data ini perlu dibaca hati-hati. Angkanya datang dari satu instansi daerah dan tidak otomatis menggambarkan seluruh Indonesia, serta belum membuktikan bahwa insentif satu-satunya alasan orang membeli mobil listrik. Namun, data itu cukup untuk memunculkan pertanyaan yang jujur: apakah keringanan ini mendorong orang meninggalkan kendaraan berbahan bakar minyak, atau hanya menambah mobil di rumah yang sudah punya kendaraan lain?
Dua kondisi itu sama-sama menerima keringanan, tetapi dampaknya pada perubahan pola transportasi bisa berbeda. Di situlah sasaran penerima menjadi penting.
Bagaimana Agar Adil bagi Pemilik dan Daerah?
Insentif tidak perlu serta-merta dicabut. Peralihan ke kendaraan listrik adalah agenda jangka panjang, dan Bapenda DKI sendiri meminta evaluasi insentif ini, bukan menghentikannya begitu saja. Berikut tiga hal yang menurut penulis layak dipertimbangkan.
Pertama, keringanan penuh diarahkan kepada kendaraan listrik pertama atau yang benar-benar menggantikan kendaraan berbahan bakar minyak, sedangkan kendaraan tambahan menerima besaran berbeda. Skema ini butuh data kepemilikan yang lebih lengkap agar tidak salah sasaran.
Kedua, tetapkan ukuran keberhasilan dan jadwal evaluasi yang jelas. Yang dipantau bukan hanya jumlah mobil listrik yang terjual, tetapi juga jumlah kendaraan konvensional yang tergantikan, sebaran penerima, dan dampak pada penerimaan daerah.
Ketiga, bicarakan beban kebijakan antara pusat dan daerah. Peralihan ke kendaraan listrik adalah agenda nasional, sedangkan keringanan PKB dan BBNKB menekan penerimaan provinsi. Dukungan fiskal bagi daerah yang paling terdampak layak dipertimbangkan.
Jadi, Apa yang Harus Dipahami?
Kembali ke kolom pajak di tagihan Samsat tadi, angka nol memang meringankan pemilik mobil listrik. Namun, angka itu bukan berarti tanpa konsekuensi. Sebagian penerimaan yang biasanya masuk ke kas daerah tidak dipungut, sementara manfaatnya belum tentu merata.
Pada akhirnya, pertanyaan tentang insentif mobil listrik bukan sekadar apakah pajaknya gratis, tetapi siapa yang menerima manfaat, seberapa besar perubahan yang dihasilkan, dan siapa yang menanggung biayanya.
Catatan: Artikel ini bersifat edukasi umum dan merujuk pada ketentuan serta pemberitaan per 10 November 2026, yang dapat berubah. Angka sekitar Rp2 triliun merupakan potensi penerimaan PKB dan BBNKB yang tidak terpungut di DKI Jakarta hingga Juni 2026, bukan realisasi kehilangan kas daerah. Data kepemilikan berasal dari Bapenda DKI Jakarta. Bagian usulan merupakan pandangan penulis. Kebijakan tiap daerah dapat berbeda.