
Yayasan Mitra MBG, Sudah Tertib Pajak?


Tulisan dari Diana sari tidak mewakili pandangan dari redaksi kumparan
 Perbesar
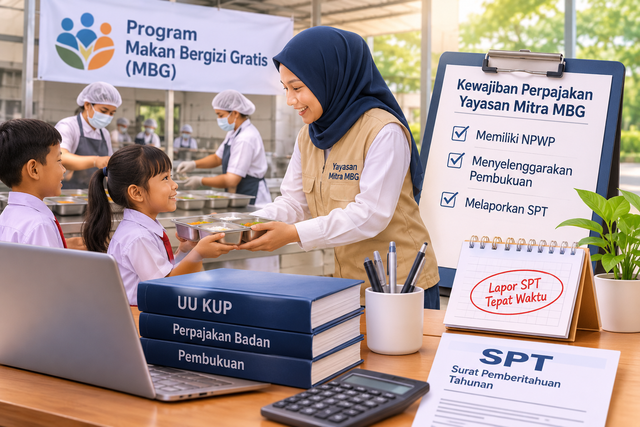
Menyiapkan dapur dan memastikan makanan sampai ke penerima manfaat memang tugas utama yayasan mitra MBG. Tetapi sebagai wajib pajak badan, ada pekerjaan lain yang tak kalah penting: memastikan NPWP, pembukuan, dan SPT sudah tertib.
Pagi hari, dapur SPPG mulai sibuk. Bahan baku datang, relawan menyiapkan menu, dan ribuan porsi harus siap sebelum jam sekolah. Semua perhatian tertuju pada makanan yang harus tiba tepat waktu.
Namun, di balik kesibukan itu ada urusan yang tidak tampak dari luar dapur: administrasi perpajakan. Pertanyaannya pun bukan sekadar apakah yayasan harus membayar pajak dari dana yang diterima. Ada kewajiban lain yang tetap berjalan, bahkan ketika suatu penerimaan tidak termasuk objek Pajak Penghasilan (PPh).
Lantas, sudah tertibkah administrasi pajak yayasan mitra MBG? Mari kita lihat satu per satu.
Apakah Yayasan Termasuk Wajib Pajak?
Dalam percakapan sehari-hari, yayasan sering disebut sebagai organisasi nonprofit yang tidak bertujuan mencari keuntungan, sehingga dianggap tidak berkewajiban membayar pajak. Padahal, UU KUP memasukkan yayasan sebagai badan yang mempunyai hak dan kewajiban perpajakan sebagai wajib pajak.
Artinya, yayasan yang memenuhi persyaratan subjektif dan objektif perlu mendaftarkan diri dan memiliki Nomor Pokok Wajib Pajak (NPWP). Tujuan sosial memang tidak menghapus kewajiban administrasi ini. Tidak mencari keuntungan bukan berarti tidak perlu mengenal aturan pajak.
Dana dari Pemerintah, Apakah Pasti Kena PPh?
Ini pertanyaan yang paling sering muncul. Yayasan menerima dukungan pemerintah untuk menyiapkan fasilitas dan menjalankan kegiatan sesuai kerja sama dengan BGN. Apakah seluruh dana itu otomatis menjadi penghasilan yang dikenai PPh?
Jawabannya bergantung pada sumber yang dirujuk, dan ada dua penjelasan yang perlu dipahami. Dalam Juknis Tata Kelola MBG Tahun Anggaran 2026, insentif fasilitas SPPG yang diterima yayasan dikategorikan sebagai dana bantuan atau hibah yang dikecualikan dari objek PPh. Di sisi lain, materi edukasi DJP yang diperbarui pada 31 Juli 2026 menjelaskan bahwa bantuan pemerintah dalam program MBG yang diterima yayasan termasuk objek PPh karena ada hubungan usaha antara pemberi dan penerima bantuan, sambil mengingatkan bahwa acuan utama tetap ketentuan peraturan perundang-undangan perpajakan.
Karena itu, yayasan sebaiknya tidak berhenti pada satu sumber dan memastikan perlakuan pajaknya ke KPP tempat terdaftar. Apalagi, ketentuan teknis program ini bisa berubah. Menurut DDTCNews, insentif SPPG sejak 5 Oktober 2026 dihitung Rp2.000 per porsi, tidak lagi Rp6 juta per hari.
Ada satu hal yang tidak berubah: juknis menegaskan bahwa status nonprofit tidak membebaskan yayasan dari kewajiban perpajakan atas belanja modal maupun operasional kepada vendor atau penyedia jasa. Jadi, perlakuan pajak atas dana yang diterima berbeda dengan kewajiban pajak yang muncul setelah dana itu dipakai. Membayar pekerja, menyewa bangunan, memakai jasa tertentu, atau membeli perlengkapan operasional, semuanya perlu dilihat sesuai ketentuan pajaknya masing-masing. Maka, anggapan bahwa dana bantuan tidak kena PPh berarti yayasan bebas dari urusan pajak adalah pemahaman yang kurang tepat.
Mengapa Pembukuan Tidak Boleh Dilewatkan?
Pasal 28 UU KUP mewajibkan wajib pajak badan menyelenggarakan pembukuan dengan iktikad baik dan mencerminkan keadaan atau kegiatan yang sebenarnya. Pembukuan bukan sekadar catatan uang masuk dan keluar. Di dalamnya ada pencatatan harta, kewajiban, modal, penghasilan, biaya, serta pembelian dan penjualan, yang ditutup dengan laporan keuangan berupa neraca dan laporan laba rugi.
Bagi yayasan mitra MBG, pembukuan membantu memisahkan dana bantuan dari pengeluaran kegiatan SPPG. Pembelian peralatan, pembayaran sewa, pembelian bahan, hingga pembayaran tenaga kerja perlu dicatat sesuai transaksi yang sebenarnya dan didukung dokumen yang jelas. Pencatatan yang tertib juga memudahkan penyusunan laporan keuangan dan pelaporan pajak.
Dalam tulisan pegawai DJP di situs DJP pada 13 April 2026 dijelaskan bahwa kewajiban ini berlaku bagi seluruh wajib pajak badan, termasuk yayasan dan perkumpulan. Bahkan, badan yang menggunakan mekanisme PPh final tetap wajib menyelenggarakan pembukuan dan menyusun laporan keuangan.
Kalau Tidak Ada Pajak Terutang, Apakah Masih Perlu Lapor SPT?
Tetap perlu. SPT Tahunan tidak hanya untuk melaporkan pajak yang harus dibayar. Di dalamnya, wajib pajak juga menyampaikan informasi tentang penghasilan, harta, kewajiban, dan penghitungan pajak. Karena itu, ketika yayasan tidak memiliki PPh terutang atas suatu penerimaan, kewajiban lapor tahunannya tidak otomatis hilang.
Pembukuan dan laporan keuangan menjadi dasar dalam proses ini. Keduanya menjelaskan kondisi keuangan yayasan sekaligus menjadi dasar untuk menghitung kewajiban pajak jika ada penghasilan yang menjadi objek pajak. Bagi yayasan yang baru terlibat dalam program MBG, kebiasaan ini sebaiknya dibangun sejak awal. Jangan sampai perhatian hanya tertuju pada dapur, sementara administrasi pajak terabaikan.
Jadi, Sudah Tertibkah Yayasan Mitra MBG?
Jawabannya bisa dicek lewat empat hal sederhana: sudah memiliki NPWP, sudah menyelenggarakan pembukuan, sudah menyimpan dokumen transaksi, dan sudah melaporkan SPT sesuai ketentuan. Menurut materi DJP tentang aspek perpajakan program MBG, dokumen transaksi perlu disimpan hingga 10 tahun.
Program MBG menyangkut pengelolaan dana, hubungan kerja, pembelian barang, dan penggunaan jasa yang semuanya perlu dipertanggungjawabkan. Bagi yayasan mitra di Aceh, kesiapan menjalankan program juga berarti kesiapan menjalankan kewajiban pajaknya.
Pada akhirnya, kepatuhan pajak tidak selalu dimulai dari pembayaran. Ia dimulai dari hal yang lebih mendasar: mengenali status sebagai wajib pajak, mencatat setiap transaksi dengan benar, menyusun laporan keuangan, dan melaporkan SPT.
Sebab, yayasan yang dipercaya mengelola kegiatan dalam program pemerintah juga perlu menunjukkan tata kelola keuangan yang tertib dan dapat dipertanggungjawabkan.
Catatan: Tulisan ini bersifat edukatif dan mengacu pada UU KUP, Keputusan Kepala BGN Nomor 401.1 Tahun 2025, serta materi dan nota dinas DJP per 17 November 2026. Ketentuan program MBG dapat berubah, termasuk skema insentif SPPG, sehingga pembaca disarankan merujuk pada ketentuan terbaru dan berkonsultasi dengan KPP tempat terdaftar.