
Masalah di Balik Pajak BBM : Data, Tarif, dan Regulasi
Mahasiswa Politeknik Keuangan Negara STAN
·waktu baca 6 menit


Tulisan dari Haifa Rivanti Asmar tidak mewakili pandangan dari redaksi kumparan
Potensi besar pajak BBM daerah terhambat
 Perbesar
Otonomi Daerah dan Peran Strategis PBBKB
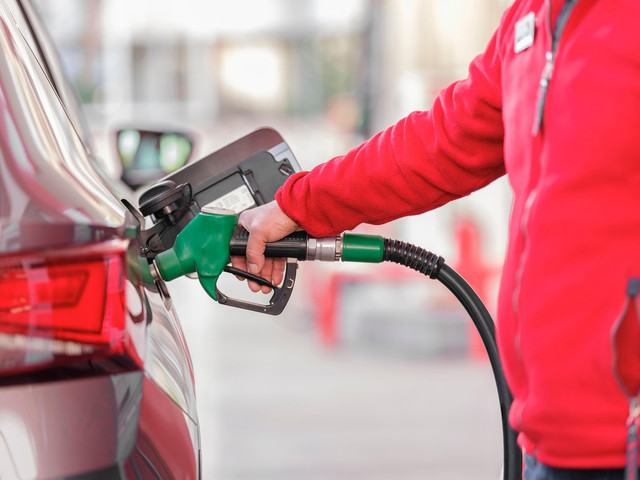
Pemerintah Daerah memiliki kewenangan atau hak otonom untuk menentukan kebijakan fiskalnya sendiri. Pajak Daerah merupakan salah satu instrumen utama dalam mendorong kemandirian fiskal pemerintah daerah. Struktur penerimaan daerah di Indonesia masih didominasi oleh jenis pajak berbasis konsumsi, salah satu contohnya adalah Pajak Bahan Bakar Kendaraan Bermotor (PBBKB). PBBKB memiliki basis yang luas, penerimaanya relatif stabil, dan langsung terkoneksi dengan aktivitas sehari-hari masyarakat. Namun, dibalik keunggulan tersebut, terdapat sejumlah permasalahan strategis yang membuat optimalisasi penerimaan belum tercapai secara optimal.
Masalah Nyata di Lapangan
Hal tersebut diungkap oleh Sekretaris Direktur Jenderal Bina Keuda, Hendriwan, dalam Rapat Rekonsiliasi Data Penerimaan PBBKB pada Juli 2024, bahwa terdapat beberapa isu strategis dalam pemungutan PBBKB seperti soal penetapan tarif PBBKB untuk kendaraan pribadi dan kendaraan umum, akses data penjualan yang dibutuhkan pemerintah daerah (Pemda) dari Badan Usaha Niaga penyedia Bahan Bakar Minyak (BBM) untuk menyinkronkan dengan penerimaan PBBKB di daerah, kesulitan Stasiun Pengisian Bahan Bakar Umum (SPBU) dalam pemungutan PBBKB terkait pemisahan tarif untuk kendaraan pribadi dan kendaraan umum, pemungutan PBBKB pada pertambangan Migas, Minerba, maupun pertambangan lain yang dikecualikan dari pemungutan PBBKB oleh Badan Usaha Niaga, serta isu terakhir, yakni penerapan pemungutan PBBKB sesuai Peraturan Daerah (Perda) tentang Pajak Daerah dan Retribusi Daerah (PDRD).
Potensi Besar yang Belum Tergarap Maksimal
Potensi penerimaan dari PBBKB ini menunjukan peluang yang besar. Data Kementerian Energi dan Sumber Daya Mineral mencatat bahwa konsumsi BBM Indonesia berada di kisaran 70-75 juta kiloliter per tahun, dengan pertumbuhan yang konsisten dengan peningkatan jumlah kendaraan bermotor. Data Badan Pusat Statistik menunjukkan bahwa jumlah kendaraan bermotor di Indonesia telah melampaui 150 juta unit, didominasi oleh sepeda motor. Oleh karena basis konsumsi yang massif, PBBKB seharusnya bisa menjadi salah satu tulang punggung penerimaan daerah yang stabil serta meningkat.
Masalah Klasik: Ketimpangan Akses dan Sinkronisasi Data
Akses terhadap data penjualan ini merupakan hal krusial yang harus dilakukan upaya transparansi dengan mempertimbangkan kesepakatan transfer data antara Pemda dan Badan Usaha Niaga. Akibat dari keterbatasan akses adalah sulitnya melakukan sinkronisasi data antara dua belah pihak. Badan Usaha sebagai penyedia BBM memiliki kontrol penuh atas informasi penjualan BBM, sementara pemerintah daerah menerima laporan agregat tanpa akses rinci ke data yang diperlukan. Kondisi ini membuat ketergantungan pada penyediaan laporan oleh pihak ketiga sehingga terjadilah asimetri informasi dan meningkatkan resiko ketidakakuratan data. Selain itu, belum optimalnya integrasi sistem digital antara Pemda dan Badan Usaha juga meningkatkan resiko tersebut, Meskipun pencatatan di Badan Usaha sudah berbasis digital, konektivitas sistem dengan sistem perpajakan belum terjadi secara real-time sehingga pelaporan bersifat periodik menyebabkan peluang terjadi selisih data. Permasalahan ini diperkuat oleh temuan Riza Dian Triwibowo dan Sidik Pramono (2025) yang menyatakan bahwa, tantangan utama yang dihadapi adalah ketidaktepatan sasaran dan lemahnya sistem pengawasan distribusi subsidi BBM. Pernyataan ini menunjukkan bahwa persoalan distribusi dan pengawasan BBM tidak hanya berdampak pada kebijakan subsidi, tetapi juga pada akurasi basis pajak. Dalam konteks ini, lemahnya sistem pengawasan berpotensi menciptakan ruang bagi kebocoran penerimaan yang sulit dideteksi.
Tarif Berbeda, Masalah Baru
Isu selanjutnya terletak pada desain tarif PBBKB yang belum sepenuhnya efektif. Kebijakan diferensiasi tarif antara kendaraan pribadi dan kendaraan umum memang memiliki tujuan yang baik tetapi dalam implementasinya malah mendatangkan masalah teknis yang signifikan. Pihak SPBU sebagai pemungut masih kesulitan akibat tidak adanya sistem memadai untuk membedakan secara akurat jenis kendaraan pada saat transaksi sehingga penerapan tarif menjadi tidak konsisten. Selain itu, terdapat hal yang harus dikaji lebih lanjut mengenai kebijakan penetapan tarif yang terdiferensiasi untuk kedua jenis kendaraan. Penerapan tarif yang berbeda memang mendukung aspek keadilan publik tetapi karena kurang memadainya sistem menyebabkan ketergantungan pada observasi manual yang rentan terhadap inkonsistensi penerapan tarif. Kondisi ini berpeluang meningkatkan biaya kepatuhan sekaligus membuka peluang terjadinya kekurangan atau kelebihan pemungutan pajak. Dalam pandangan administrasi perpajakan, sistem tarif yang kompleks justru menurunkan efektivitas pemungutan karena memperbesar ruang kesalahan dan manipulasi (Eichfelder & Vaillancourt, 2014; OECD).
Area Abu-Abu: Ketidakjelasan Objek Pajak
Permasalahan ketidakjelasan objek pajak PBBKB pada sektor pertambangan berkaitan dengan regulasi pemerintah yang multi-interpretasi. Secara umum, Undang-Undang Nomor 1 Tahun 2022 tentang HKPD yang menyatakan bahwa pajak dikenakan atas penggunaan bahan bakar kendaraan bermotor. Frasa “Kendaraan Bermotor” inilah yang menjadi perdebatan. Dalam praktiknya, badan usaha di sektor pertambangan, mempertimbangkan jika penggunaan BBM untuk alat-alat berat, mesin produksi, atau kegiatan operasional tidak termasuk dalam kategori kendaraan bermotor di jalanan umum, sehingga tidak menjadi objek PBBKB. Interpretasi diperkuat lagi oleh peraturan turunan daerah yang belum secara terbuka mengatur Batasan antara konsumsi BBM untuk kendaraan transportasi dan untuk kegiatan produksi khususnya di sektor pertambangan.
Potensi Hilang dari Sektor Energi Besar
Penggunaan kendaraan operasional di area konsesi, seperti dump truck, yang berukuran besar dan pastinya konsumsi BBM-nya besar, seringkali tidak dipungut PBBKB padahal beroperasi seperti kendaraan bermotor pada umumnya, meskipun ada batasan kawasan operasionalnya. Sektor pertambangan dan industri merupakan salah satu konsumen energi dalam skala besar di Indonesia, termasuk BBM jenis solar. Jika konsumsi ini tidak masuk dalam basis pajak, maka potensi penerimaan daerah yang hilang menjadi signifikan. Kondisi ini menciptakan adanya tax gap.
Regulasi Tertinggal, Pasar Berlari
Tantangan lain yang tidak kalah penting dalam optimalisasi PBBKB adalah rigiditas regulasi dan lambatnya adaptasi Perda PDRD terhadap dinamika kebijakan energi dan perkembangan sistem pemungutan. Secara normatif, kerangka hukum telah diperbarui melalui Undang-Undang Nomor 1 Tahun 2022 tentang HKPD yang mengharuskan pemerintah daerah menyesuaikan Peraturan Daerah (Perda) Pajak Daerah dan Retribusi Daerah (PDRD). Namun, dalam praktiknya, proses harmonisasi ini tidak selalu berjalan cepat dan seragam. Banyak daerah masih menggunakan desain kebijakan lama yang belum sepenuhnya mengakomodasi perubahan struktur pasar BBM, seperti munculnya variasi produk BBM non-subsidi, skema distribusi baru, hingga digitalisasi sistem transaksi di SPBU. Akibatnya, terdapat kesenjangan antara regulasi daerah dan realitas operasional di lapangan.
Ketika Kebijakan Selalu Terlambat
Tantangan tersebut juga menimbulkan dampak terhadap optimalisasi PBBKB. Pemerintah sulit beradaptasi dengan perubahan akibat regulasi yang tidak adaptif, baik dari sisi harga, konsumsi, maupun pola distribusi BBM. Lebih lanjut, instrumen pajak menjadi tidak mampu mengangkat potensi ekonomi yang berkembang. Dari sisi kebijakan fiskal, kondisi ini menciptakan lag antara regulasi dan pasar, dimana dinamika ekonomi selalu mendahului kebijakan, dengan kata lain kebijakan dibuat setelah masalah terjadi. Oleh karena itu, percepatan harmonisasi Perda PDRD, disertai dengan fleksibilitas dalam mengakomodasi perkembangan teknologi dan pasar energi, menjadi kunci agar PBBKB dapat berfungsi optimal sebagai sumber penerimaan daerah.
Menuju Optimalisasi yang Nyata
Optimalisasi Pajak Bahan Bakar Kendaraan Bermotor (PBBKB) pada dasarnya memiliki potensi besar untuk menjadi tulang punggung penerimaan pajak daerah, namun masih dihadapkan pada berbagai tantangan struktural yang saling berkaitan. Permasalahan utama terletak pada desain tarif yang belum efektif, keterbatasan akses dan integrasi data antara pemerintah daerah dan badan usaha, rendahnya kepastian hukum terkait objek pajak khususnya di sektor pertambangan, serta lambatnya adaptasi regulasi daerah terhadap dinamika pasar energi. Kondisi tersebut tidak hanya menimbulkan inefisiensi dalam pemungutan, tetapi juga membuka peluang terjadinya tax gap yang signifikan. Oleh karena itu, diperlukan langkah strategis berupa penyederhanaan tarif, penguatan sistem integrasi data berbasis digital dan real-time, penegasan regulasi objek pajak, serta percepatan harmonisasi Perda PDRD agar lebih adaptif. Dengan pembenahan menyeluruh pada aspek kebijakan, administrasi, dan regulasi, PBBKB dapat dioptimalkan secara berkelanjutan sebagai instrumen penting dalam meningkatkan kemandirian fiskal daerah.