
Paradoks Utilitarianisme Proyek Kereta Cepat KCJB "Whoosh"
Magister Hukum Bisnis & Kenegaraan Universitas Gadjah Mada
·waktu baca 9 menit


Tulisan dari Iskan Habibi tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Pendahuluan
Proyek Kereta Cepat Jakarta-Bandung (KCJB) atau "Whoosh" telah resmi beroperasi, menandai sebuah pencapaian teknologi infrastruktur modern di Indonesia. Namun, di balik kemegahan operasionalnya, proyek ini menyisakan satu warisan yang akan mengikat keuangan negara (secara langsung maupun tidak langsung) selama beberapa dekade ke depan: utang. Baru-baru ini, pernyataan Menteri Keuangan, Purbaya Yudhi Sadewa, yang menegaskan bahwa pembayaran utang pokok kereta cepat tidak akan menggunakan Anggaran Pendapatan dan Belanja Negara (APBN) menjadi sorotan utama, sebagaimana dilaporkan oleh Detik.com.
Pernyataan ini, di satu sisi, adalah sebuah upaya untuk menenangkan publik bahwa beban utang tidak akan ditanggung oleh anggaran negara. Purbaya mengklaim skema pembayaran akan mengandalkan cash flow operasi PT Kereta Cepat Indonesia China (KCIC), yang bersumber dari penjualan tiket (fare box) dan pendapatan non-tiket (non-fare box), kemudian dari KCIC punya deviden sendiri yang rata-rata Rp.80 Trilliun atau lebih, harusnya itu dapat di manage dana tersebut ujar Purbaya.
Namun, pernyataan ini perlu dikaji secara kritis. Kebijakan ini tidak dapat dilepaskan dari tiga konteks fundamental: (1) Fakta bahwa APBN, yang ditolak penggunaannya itu, bersumber dominan dari pajak yang dipungut dari seluruh rakyat Indonesia; (2) Realitas bahwa APBN, melalui Penyertaan Modal Negara (PMN), telah digunakan untuk menambal pembengkakan biaya; dan (3) Pertanyaan etis mengenai untuk siapa infrastruktur ini dibangun.
Tulisan ini akan memberikan pendapat terhadap kebijakan tersebut dengan menggunakan dua pendekatan utama: pendekatan keuangan negara yang berfokus pada fungsi pajak, dan pendekatan etika kebijakan publik menggunakan paham utilitarianisme. Analisis ini berargumen bahwa penolakan penggunaan APBN untuk utang pokok lebih bersifat semantik ketimbang struktural, dan dalam kerangka utilitarian, proyek ini mengungkap sebuah paradoks keadilan fiskal yang serius.
Pembahasan
1. APBN, Pajak, dan Kontrak Sosial yang Terbebani
Dalam arsitektur keuangan negara Indonesia, APBN adalah instrumen sentral. Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara mendefinisikan bahwa semua hak dan kewajiban negara yang dapat dinilai dengan uang, serta segala sesuatu baik berupa uang maupun berupa barang yang dapat dijadikan milik negara berhubung dengan pelaksanaan hak dan kewajiban tersebut. APBN memiliki fungsi alokasi, perencanaan, pengawasan, distribusi, dan stabilisasi. Untuk menjalankan fungsi-fungsi ini, APBN membutuhkan sumber penerimaan yang kuat, di mana komponen dominannya adalah penerimaan pajak.
Pajak, yang definisinya diatur dalam berbagai undang-undang termasuk yang terbaru yakni UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP), pada hakikatnya adalah iuran paksa dari rakyat kepada negara yang digunakan untuk "sebesar-besarnya kemakmuran rakyat". Di sinilah letak kontrak sosial fundamental antara negara dan pembayar pajak: warga negara menyerahkan sebagian sumber dayanya (uang) dengan harapan negara akan mengembalikannya dalam bentuk barang publik (public goods) dan layanan yang menyejahterakan.
Ketika Menteri Kuangan Purbaya menyatakan utang pokok KCJB tidak akan menggunakan APBN, ia secara implisit sedang mencoba menghormati kontrak sosial ini. Ia seolah berkata kepada pembayar pajak di Sumatra, Kalimantan, Sulawesi atau Papua, bahwa uang pajak mereka tidak akan dipakai untuk membayar utang sebuah kereta yang (secara fisik) tidak mungkin mereka gunakan. Ini adalah langkah politik anggaran yang wajar untuk meredam sensitivitas publik.
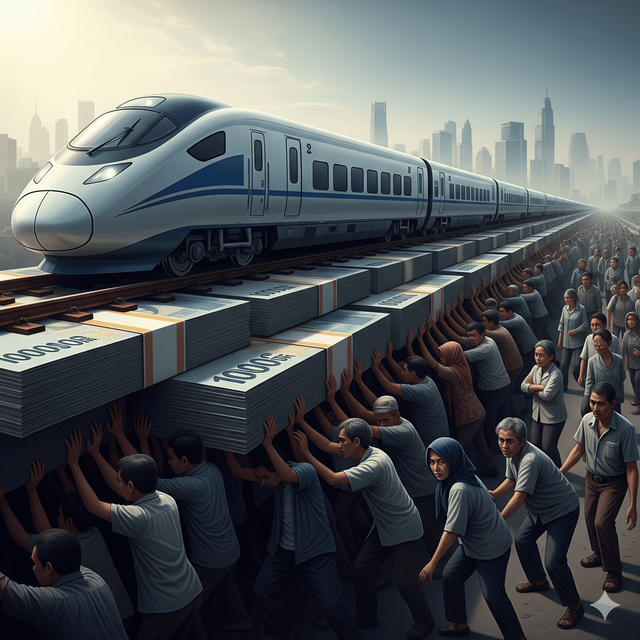
Masalahnya, pernyataan ini mengabaikan fakta krusial. APBN, melalui BUMN (PT KAI), telah digelontorkan dalam bentuk PMN untuk menutupi pembengkakan biaya (cost overrun) proyek. Tanpa suntikan PMN tersebut, proyek ini mangkrak. Artinya, uang pajak sudah terpakai. Penolakan penggunaan APBN untuk utang pokok (yang dibayar di masa depan) tidak menghapus fakta bahwa uang pajak telah digunakan untuk biaya investasi (di masa lalu).
Lebih jauh, klaim bahwa skema B2B (Business-to-Business) akan mandiri melalui cash flow operasi menyimpan risiko laten bagi APBN. PT KCIC adalah konsorsium BUMN (Salmon, Harly Clifford Jonas, 2023). PMN yang diberikan kepada BUMN Induk (seperti KAI) untuk proyek ini sejatinya adalah pemisahan kekayaan negara dari APBN untuk dijadikan modal BUMN. Meskipun secara yuridis statusnya berubah menjadi "kekayaan negara yang dipisahkan" dan dikelola secara korporat (privat), sumber asalnya tetaplah APBN.
Jika skenario optimis (target penumpang dan pendapatan TOD) tidak tercapai, dan KCIC terancam gagal bayar (default), siapa yang akan menanggung kerugian? Tentu saja BUMN yang menjadi penjaminnya. Jika BUMN strategis seperti KAI mengalami guncangan finansial akibat menanggung utang KCIC, dapat dipastikan negara (APBN) akan turun tangan melalui mekanisme penyelamatan (PMN) untuk mencegah kolapsnya sistem transportasi nasional.
Dengan demikian, penolakan penggunaan APBN adalah sebuah ilusi. Risiko fiskal tidak hilang, ia hanya berpindah tempat, dari risiko langsung menjadi risiko kontinjensi (contingent liability). Pajak rakyat tetap menjadi jaring pengaman terakhir, entah itu untuk cost overrun yang sudah terjadi atau untuk potensi bailout di masa depan.
2. Kalkulus Utilitarianisme: Kebaikan Terbesar untuk Siapa?
Paham Utilitarianisme, yang dipopulerkan oleh filsuf seperti Jeremy Bentham, adalah sebuah kerangka etika yang menilai suatu tindakan atau kebijakan berdasarkan konsekuensinya. Prinsip dasarnya adalah "kebaikan terbesar untuk jumlah terbesar" (the greatest good for the greatest number). Dalam konteks kebijakan publik, sebuah kebijakan (misalnya, penggunaan APBN) dianggap "baik" jika ia menghasilkan jumlah kebahagiaan (utilitas) agregat yang lebih besar daripada jumlah penderitaan (disutilitas) bagi masyarakat secara keseluruhan.
Pembangunan infrastruktur seperti KCJB seringkali dibenarkan menggunakan logika utilitarian ini. Proyek ini diklaim akan mengurangi kemacetan Jakarta-Bandung (mengurangi disutilitas bagi komuter), menghemat waktu tempuh (menambah utilitas), dan menumbuhkan pusat ekonomi baru di sepanjang trase (menambah utilitas ekonomi nasional). Jika total utilitas ini lebih besar dari total biaya (finansial, sosial, dan lingkungan), maka proyek ini "baik".
Namun, pernyataan Menteri Keuangan bahwa pembayaran utang akan bergantung pada cash flow operasi, justru menciptakan sebuah paradoks utilitarian. Agar cash flow mencukupi untuk membayar utang raksasa, harga tiket harus ditetapkan pada level yang relatif tinggi. Saat ini, harga tiket berada di kisaran Rp.300.000 (kelas ekonomi). Harga ini jelas menyasar segmen masyarakat kelas menengah-atas.
Di sinilah letak masalahnya. Infrastruktur ini, yang sebagian cost overrun nya dibayar oleh pajak seluruh rakyat (termasuk masyarakat berpenghasilan rendah), ternyata menghasilkan utilitas (kemudahan transportasi cepat) yang secara dominan hanya dapat dinikmati oleh segmen masyarakat yang justu lebih mampu. Kalkulus utilitarian "kebaikan terbesar untuk jumlah terbesar" menjadi goyah. Proyek ini mungkin menghasilkan "kebaikan" (kecepatan), tetapi tidak untuk "jumlah terbesar" (seluruh lapisan masyarakat), melainkan untuk "jumlah terkecil" yang mampu membayar.
Kebijakan untuk tidak menggunakan APBN (pajak) untuk utang pokok, sambil mengandalkan harga tiket yang tinggi, secara efektif mengubah status proyek ini. Ia bergeser dari barang publik (public goods), yang idealnya non-rival dan non-eksklusif, didanai pajak, dan dinikmati semua, menjadi barang privat atau barang klub (club goods). Ini adalah layanan transportasi premium yang kebetulan dibangun oleh BUMN.
3. Isu Keadilan Distributif: Kegagalan Klasik Utilitarianisme
Kritik paling tajam terhadap utilitarianisme murni adalah pengabaiannya terhadap isu keadilan distributif. Utilitarianisme hanya peduli pada total kebahagiaan, bukan bagaimana kebahagiaan itu didistribusikan. Ia rela mengorbankan kepentingan minoritas kecil demi kebahagiaan mayoritas besar. Dalam kasus KCJB, kita melihat masalah distributif ini dalam dua level.
Pertama, level pengorbanan. Untuk membangun proyek ini, terjadi penggusuran lahan dan dampak lingkungan. Komunitas lokal di sepanjang trase (minoritas) harus menanggung disutilitas (kehilangan rumah, lahan pertanian, kerusakan lingkungan) demi utilitas yang dinikmati oleh komuter Jakarta-Bandung (mayoritas pengguna). Utilitarianisme murni akan membenarkan ini selama total kebahagiaan komuter melebihi penderitaan warga tergusur. Studi mengenai dampak proyek infrastruktur di Indonesia sering menyoroti bahwa manfaat ekonomi seringkali tidak terdistribusi merata, dan dampak sosial seperti konflik penggusuran menjadi tantangan nyata yang menimpa kelompok rentan (Melati, Wulan Zani dkk, 2025). Ini adalah masalah keadilan sosial yang sering diabaikan dalam proyek infrastruktur besar.
Kedua, level keadilan fiskal. Seperti dibahas sebelumnya, pajak bersifat nasional. Pajak dikumpulkan dari Sabang sampai Merauke. Setiap warga negara yang memenuhi syarat subjektif dan objektif sebagai wajib pajak memiliki kewajiban untuk membayar dan melaporkan pajaknya sebagai bentuk kontribusi terhadap pembiayaan negara dalam rangka pembangunan nasional. Meskipun masyarakat tidak menerima imbalan secara langsung dari pembayaran pajak tersebut, manfaatnya dikembalikan secara tidak langsung melalui penggunaan dana pajak untuk pembiayaan negara dan pembangunan infrastruktur yang dapat dinikmati oleh seluruh rakyat Indonesia. Oleh karena itu, slogan “pajak dari rakyat untuk rakyat” bukan sekadar ungkapan semata. Pembangunan infrastruktur yang dibiayai oleh Anggaran Pendapatan dan Belanja Negara (APBN) kini dapat dirasakan manfaatnya oleh semua lapisan masyarakat, karena pada hakikatnya pajak sepenuhnya digunakan untuk kepentingan masyarakat dan negara (Fakhruzy Agung, 2020).
Ketika APBN (via PMN) justru digunakan untuk menambal cost overrun proyek yang manfaatnya sangat terlokalisasi di koridor Jakarta-Bandung, terjadi pelanggaran serius terhadap prinsip keadilan distributif. Isu keadilan dalam pembiayaan infrastruktur seharusnya mempertimbangkan keseimbangan antara kebutuhan pembangunan di kawasan padat ekonomi (seperti Jawa) dengan pemerataan di kawasan tertinggal. Terjadi opportunity cost (biaya peluang) yang sangat besar. Uang pajak yang seharusnya bisa menjadi puskesmas di Papua (utilitas tinggi untuk minoritas miskin) malah digunakan untuk "menyelamatkan" proyek kereta premium di Jawa (utilitas tinggi untuk minoritas kaya/menengah-atas) (Ardalepa Nurdin, 2023).
Ini adalah kegagalan klasik utilitarianisme: fokus pada utilitas agregat (menyelamatkan proyek agar tidak mangkrak total) mengorbankan prinsip keadilan distributif (penggunaan pajak yang adil bagi seluruh rakyat). Pernyataan Menteri Purbaya bahwa utang pokok tidak akan memakai APBN tidak menyelesaikan dosa asal keadilan fiskal yang sudah terjadi melalui PMN untuk cost overrun.
Kesimpulan
Pernyataan Menteri Keuangan Purbaya Yudhi Sadewa, yang menolak penggunaan APBN untuk membayar utang pokok Kereta Cepat Jakarta-Bandung, adalah sebuah langkah yang logis secara politik untuk mengelola ekspektasi publik. Namun, secara ilmiah baik dari perspektif keuangan negara maupun etika kebijakan publik, pernyataan tersebut lebih menyerupai sebuah "fatamorgana fiskal".
Penolakan ini bersifat semantik karena risiko APBN tidak hilang, melainkan hanya berubah bentuk menjadi risiko kontinjensi (kewajiban tidak langsung) yang akan jatuh tempo jika BUMN penjamin gagal bayar. Uang pajak rakyat tetap menjadi taruhan utama.
Kebijakan ini, jika dianalisis dengan paham utilitarianisme, mengungkap sebuah ironi. Proyek yang dibenarkan atas nama "kebaikan publik terbesar" ternyata harus mengandalkan skema komersial (harga tiket tinggi) untuk membayar utangnya. Akibatnya, "kebaikan" itu hanya dapat diakses secara eksklusif oleh kalangan tertentu.
Proyek ini menyoroti kegagalan utilitarianisme dalam mengakomodasi keadilan distributif. Penggunaan APBN (uang pajak nasional) untuk cost overrun proyek yang sangat terlokalisasi di Jawa telah mencederai rasa keadilan fiskal bagi daerah lain yang lebih membutuhkan intervensi anggaran untuk layanan dasar.
Pada akhirnya, utang Kereta Cepat Jakarta-Bandung, meskipun secara teknis berlabel B2B, secara moral dan struktural tetaplah menjadi utang publik. Publik telah membayar sebagian biayanya melalui pajak yang dialihkan untuk PMN, dan publik (melalui APBN) tetap menjadi penjamin terakhir jika skema B2B ini gagal di masa depan.
Daftar Putsaka
Ardalepa, Nurdin. “KEADILAN DALAM PEMBIAYAAN INFRASTRUKTUR DI INDONESIA.” IBLAM LAW REVIEW 3, no. 1 (2023): 162–79. https://doi.org/10.52249/ilr.v3i1.221.
Arini, Shafira Cendra. “Kabar Terkini Pelunasan Utang Kereta Cepat Usai Purbaya Tolak Pakai APBN.” detikjabar. Diakses 27 Oktober 2025. https://www.detik.com/jabar/bisnis/d-8166526/kabar-terkini-pelunasan-utang-kereta-cepat-usai-purbaya-tolak-pakai-apbn.
Fakhruzy, Agung. PERANAN HUKUM PAJAK DALAM UPAYA MEWUJUDKAN TUJUAN NEGARA. 9 (2020).
Melati, Wulan Zani, Yulia Sinta, Zadli Rahma Ilahi, dan Anas Malik. “EVALUASI DAMPAK SOSIAL, EKONOMI, DAN LINGKUNGAN DARI PROYEK INFRASTRUKTUR DI INDONESIA.” KALIANDA HALOK GAGAS 8, no. 1 (2025): 17–24. https://doi.org/10.52655/khg.v8i1.104.
Salmon, Harly Clifford Jonas. “Kedudukan Keuangan Negara Dalam Badan Usaha Milik Negara.” TATOHI: Jurnal Ilmu Hukum 3, no. 2 (2023): 198–205. https://doi.org/10.47268/tatohi.v3i2.1570.