
Perbankan Syariah Buka Jalan Modal Tanpa Agunan


Tulisan dari najwaa wara natasya tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Pembiayaan tanpa agunan besar kini menjadi solusi nyata bagi pelaku UMKM yang selama ini kesulitan mengakses modal usaha. Banyak pengusaha kecil langsung menyerah sebelum mencoba karena merasa tidak punya aset cukup untuk dijadikan jaminan. Tanah belum punya, sertifikat rumah masih atas nama orang tua, kendaraan sudah terlanjur dijual. Padahal, usahanya jalan. Omzetnya ada. Yang kurang hanya suntikan modal untuk naik kelas. Di sinilah perbankan syariah hadir dengan pendekatan yang berbeda.
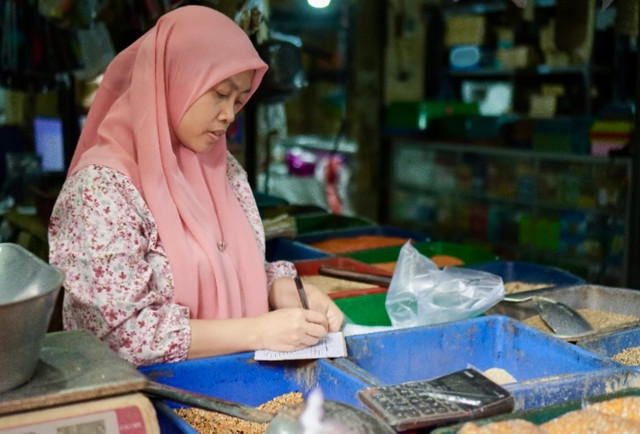
Perbankan Syariah menyediakan produk KUR Super Mikro dengan plafon pembiayaan hingga Rp 10 juta yang dirancang khusus untuk pelaku usaha mikro atau pemula. Produk ini umumnya tidak memerlukan agunan sehingga mempermudah proses pengajuan. Artinya, warung kelontong di gang sempit, pedagang gorengan di pinggir jalan, atau penjahit rumahan pun punya peluang yang sama untuk mendapatkan modal usaha secara resmi dan legal.
Bagi pelaku usaha yang sudah mulai berkembang, tersedia KUR Mikro dengan plafon antara Rp 10 juta hingga Rp 100 juta untuk tujuan modal kerja dan investasi. Proses persetujuan dapat diselesaikan maksimal tiga hari melalui aplikasi digital. Ini bukan lagi soal pinjaman yang berbelit-belit dan makan waktu berbulan-bulan seperti yang seama ini dibayangkan banyak orang.
Yang membedakan pembiayaan syariah dari pinjaman konvensional bukan hanya soal ada atau tidaknya agunan. KUR Syariah tidak mengenakan bunga, dan seluruh keuntungan sudah ditetapkan di awal menggunakan akad seperti murabahah (jual beli) atau ijarah (sewa guna). Hal ini memberikan kepastian cicilan bulanan yang stabil dan bebas dari fluktuasi suku bunga. Bagi pelaku UMKM yang selama ini khawatir dengan cicilan yang bisa membengkak sewaktu-waktu, skema ini jelas lebih memberikan ketenangan pikiran.
Komitmen perbankan syariah terhadap UMKM juga bukan sekadar klaim. Sejak 2021 hingga Desember 2024, jumlah penerima manfaat KUR Syariah telah mencapai sekitar 420.000 UMKM. Pada 2025, alokasi penyaluran KUR Syariah ditargetkan sebesar Rp 17 triliun, naik dari target tahun sebelumnya yang sebesar Rp 16 triliun. Angka ini bukan sekadar statistik. Di baliknya ada ratusan ribu keluarga yang usahanya terbantu, yang dapurnya tetap mengepul, dan yang anaknya tetap bisa sekolah.
Menariknya, kemudahan ini tidak hanya berlaku di atas kertas. Pengajuan pembiayaan KUR BSI kini bisa dilakukan secara daring melalui website resmi BSI atau landing page Salam Digital tanpa biaya administrasi dan provisi. Pelaku UMKM tidak perlu lagi antre panjang di kantor cabang atau bolak-balik mengurus dokumen. Proses persetujuannya pun dapat diselesaikan maksimal tiga hari kerja melalui aplikasi digital yang bisa diakses langsung dari ponsel.
Dukungan regulasi dari pemerintah juga semakin memperkuat ekosistem ini. Otoritas Jasa Keuangan (OJK) menerbitkan aturan baru yang memungkinkan pinjaman untuk UMKM hingga Rp 100 juta bebas agunan. Kebijakan ini menjadi sinyal kuat bahwa negara serius berpihak pada pelaku ekonomi kecil yang selama ini berjuang sendiri.
Tidak hanya itu, BSI juga aktif membangun ekosistem pendukung melalui BSI UMKM Center yang kini beroperasi di empat kota, yaitu Aceh, Yogyakarta, Surabaya, dan Makassar. Pusat ini tidak hanya membantu akses pembiayaan, tetapi juga memberikan pelatihan, pendampingan usaha, hingga membuka peluang pameran produk bagi para pelaku UMKM binaan. Pendekatan seperti ini yang membuat perbankan syariah terasa lebih dari sekadar lembaga keuangan biasa.
Masalah nyatanya bukan lagi tidak ada jalur. Masalahnya adalah banyak pelaku UMKM yang belum tahu bahwa jalur ini sudah terbuka lebar. Masih banyak yang memilih meminjam dari rentenir dengan bunga mencekik, atau mengandalkan arisan yang kapasitasnya terbatas, padahal ada produk resmi, berprinsip syariah, dan berpihak pada usaha kecil yang sudah menunggu untuk diakses.
Perbankan syariah hari ini tidak lagi melulu soal label halal atau identitas keagamaan. Ia sudah bertransformasi menjadi instrumen nyata pemberdayaan ekonomi rakyat kecil. Bagi pelaku UMKM yang selama ini merasa tidak layak masuk bank, mungkin sudah saatnya mencoba menengok ke arah yang berbeda. Ternyata, agunan besar bukan lagi syarat mutlak untuk mulai tumbuh, berkembang, dan membuktikan bahwa usaha kecil pun layak mendapat kesempatan yang sama.