
Dari Usulan MSCI hingga IHSG Anjlok: Ketika Pasar Saham Terguncang
Analis Sosial Politik
·waktu baca 5 menit


Tulisan dari Rolip Saptamaji tidak mewakili pandangan dari redaksi kumparan
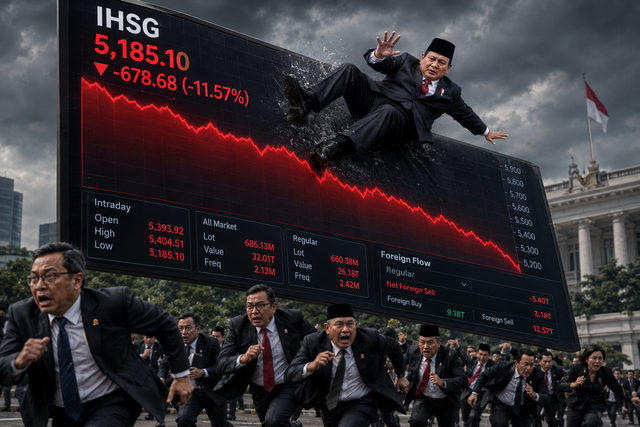
Jumat pagi, 16 Oktober 2026, saya sedang duduk di kantor sambil menyeruput kopi ketika membuka aplikasi pasar saham di ponsel. Layar yang biasanya berkelip hijau dan merah bergantian mendadak merah seluruhnya. Begitu bursa dibuka, IHSG merosot 8,01% ke 5.393,92 dan perdagangan dihentikan sementara. Setelah dibuka lagi, indeks terperosok sampai 11,2% ke 5.199,13, level terendah sejak 2020, sementara rupiah menembus Rp18.053 per dolar.
 Perbesar
Saya bukan manajer investasi atau konglomerat. Saya investor ritel kelas menengah, satu dari jutaan orang yang menaruh sebagian tabungan di bursa saham karena bertahun-tahun diajak ikut "memiliki Indonesia". Karena itu, yang membuat saya gelisah bukan hanya angkanya. Katanya, ini karena usulan MSCI yang membuka kemungkinan Indonesia diturunkan ke standalone market, kategori yang kini dihuni Argentina, Bosnia, dan Zimbabwe. Padahal MSCI belum memutuskan apa pun, sebab keputusan final paling lambat Juni 2027. Pasar menghukum sebuah usulan seolah vonis sudah dibacakan. Itu berarti yang runtuh bukan sekadar harga saham, melainkan kepercayaan, dan kepercayaan pada pasar adalah buah tata kelola yang tanggung jawabnya ada pada pemerintah dan otoritasnya.
Awalnya saya ikut menenangkan diri dengan penjelasan paling gampang: sentimen global. Tetapi lima trading halt sejak Maret 2025 mengajari saya membaca ulang kronologinya, dan penjelasan itu jadi rapuh. Halt 18 Maret 2025 sudah bercerita tentang internal defisit APBN Rp31,2 triliun, rumor mundurnya Menteri Keuangan, dan pasar yang menunggu kejelasan arah Danantara dan program MBG. Gejolak Januari dan Oktober 2026 sepenuhnya urusan dalam negeri, ketika MSCI mempersoalkan kepemilikan saham yang tidak transparan, terkonsentrasi, dan perdagangan yang diduga terkoordinasi. Sentimen global hanyalah cuaca yang bocor adalah atap rumah kita sendiri.
Dua Krisis Pasar, Dua Lamanya Pemulihan
Kalau akar masalahnya di dalam negeri, pertanyaan saya sebagai investor ritel jadi sederhana, berapa lama pemulihannya? Jawabannya bergantung pada asal-usul guncangan. Maret 2020 bersifat eksogen. Pandemi menjatuhkan IHSG 37,5% ke 3.938 pada 24 Maret, tetapi pada Desember sudah naik 57,8% dari titik terendah itu. Krisis 1998 berakar pada kerentanan domestik, perbankan kolaps dan korporasi tumbang oleh utang luar negeri. IHSG jatuh 65,3% dan butuh sekitar enam tahun untuk kembali ke puncak sebelumnya. Oktober 2026 lebih mirip 1998 dalam konteks akar masalah meski berbeda skala. Rupiah kini sudah lebih lemah daripada titik terendah 2020 yang Rp16.915, tak ada virus yang bisa disalahkan, dan yang dipersoalkan bukan neraca bank, melainkan kejujuran data kepemilikan saham.
Sembilan Bulan yang Terbuang
Waktu untuk berbenah sebenarnya ada. MSCI membekukan perubahan indeks Indonesia pada 27 Januari 2026 dan sejak itu membuka kemungkinan penurunan status bila perbaikan tak memadai hingga Mei 2026. Respons yang muncul justru klise. Direktur Utama BEI dan Ketua OJK mundur pada 30 Januari, disusul janji merevisi aturan free float dan demutualisasi bursa rampung pada semester I 2026. Mundur adalah ritual akuntabilitas birokratik, bukan perubahan insentif bagi pemilik saham yang selama ini diuntungkan oleh kekaburan data. Sembilan bulan kemudian, MSCI menulis bahwa reformasi memang diumumkan, tetapi dugaan perdagangan terkoordinasi berlanjut dan bukti penegakan aturan yang berarti tidak ada.
Di sinilah rasa tidak adil itu menusuk. Kami, para investor ritel, selalu diminta riset mandiri sebelum membeli saham. Tetapi riset apa yang bisa dilakukan jika siapa pemilik sebenarnya di balik angka free float tidak terbaca? Ironis bagi negara yang rajin membuat rakyat kecil "terbaca" lewat desil, tetapi gagap ketika yang dituntut adalah keterbacaan di sisi atas piramida ekonomi. Dalam bahasa James Scott, keterbacaan dituntut ke bawah dan dikaburkan ke atas.
Respons terbaru justru menambah gelisah. Danantara siap menaruh hingga US$1 miliar di pasar saham sampai akhir 2026, dan pemberitaan menyebut CEO-nya membicarakan porsi 15 sampai 30 persen saham BEI. Bila arah itu benar, satu entitas negara bisa sekaligus menjadi investor raksasa, pemilik emiten BUMN, dan pemilik bursa. Saya tidak keberatan negara ikut berinvestasi. Yang saya khawatirkan, pasar yang diawasi oleh pemain utamanya sulit dianggap netral. Jawaban otoritas setiap trading halt pun terasa seragam, BEI menghormati independensi MSCI dan akan meminta klarifikasi, OJK menghormati pandangan MSCI dan terus berbenah. Klarifikasi dan "menghormati" adalah bahasa khas birokrat yang berpangku tangan menunggu badai reda.
Ketika Asing Pergi, Kami yang Tersisa
Pasar membaca semua itu dengan mengikuti aliran uang. Sejak Oktober 2024, investor asing mencatat jual bersih kumulatif sekitar Rp133,5 triliun, sekitar Rp31,3 triliun pada kuartal IV-2024, Rp17,34 triliun sepanjang 2025, dan Rp84,85 triliun sepanjang 2026. Arusnya tidak linear. Asing sempat net sell Rp55,13 triliun sampai awal September 2025, lalu kembali masuk di kuartal terakhir. Artinya, modal asing tidak anti-Indonesia. Mereka kembali ketika risiko dan aturannya terbaca jelas. Tahun 2026 sendiri menyumbang sekitar 64% dari seluruh akumulasi jual bersih itu.
Lalu siapa yang menampung barang yang dilepas? Menurut pemberitaan, pembelian investor domestik telah menyerap pelepasan saham asing secara neto, tetapi belum cukup menahan penurunan IHSG. Domestik tentu tidak hanya ritel, tetapi proporsi transaksi ritel naik dari 38% pada 2024 menjadi 50% pada 2025. Kami disebut penopang likuiditas pasar, tetapi daftar pemilik sesungguhnya dari aset yang kami beli tetap gelap bagi kami.
Maka kegelisahan saya hari ini bukan sekadar rugi di atas kertas akibat portofolio yang merosot setelah bertahun-tahun menabung di bursa. Ia adalah pertanyaan yang belum terjawab yaitu kepada siapa kami harus percaya? Ulasan MSCI berikutnya jatuh pada November 2026.
Mungkin ironi terbesarnya adalah kita terlalu mencemaskan kasta pasar yang ditentukan dari New York, padahal kasta kepercayaan hanya bisa dinaikkan dari Jakarta, oleh mereka yang selama ini paling diuntungkan oleh tebalnya kabut pasar saham domestik.