
Benang Merah SPT: Mengapa Harta, Utang, dan Penghasilan Tak Bisa Dipisahkan
Tax Counselor DGT
·waktu baca 4 menit


Tulisan dari Puspitarini Anda tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Dalam kerangka pelaporan perpajakan, harta dan utang bukanlah sekadar elemen tambahan yang dicantumkan untuk melengkapi formulir SPT Tahunan. Keduanya justru berfungsi sebagai instrumen utama untuk membaca konsistensi dan rasionalitas kondisi finansial seorang Wajib Pajak.
Jika penghasilan menggambarkan arus masuk ekonomi dalam satu periode, maka harta dan utang merepresentasikan posisi akhir dari proses tersebut menjadi sebuah potret yang memperlihatkan bagaimana penghasilan itu dikelola, disimpan, atau bahkan dibebani kewajiban.
Harta pada dasarnya merupakan akumulasi nilai ekonomis yang dimiliki atau dikuasai, baik dalam bentuk kas, investasi, maupun aset berwujud lainnya seperti kendaraan dan properti. Ia tidak muncul secara tiba-tiba, melainkan terbentuk dari rangkaian aktivitas ekonomi yang memiliki asal-usul tertentu.
Dalam perspektif ini, setiap peningkatan harta idealnya memiliki jejak yang dapat ditelusuri, apakah berasal dari penghasilan, hasil pengembangan investasi, atau sumber lain yang sah seperti hibah dan warisan. Tanpa penjelasan yang memadai, angka harta justru berpotensi menimbulkan pertanyaan.
Pengelompokan harta dalam pelaporan SPT membantu memberikan struktur yang lebih sistematis terhadap berbagai jenis kekayaan yang dimiliki. Likuiditas tercermin dari kas dan setara kas, relasi ekonomi dengan pihak lain tergambar melalui piutang, sementara strategi pengelolaan kekayaan terlihat dalam investasi.
Di sisi lain, kepemilikan atas aset tetap seperti tanah dan bangunan mencerminkan akumulasi nilai dalam jangka panjang. Keseluruhan komponen ini saling melengkapi dalam menggambarkan kondisi ekonomi yang utuh.
Sementara itu, utang memiliki peran yang tidak kalah signifikan. Ia bukan semata beban, melainkan sering kali menjadi jembatan untuk memperoleh atau mempertahankan harta. Dalam praktiknya, banyak aset bernilai besar diperoleh melalui mekanisme pembiayaan, seperti kredit perumahan atau pembiayaan kendaraan.
Oleh karena itu, keberadaan utang dalam SPT menjadi penjelas atas sumber dana yang digunakan untuk memperoleh harta tersebut. Tanpa pencantuman utang yang tepat, gambaran finansial yang disajikan menjadi timpang dan berpotensi menyesatkan.
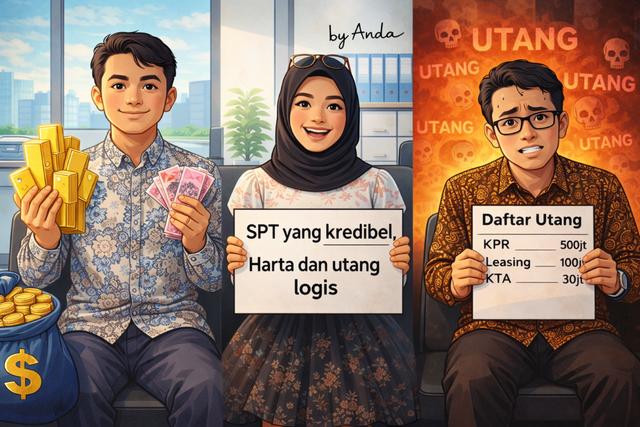
Keterkaitan antara penghasilan, harta, dan utang membentuk suatu logika yang tidak dapat dipisahkan. Penghasilan menjadi sumber utama yang menggerakkan seluruh aktivitas ekonomi, sementara harta adalah hasil akumulasi dari sisa penghasilan setelah dikurangi pengeluaran, ditambah dengan kemungkinan pembiayaan melalui utang. Dalam kondisi yang wajar, hubungan ini akan membentuk pola yang selaras. Ketika salah satu komponen tampak tidak sejalan, maka muncul indikasi adanya informasi yang belum sepenuhnya terungkap.
Sebagai gambaran, seseorang yang melaporkan peningkatan aset secara signifikan tanpa diiringi pertumbuhan penghasilan akan menghadapi pertanyaan mendasar mengenai asal-usul dana tersebut. Sebaliknya, pelaporan penghasilan yang tinggi tanpa diikuti peningkatan harta atau pengurangan utang juga menimbulkan ketidakjelasan mengenai penggunaan dana. Dalam kedua situasi ini, yang dipertanyakan bukan sekadar angka, melainkan konsistensi logika di balik angka tersebut.
Fenomena lain yang sering muncul adalah ketika utang dilaporkan dalam jumlah besar, tetapi tidak didukung oleh kapasitas penghasilan yang memadai. Kondisi ini memunculkan keraguan atas kemampuan pembayaran, sekaligus mempertanyakan apakah utang tersebut benar-benar mencerminkan transaksi yang sebenarnya. Dengan kata lain, utang tidak hanya menjelaskan sumber pembiayaan, tetapi juga menjadi indikator kemampuan finansial.
Untuk memahami hubungan ini secara lebih sederhana, dapat dibayangkan sebagai sebuah sistem aliran. Penghasilan adalah input, pengeluaran adalah distribusi, utang adalah tambahan sumber daya eksternal, dan harta adalah hasil akhir yang tersisa. Sistem ini bekerja secara dinamis dan harus tetap berada dalam keseimbangan. Ketika terjadi ketidaksesuaian, maka secara alami akan muncul kebutuhan untuk menjelaskan perbedaan tersebut.
Pada akhirnya, SPT Tahunan berfungsi sebagai narasi komprehensif yang tidak hanya mencatat kewajiban perpajakan, tetapi juga merefleksikan perjalanan ekonomi seorang individu dalam satu tahun pajak. Setiap komponen yang dilaporkan memiliki keterkaitan yang membentuk suatu cerita yang utuh. Oleh karena itu, penyusunan SPT yang akurat, lengkap, dan transparan bukan hanya memenuhi kewajiban formal, tetapi juga menunjukkan konsistensi dan kredibilitas dalam pelaporan.
Dalam konteks ini, pelaporan harta dan utang menjadi elemen krusial yang tidak dapat diabaikan. Ia bukan sekadar pelengkap, melainkan kunci untuk memastikan bahwa keseluruhan informasi yang disampaikan dalam SPT memiliki dasar yang logis dan dapat dipertanggungjawabkan. Dengan demikian, kualitas pelaporan tidak hanya diukur dari kelengkapan data, tetapi juga dari kemampuan data tersebut untuk menjelaskan dirinya sendiri secara rasional dan koheren.