
Wajib Pajak Wajib Tahu! NPPN Bisa Membuat Hidup Lebih Simple
Tax Counselor DGT
·waktu baca 4 menit


Tulisan dari Puspitarini Anda tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Dalam dinamika kepatuhan perpajakan, Wajib Pajak Orang Pribadi (WP OP) yang menjalankan kegiatan usaha atau pekerjaan bebas akan dihadapkan pada pilihan metode penghitungan penghasilan neto. Di antara opsi yang tersedia, penggunaan Norma Penghitungan Penghasilan Neto (NPPN) menjadi alternatif yang praktis dan efisien, terutama bagi pelaku usaha skala kecil hingga menengah.
Melalui sistem Coretax DJP, pengajuan NPPN kini dapat dilakukan secara lebih terstruktur dan terdigitalisasi. Pada prinsipnya, pengajuan NPPN merupakan bentuk pemberitahuan dari WP OP kepada Direktorat Jenderal Pajak bahwa yang bersangkutan memilih untuk menghitung penghasilan neto menggunakan persentase norma tertentu yang telah ditetapkan pemerintah.
Metode ini berbeda dengan pembukuan, karena tidak mengharuskan wajib pajak menyusun laporan keuangan secara lengkap seperti laba rugi dan neraca. Dengan kata lain, NPPN menawarkan pendekatan yang lebih sederhana tanpa mengurangi esensi kepatuhan perpajakan.
Fasilitas ini diperuntukkan bagi WP OP yang menjalankan usaha atau pekerjaan bebas, seperti pedagang, penyedia jasa, dokter praktik, notaris, pengacara, konsultan, arsitek, hingga profesi profesional lainnya. Namun demikian, tidak semua wajib pajak dapat memanfaatkannya karena terdapat persyaratan yang harus dipenuhi.
Terdapat persyaratan utama yang harus dipenuhi, yaitu peredaran bruto dalam satu tahun pajak tidak melebihi Rp4,8 miliar serta wajib pajak tidak memilih untuk menyelenggarakan pembukuan. Apabila batas peredaran bruto tersebut terlampaui, maka penggunaan NPPN tidak lagi diperkenankan dan wajib pajak diwajibkan untuk melakukan pembukuan secara penuh.
Seiring dengan transformasi digital administrasi perpajakan, proses pengajuan NPPN kini dilakukan melalui platform Coretax DJP. Wajib pajak terlebih dahulu perlu melakukan login menggunakan NPWP atau NIK, dilengkapi dengan kata sandi serta kode OTP apabila diperlukan. Setelah berhasil mengakses dashboard, wajib pajak dapat menavigasi menu layanan administrasi perpajakan yang tersedia.
Secara teknis, pengajuan dilakukan melalui alur: Layanan Wajib Pajak > Layanan Administrasi > Buat Permohonan Layanan Administrasi > AS.04 > AS.04-01 Pemberitahuan Penggunaan NPPN. Menu ini dirancang untuk memudahkan wajib pajak dalam menyampaikan pemberitahuan secara sistematis dan terdokumentasi.
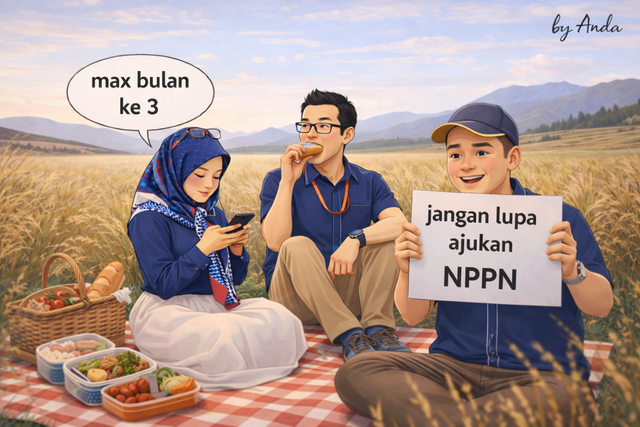
Salah satu aspek krusial dalam pengajuan NPPN adalah penentuan tahun pajak. Pemberitahuan ini hanya berlaku untuk satu tahun pajak dan harus disampaikan paling lambat tiga bulan sejak awal tahun pajak, sebagaimana diatur dalam Pasal 450 PMK Nomor 81 Tahun 2024. Kedisiplinan dalam memenuhi tenggat waktu ini menjadi sangat penting, karena keterlambatan dapat berimplikasi pada dianggapnya wajib pajak tidak menggunakan NPPN. Konsekuensinya, wajib pajak secara otomatis diwajibkan menyelenggarakan pembukuan.
Pada tahap pengisian data, wajib pajak perlu memastikan bahwa seluruh informasi yang dicantumkan telah sesuai dengan kondisi sebenarnya. Data yang diminta antara lain meliputi jenis usaha atau pekerjaan bebas, Klasifikasi Lapangan Usaha (KLU), serta besaran peredaran bruto. Ketepatan pengisian data ini tidak hanya penting untuk validitas administrasi, tetapi juga akan menjadi dasar dalam penghitungan pajak pada SPT Tahunan.
Setelah seluruh data diisi dengan benar, proses pengajuan dapat diselesaikan dengan mengirimkan permohonan melalui sistem. Wajib pajak kemudian akan memperoleh Bukti Penerimaan Elektronik (BPE) yang sebaiknya disimpan sebagai arsip dan bukti formal telah dilakukannya pemberitahuan.
Perlu dipahami bahwa tidak menyampaikan pemberitahuan penggunaan NPPN dalam jangka waktu yang telah ditentukan bukan sekadar persoalan administratif. Hal tersebut secara hukum menandakan bahwa wajib pajak dianggap memilih metode pembukuan. Artinya, wajib pajak harus menyusun pencatatan keuangan secara lengkap, yang tentu membutuhkan sumber daya dan ketelitian lebih tinggi.
Oleh karena itu, bagi pelaku usaha kecil maupun profesional yang menginginkan kemudahan dalam penghitungan pajak, pemanfaatan NPPN dapat menjadi pilihan yang rasional. Namun, kemudahan tersebut hanya dapat diperoleh apabila kewajiban administratif—khususnya penyampaian pemberitahuan melalui Coretax DJP—dipenuhi secara tepat waktu.
Pada akhirnya, kepatuhan perpajakan bukan hanya tentang memenuhi kewajiban, tetapi juga tentang memahami opsi yang tersedia dan memilih mekanisme yang paling sesuai dengan karakteristik usaha. Dalam konteks ini, NPPN hadir sebagai solusi yang memberikan keseimbangan antara kesederhanaan dan kepatuhan, selama dimanfaatkan dengan tepat dan sesuai ketentuan yang berlaku.