
Jual Kripto dan Mendapat Untung, Bagaimana Pajaknya Dihitung?


Tulisan dari Salsabila Aulia tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Bayangkan seseorang membeli aset kripto senilai Rp5 juta. Beberapa waktu kemudian, nilainya naik dan ia menjualnya seharga Rp7 juta. Ia memperoleh selisih Rp2 juta dari transaksi tersebut. Namun, ketika memeriksa rincian transaksi, muncul pertanyaan: apakah pajak yang harus dibayar dihitung dari keuntungan Rp2 juta atau dari seluruh nilai penjualan Rp7 juta?
Pertanyaan ini penting dipahami, terutama bagi orang yang baru mengenal aset kripto. Sebab, dalam aturan perpajakan Indonesia, pajak atas transaksi jual-beli kripto tidak selalu dihitung berdasarkan keuntungan yang diperoleh penjual.
Pajak Kripto Tidak Selalu Dihitung dari Keuntungan
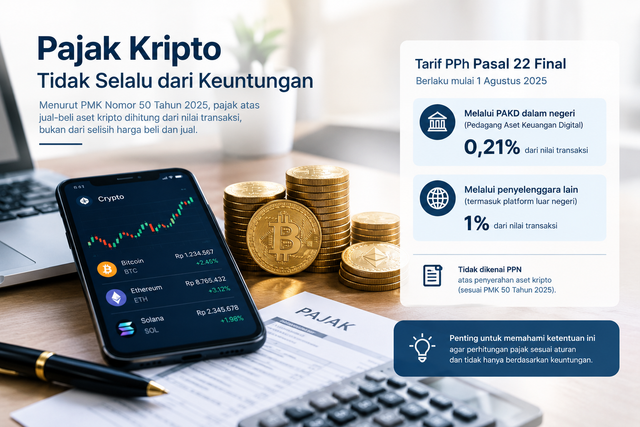
Pemerintah mengatur kembali ketentuan perpajakan atas transaksi aset kripto melalui Peraturan Menteri Keuangan (PMK) Nomor 50 Tahun 2025 tentang Pajak Pertambahan Nilai dan Pajak Penghasilan atas Transaksi Perdagangan Aset Kripto. Aturan tersebut mulai berlaku pada 1 Agustus 2025.
Dalam ketentuan ini, penghasilan penjual dari transaksi aset kripto dikenai Pajak Penghasilan (PPh) Pasal 22 yang bersifat final. Pemungutannya menggunakan nilai transaksi sebagai dasar penghitungan, bukan semata-mata selisih antara harga beli dan harga jual.
Artinya, memahami pajak kripto tidak cukup hanya dengan menghitung berapa besar keuntungan yang masuk ke rekening. Penjual juga perlu mengetahui nilai transaksi dan platform perdagangan yang digunakan.
Ketentuan selengkapnya dapat dibaca melalui PMK Nomor 50 Tahun 2025 di situs resmi Kementerian Keuangan.
Berapa Tarif Pajak saat Menjual Kripto?
Besarnya PPh Pasal 22 final atas transaksi aset kripto bergantung pada penyelenggara perdagangan yang digunakan. Berdasarkan ketentuan yang berlaku sejak 1 Agustus 2025, terdapat dua tarif utama.
Pertama, transaksi melalui penyelenggara perdagangan aset kripto dalam negeri yang berstatus Pedagang Aset Keuangan Digital (PAKD) dikenai PPh Pasal 22 final sebesar 0,21% dari nilai transaksi.
Kedua, transaksi melalui penyelenggara yang bukan merupakan PAKD dalam negeri, termasuk platform luar negeri dalam skema yang diatur, dikenai tarif 1% dari nilai transaksi. Mekanisme pemungutannya mengikuti ketentuan yang berlaku, termasuk ketentuan mengenai penunjukan pemungut pajak.
Perbedaan tarif tersebut membuat pengguna perlu memahami status platform tempat mereka bertransaksi. Jangan sampai perhitungan hanya didasarkan pada besarnya keuntungan tanpa memperhatikan ketentuan yang berlaku.
Penjelasan mengenai perubahan aturan ini juga tersedia dalam artikel resmi DJP, Aspek Pajak Transaksi Kripto Dulu dan Sekarang.
Contoh Menghitung Pajak dari Penjualan Kripto
Kembali ke contoh sebelumnya. Seseorang membeli aset kripto senilai Rp5 juta, lalu menjualnya seharga Rp7 juta. Dengan demikian, selisih harga beli dan harga jualnya adalah Rp2 juta, sebelum memperhitungkan biaya transaksi lainnya.
Jika penjualan tersebut dilakukan melalui PAKD dalam negeri dan nilai transaksinya Rp7 juta, ilustrasi PPh Pasal 22 finalnya adalah:
Nilai transaksi penjualan : Rp7.000.000
Tarif PPh Pasal 22 final : 0,21%
Pajak: Rp7.000.000 × 0,21% = Rp14.700
Jadi, berdasarkan ilustrasi tersebut, PPh Pasal 22 finalnya sebesar Rp14.700, bukan 0,21% dari keuntungan Rp2 juta.
Perhitungan ini hanya menggambarkan pajak atas satu transaksi penjualan dengan asumsi tarif 0,21% berlaku. Nilai akhir yang diterima dapat dipengaruhi biaya transaksi atau komponen lain dari platform.
Hal lain yang perlu dipahami adalah bahwa dasar pengenaan pajak tersebut bukan berarti keuntungan dan kerugian tidak penting untuk keperluan pencatatan keuangan. Keduanya tetap perlu dicatat agar seseorang dapat memahami hasil investasinya secara keseluruhan.
Apakah Transaksi Kripto Masih Dikenai PPN?
Selain PPh, masyarakat juga kerap bertanya apakah jual-beli kripto dikenai Pajak Pertambahan Nilai (PPN).
Sejak berlakunya PMK Nomor 50 Tahun 2025, penyerahan aset kripto yang dipersamakan dengan surat berharga tidak dikenai PPN. Perubahan ini berkaitan dengan perkembangan status aset kripto sebagai aset keuangan digital.
Namun, hal tersebut tidak berarti semua jasa yang berkaitan dengan transaksi kripto otomatis bebas PPN. Jasa tertentu yang digunakan untuk memfasilitasi perdagangan aset kripto tetap dapat dikenai PPN sesuai ketentuan yang berlaku.
Karena itu, perlu dibedakan antara pajak atas penyerahan aset kripto dan pajak atas jasa yang mendukung transaksi tersebut. Penjelasan lebih lanjut dapat dibaca dalam artikel DJP, Beli Kripto Tidak Lagi Kena PPN.
Apa yang Perlu Diperhatikan Penjual Kripto?
Memahami pajak merupakan bagian dari memahami transaksi keuangan secara menyeluruh. Sebelum menarik kesimpulan mengenai besarnya pajak, penjual perlu memperhatikan beberapa hal.
Pertama, periksa nilai transaksi penjualan dan tarif yang berlaku sesuai dengan status platform. Kedua, simpan riwayat transaksi serta bukti pemungutan atau pembayaran pajak yang tersedia. Ketiga, pahami kewajiban perpajakan lain yang mungkin relevan dengan kondisi masing-masing.
Jika menggunakan platform luar negeri, jangan langsung menganggap pajak telah dipungut. Mekanismenya perlu diperiksa berdasarkan ketentuan yang berlaku dan status penunjukan platform sebagai pemungut pajak.
Informasi resmi mengenai ketentuan ini dapat diperiksa melalui Direktorat Jenderal Pajak.
Memahami Pajak agar Tidak Keliru Membaca Keuntungan
Ketika nilai aset kripto naik, perhatian seseorang biasanya tertuju pada selisih harga beli dan harga jual. Namun, memahami hasil transaksi juga berarti mengetahui biaya dan kewajiban pajak yang menyertainya.
Dalam skema PPh Pasal 22 final atas transaksi perdagangan aset kripto, pajak dihitung berdasarkan nilai transaksi sesuai tarif yang berlaku, bukan semata-mata keuntungan yang diperoleh. Status platform juga menjadi faktor penting dalam menentukan tarif.
Dengan memahami ketentuan tersebut, penjual dapat membaca rincian transaksi secara lebih cermat dan memperkirakan hasil bersihnya dengan lebih realistis. Pada akhirnya, keputusan keuangan yang baik bukan hanya soal mengetahui kapan nilai aset naik, tetapi juga memahami konsekuensi dari transaksi yang dilakukan.