
Rela Berutang demi Pernikahan Impian, Apakah Pesta Sehari Sebanding dengan Cicilan Bertahun-tahun?
Saya seorang mahasiswi Universitas Pamulang
·waktu baca 8 menit


Tulisan dari skmaylstri tidak mewakili pandangan dari redaksi kumparan
 Perbesar
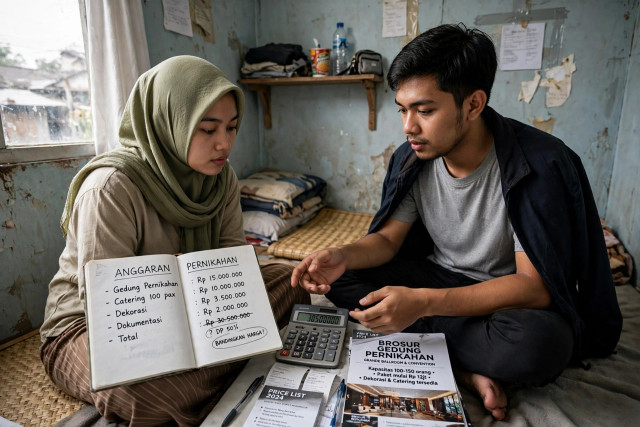
Pernikahan menjadi salah satu momen yang paling dinantikan oleh banyak pasangan. Tidak sedikit calon pengantin yang ingin mengadakan pesta meriah agar hari bahagia mereka terasa istimewa dan bisa dikenang oleh keluarga serta teman-teman. Di era media sosial saat ini, dorongan untuk menggelar pesta yang estetis dan berkesan sering kali semakin kuat. Namun, keinginan tersebut terkadang membuat pasangan mengeluarkan biaya melebihi kemampuan keuangan mereka. Demi mewujudkan pesta impian, ada yang akhirnya memilih meminjam uang, menggunakan kartu kredit, atau mengambil pinjaman digital untuk menutupi kekurangan dana. Padahal, setelah pesta selesai dan lampu dekorasi dipadamkan, kehidupan rumah tangga yang sesungguhnya baru saja dimulai dan berbagai kebutuhan jangka panjang telah menanti untuk dipenuhi.
Keinginan mengadakan pesta pernikahan yang bagus sebenarnya bukan sesuatu yang salah. Setiap pasangan memiliki impian dan pertimbangan masing-masing dalam merayakan hari pernikahannya sebagai bentuk rasa syukur. Masalah baru muncul ketika gengsi dan detail pesta lebih diutamakan daripada realitas kemampuan finansial. Tekanan sosial dari keluarga besar, keinginan mengikuti tren pernikahan selebritas di jagat maya, hingga rasa takut dianggap mengadakan pesta yang terlalu sederhana dapat membuat seseorang mengambil keputusan keuangan yang implusif tanpa mempertimbangkan dampaknya dalam jangka panjang.
Biaya pernikahan juga tidak pernah sesederhana yang dikira dan sering kali memiliki pengeluaran tak terduga. Komponennya tidak hanya mencakup sewa gedung dan katering untuk tamu undangan. Ada biaya dekorasi, pakaian pengantin, rias wajah, dokumentasi foto dan video, cetak undangan, suvenir, seserahan, transportasi panitia, hingga biaya urusan birokrasi keagamaan. Jika tidak direncanakan secara ketat, pengeluaran-pengeluaran kecil ini dapat terus membengkak dan menumpuk. Karena itu, calon pengantin perlu membuat anggaran yang transparan dan menentukan batas pengeluaran maksimal sejak awal agar biaya pernikahan tidak menjerat mereka.
Ketika Tabungan Tidak Cukup, Berutang Menjadi Pilihan
Bayangkan sepasang calon pengantin ingin mengadakan pesta pernikahan dengan total biaya Rp 50 juta. Mereka sudah berkomitmen dan berhasil mengumpulkan tabungan bersama sebesar Rp 30 juta, tetapi mereka masih kekurangan Rp 20 juta untuk memesan vendor impian. Karena enggan menurunkan standar pesta yang sudah diidamkan sejak lama, mereka akhirnya memutuskan meminjam uang untuk menutupi kekurangan tersebut.
Jika pinjaman sebesar Rp 20 juta dicicil selama 24 bulan dengan bunga tetap 1% per bulan dari pokok pinjaman, perhitungannya adalah sebagai berikut.
Cicilan pokok setiap bulan sebesar Rp 20 juta dibagi 24 bulan, yaitu sekitar RRp 833.333. Sementara itu, bunga per bulan sebesar 1% dari Rp 20 juta adalah Rp 200.000. Dengan demikian, total kewajiban cicilan yang harus dibayarkan ke lembaga keuangan setiap bulan mencapai sekitar Rp 1.033.333.
Selama dua tahun berjalan, total bunga yang dibayarkan secara kumulatif mencapai Rp 4,8 juta. Artinya uang yang harus dikembalikan ke pemberi pinjaman bukan lagi Rp 20 juta, melainkan membengkak menjadi Rp 24,8 juta. Perhitungan ini merupakan ilustrasi sederhana dengan metode bunga tetap dan belum memasukkan biaya administrasi awal, biaya asuransi pinjaman, atau denda keterlambatan jika mereka sempat telat membayar.
Dari contoh tersebut, terlihat jelas bahwa kekurangan biaya pesta sebesar Rp 20 juta dapat berubah menjadi kewajiban pembayaran sebesar Rp 24,8 juta. Nilai bunga tambahan sebesar Rp 4,8 juta tersebut sebenarnya bisa dialokasikan untuk hal lain yang lebih produktif, seperti memenuhi kebutuhan modal rumah tangga, menambah tabungan investasi, atau membangun pondasi dana darurat bersama setelah resmi menikah.
Bagaimana Kondisi Keuangan Setelah Menikah?
Persoalan finansial yang sesungguhnya tidak berhenti setelah pesta selesai dan para tamu pulang. Pasangan yang baru menikah tetap harus berhadapan dengan realitas biaya hidup sehari-hari: membayar sewa tempat tinggal atau cicilan rumah, membeli makanan bernutrisi, membayar tagihan listrik dan air, memenuhi kebutuhan transportasi kerja, serta mempersiapkan biaya kesehatan tambahan. Semua kebutuhan dasar tersebut membutuhkan pengeluaran rutin yang sifatnya wajib dipenuhi setiap bulan.
Misalnya, pasangan tersebut memiliki penghasilan gabungan dari pekerjaan mereka sebesar Rp 8 juta/bulan, mereka mengeluarkan Rp 1,5 juta untuk tempat tinggal, Rp 1,8 juta untuk makanan dan kebutuhan dapur, Rp 800 ribu untuk transportasi harian, Rp 500 ribu untuk tagihan listrik, air, dan kuota internet, serta Rp 500 ribu untuk kesehatan dan kebutuhan pribadi masing-masing. Mereka juga dengan bijak mengalokasikan Rp 1 juta untuk tabungan masa depan dan dana darurat bersama.
Jika ditambah dengan beban cicilan utang pernikahan sebesar Rp 1.003.333, maka total pengeluaran bulanan mereka otomatis melonjak mencapai sekitar Rp 7,13 juta. Dengan penghasilan Rp 8 juta, uang bebas yang tersisa di dompet mereka hanya Rp 866 ribu saja setiap bulannya.
Sisa uang yang kurang dari satu juta rupiah tersebut tentu akan terasa sangat tipis dan berisiko apabila terjadi kebutuhan mendadak yang tidak terduga, seperti ada anggota keluarga yang sakit, kendaraan utama rusak, atau jika salah satu dari mereka mengalami penurunan penghasilan secara tiba-tiba. Jika kondisi keuangan tertekan seperti ini, mereka terpaksa harus memotong pengeluaran pokok lainnya, mencari pekerjaan sampingan yang menguras energi, atau bahkan terpaksa menggunakan tabungan masa depan yang seharusnya tidak boleh disentuh.
Kondisi ini memperlihatkan bahwa keputusan berutang demi pesta pernikahan satu hari dapat langsung memengaruhi kualitas hidup rumah tangga selama bertahun-tahun ke depan. Cicilan yang terlihat kecil dan manis ketika direncanakan di atas kertas, bisa terasa sangat berat dan menyesakkan ketika harus dibayar bersamaan dengan kebutuhan sehari-hari yang fluktuatif.
Bagaimana Jika Pesta Dibuat Lebih Sederhana?
Sekarang, mari kita bayangkan skenario alternatif di mana pasangan tersebut memilih bersikap realistis dengan menyesuaikan biaya pesta sesuai dengan tabungan riil yang mereka miliki. Mereka sepakat untuk memangkas jumlah tamu undangan, memilih tempat acara yang lebih terjangkau namun hangat, atau menyederhanakan konsep dekorasi tanpa mengurangi kesakralan acara, sehingga total biaya pernikahan berhasil ditekan menjadi Rp 30 juta.
Dengan pilihan bijak tersebut, mereka tidak perlu meminjam uang sepeser pun ke pihak luar karena seluruh biaya pesta dapat ditutupi sepenuhnya menggunakan tabungan sebesar Rp 30 juta yang sudah tersedia. Jika kebutuhan bulanan lainnya setelah menikah tetap sama seperti skenario awal, mereka kini terbebas dari kewajiban cicilan bulanan sebesar Rp 1.033.333 selama dua tahun ke depan.
Uang sebesar satu juta rupiah lebih yang berhasil diselamatkan setiap bulan tersebut kini memiliki fungsi baru yang jauh lebih bermanfaat. Mereka bisa menggunakannya untuk mempercepat akumulasi dana darurat agar lebih aman, menabung dengan lebih agresif untuk uang muka pembelian rumah pertama, atau mulai mempersiapkan dana pendidikan untuk masa depan anak.
Memang harus diakui, pesta yang lebih sederhana mungkin tidak sepenuhnya selaras dengan visualisasi pernikahan mewah yang mereka impikan sejak remaja. Namun, pengorbanan ego tersebut dibayar lunas dengan memberikan ruang era keuangan yang jauh lebih longgar dan tenang untuk menjalani kehidupan baru setelah menikah. Pasangan baru ini memiliki kesempatan emas untuk mencapai berbagai tujuan keuangan bersama dengan kepala tegak tanpa perlu dibayangi oleh teror tagihan cicilan pesta masa lalu.
Melihat Pernikahan dari Sudut Pandang Akuntansi dan Massa Depan
Dalam dunia akuntansi dan manajemen keuangan, perencanaan yang sehat berkaitan erat dengan pencatatan yang presisi, penganggaran yang rasional, serta pengendalian ketat terhadap pengeluaran agar tidak terjadi defisit. Prinsip dasar akuntansi ini sangat relevan untuk diterapkan ketika seseorang mulai merencanakan pernikahan. Calon pengantin harus objektif dalam mengetahui jumlah total aset (tabungan) yang dimiliki, memperkirakan seluruh liabilitas (biaya vendor), membandingkan pengeluaran acara dengan proyeksi arus kas (pendapatan bulanan), serta mengukur rasio kemampuan membayar apabila terpaksa mengambil pinjaman.
Utang secara umum bukan selalu keputusan yang buruk jika digunakan untuk sektor produktif yang menghasilkan nilai tambah. Namun, dalam konteks pernikahan, mengambil utang konsumtif hanya demi memenuhi ekspektasi sosial atau sekadar mengikuti gengsi sesaat bisa menjadi bom waktu yang merusak stabilitas internal keluarga baru. Ketika kewajiban membayar utang mulai menggeser prioritas pemenuhan kebutuhan pokok, kenyamanan rumah tangga dipertaruhkan.
Oleh karena itu, pasangan perlu membicarakan kondisi keuangan secara transparan, jujur, dan terbuka sebelum melangkah ke pelaminan. Pembahasan mendalam mengenai total penghasilan masing-masing, utang bawaan yang mungkin sudah dimiliki, kebiasaan belanja, pembagian tanggung jawab bayar tagihan, hingga visi tujuan keuangan jangka panjang akan sangat membantu keduanya mengambil keputusan yang lebih realistis dan matang. Dengan komunikasi yang sehat, pernikahan tidak hanya dipersiapkan dengan indah dari sisi seremonial acaranya saja, tetapi juga dari kesiapan mental dan finansial untuk kehidupan nyata yang akan dijalani bersama seumur hidup.
Pada akhirnya, tidak ada aturan tertulis atau kewajiban moral bagi setiap pasangan untuk mengadakan pesta pernikahan yang serba mewah dan megah. Pernikahan yang konsep secara sederhana bukan berarti kurang membahagiakan atau kurang sakral, begitu pula pesta berskala besar tidak selalu menjadi jaminan kesiapan finansial dan kedewasaan pasangan tersebut dalam mengurangi bahtera rumah tangga. Hal yang jauh lebih esensial adalah memastikan bahwa biaya perayaan pernikahan tidak sampai mengorbankan kebutuhan dasar dan rencana masa depan yang jauh lebih panjang.
Pesta pernikahan mungkin hanya berlangsung selama beberapa jam dalam satu hari, tetapi tanggung jawab serta komitmen rumah tangga berjalan setiap hari selama bertahun-tahun. Sebelum memutuskan untuk mengambil utang demi mewujudkan pernikahan impian, ada baiknya setiap calon pengantin merenung sejenak dan bertanya kepada diri sendiri dengan jujur: apakah validitas kemeriahan pesta satu hari tersebut benar-benar sebanding dengan tekanan cicilan yang harus dibayar bertahun-tahun setelahnya? Sebab, merayakan hari bahagia bersama orang-orang terkasih tentu sangat menyenangkan, tetapi membangun kehidupan bersama dengan kondisi keuangan yang sehat, tenang, dan bebas dari utang juga merupakan bentuk kebahagiaan sejati yang tidak kalah penting.