
Cashless Society: Peluang dan Tantangan

Analis Yunior di Bank Indonesia
·waktu baca 3 menit


Tulisan dari Andri Pratama Saputra tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Dahulu kita akan bingung dan mencari keberadaan ketika dompet tertinggal, dahulu kita perlu meminjam uang teman ketika uang tertinggal di depan kasir. Kini kita akan lebih khawatir ketika handphone tertinggal. Itu karena ketika digitalisasi dan perkembangan teknologi membawa perubahan signifikan menjadikan kita dapat membayar tanpa uang tunai dan membentuk cashless society.
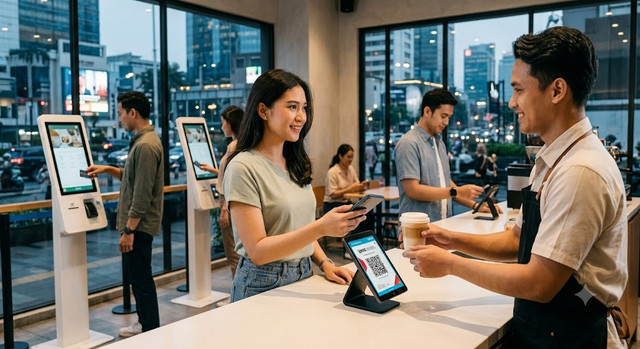
Cashless society adalah ketika kita bertransaksi tanpa uang tunai dan menggunakan pembayaran digital. Jika pada masa lalu masyarakat harus membawa uang tunai untuk membeli barang dan jasa dan bertransaksi, kini pembayaran dapat dilakukan melalui kartu debet, kredit, QR code, mobile banking dan platform lainnya. Fenomena ini semakin berkembang seiring meningkatnya teknologi digital dan kebutuhan masyarakat akan transaksi yang cepat, mudah, murah, aman, dan handal.
Perkembangan cashless society memberikan berbagai manfaat bagi masyarakat. Salah satu manfaat utama adalah kemudahan dalam berransaksi. Masyarakat tidak perlu lagi membawa uang tunai dalam jumlah besar karena pembayaran dapat dilakukan hanya dengan menggunakan telepon genggam, kartu, atau uang elektronik. Kemudahan tersebut membuat aktivitas ekonomi menjadi lebih praktis dan efisien, kapan saja, dan dimana saja.
Dari sisi keamanan, cashless society juga menawarkan berbagai keunggulan. Risiko kehilangan uang tunai akibat kelalaian atau pencurian dapat dikurangi karena dana tersimpan dalam penyedia jasa pembayaran atau sistem perbankan. Ketika kartu atau telepon genggam hilang, pengguna masih dapat mengakses saldo yang dimiliki. Berbeda dengan uang tunai yang hilang, dana digital dapat dilacak melalui mekanisme tertentu. Oleh karena itu, banyak masyarakat eralih ke metode pembayaran digital sebagai alternatif yang lebih aman.
Cashless society berkontribusi terhadap efisiensi. Proses transaksi menjadi lebih cepat karena tidak memerlukan perhitungan uang kembalian manual. Pelaku usaha dapat melayani pelanggan dalam waktu yang lebih singkat. Efisiensi tersebut pada akhirnya dapat meningkatkan produktivitas. Selain itu, biaya pencetakan, penyimpanan, distribusi, dan pengelolaan uang tunai dapat dialihkan untuk kebutuhan pembangunan lainnya.
Dalam konteks ekonomi secara luas nasional, sistem pembayaran digital dapat mendukung transparansi transaksi keuangan. Setiap transaksi yang dilakukan secara elektronik meninggalkan jejak digital yang dapat diawasi dan mengurangi transaksi ilegal.
Perkembangan cashless society juga mendorong inklusi keuangan. Melalui layanan keuangan digital, masyarakat secara luas yang sebelumnya sulit mengakses layanan perbankan dapat memperoleh berbagai fasilitas keuangan dengan lebih mudah. Dengan demikian, digitalisasi pembayaran menjadi sarana untuk memperluas akses keuangan dan meningkatkan kesejahteraan.
Meskipun bermanfaat, cashless society juga menghadapi berbagai tantangan. Salah satu tantangan terbesar adalah kesenjangan digital. Tidak semua masyarakat memiliki akses terhadap teknologi danliterasi digital yang memadai. Jika tidak dikelola dengan baik, transformasi menuju cashless society berpotensi memperlebar jarak kesenjangan ekonomi dan sosial.
Tantangan lain yang perlu diperhatikan adalah keamanan siber. Semakin meningkatnya penggunaan transaksi digital juga meningkatkan risiko kejahatan siber seperti pencurian data pribadi, penipuan, dan penyalahgunaan informasi keuangan. Oleh karena itu, penyedia layanan keuangan harus terus memperkuat sistem keamanan yang dimiliki dan masyarakat jperlu meningkatkan kesadaran mengenai pentingnya menjaga kerahasiaan data pribadi.
Di Indonesia, perkembangan cashless society menunjukkan tren peningkatan. Berbagai inovasi pembayaran digital terus bermunculan dan diterima oleh masyarakat. Kehadiran QRIS yang diluncurkan oleh Bank Indonesia pada 2019, semakin majunya inovasi mobile banking, internet banking, serta dompet digital mengalami pertumbuhan yang signifikan dalam beberapa tahun terakhir. Digitalisasi pembayaran juga terus diperluas hingga ke daerah-daerah guna meningkatkan efisiensi ekonomi dan inklusi keuangan.
Ke depan, cashless society diperkirakan akan semakin berkembang seiring kemajuan teknologi. Integrasi antara teknologi blockchain, komputasi awan, kecerdasan buatan, dan sistem pembayaran digital berpotensi menciptakan pengalaman transaksi yang semakin cepat, nyaman, dan aman. Masyarakat akan terbiasa melakukan pembayaran secara digital dalam berbagai aspek, mulai dari kesehatan, pendidikan, transportasi, layanan publik, hingga perdagangan. Perubahan tersebut akan membentuk ekosistem ekosistem dan terintegrasi.
Cashless society bukan sekadar mengubah metode pembayaran, melainkan transformasi ekonomi dan sosial yang memengaruhi masyarakat bertransaksi, berinteraksi, dan mengelola keuangan. Keberhasilan implementasi cashless society memerlukan kolaborasi pemerintah, lembaga keuangan, regulator, masyarakat, dan pelaku usaha. Dengan dukungan infrastruktur yang memadai, keamanan siber yang terjamin, literasi digital yang kuat, serta regulasi yang tepat, cashless society dapat menjadi fondasi bagi pertumbuhan ekonomi yang inklusif, efisien, dan berkelanjutan.