
Mengatur Keuangan Pribadi di Tengah Banyaknya Keinginan
Saya merupakan seorang Mahasiswa Universitas Pamulang, Saya sering menulis artikel maupun jurnal bersinta
·waktu baca 6 menit


Tulisan dari Chantika Trie Andini tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Di tengah kehidupan yang serba mudah seperti sekarang, mengatur keuangan menjadi hal yang semakkin penting. Mengeluarkan uang juga menjadi semakin mudah dilakukan. Hanya dengan menggunakan ponsel, kita dapat membeli makanan, pakaian, kebutuhan sehari-hari, hingga berbagai barang yang sedang tren. Berbagai promo seperti diskon, cashback, dan gratis ongkir juga semakin sering muncul dan membuat kita lebih mudah tertarik untuk berbelanja. Tanpa disadari, kebiasaan tersebut dapat membuat pengeluaran bertambah jika tidak diimbangi dengan kemampuan mengatur keuangan.
Mengatur keuangan bukan berarti harus berhenti membeli sesuatu yang kita sukai. Kita tetap boleh menikmati hasil dari penghasilan yang dimiliki, tetapi perlu memahami batas kemampuan dan menentukan prioritas. Hal ini menjadi semakin penting karena kebutuhan setiap orang terus bertambah, sementara keinginan juga sering muncul tanpa direncanakan. Jika tidak dikendalikan, uang yang seharusnya digunakan untuk kebutuhan penting atau disimpan untuk masa depan bisa habis untuk pengeluaran yang sebenarnya masih dapat ditunda.
Mengatur Keuangan dengan Membedakan Kebutuhan dan Keinginan
Salah satu hal penting dalam mengatur keuangan adalah memahami perbedaan antara kebutuhan dan keinginan. Kebutuhan merupakan sesuatu yang memang harus dipenuhi, seperti makanan, transportasi, biaya pendidikan, tagihan, dan kebutuhan sehari-hari. Sementara itu, keinginan biasanya muncul karena ketertarikan, mengikuti tren, atau sekadar ingin memiliki sesuatu. Keduanya memang tidak selalu mudah dibedakan, tetapi dengan menentukan prioritas, kita dapat menghindari pengeluaran yang sebenarnya masih bisa ditunda.
Contohnya, seseorang mungkin sudah memiliki beberapa pakaian yang masih layak digunakan, tetapi tetap membeli pakaian baru karena melihat model yang sedang tren. Hal serupa juga dapat terjadi ketika melihat makanan atau barang yang sedang mendapatkan promo. Karena harganya lebih murah, kita merasa harus membelinya, padahal sebelumnya tidak pernah merencanakan pembelian tersebut. Memenuhi keinginan sebenarnya bukan sesuatu yang salah, tetapi akan menjadi masalah jika dilakukan terlalu sering dan mulai mengganggu kebutuhan utama.
Pengeluaran Kecil yang Sering Tidak Disadari
Dalam mengatur keuangan, pengeluaran kecil juga perlu diperhatikan. Banyak orang merasa bahwa membeli minuman, jajan, memesan makanan melalui aplikasi, atau membeli barang dengan harga puluhan ribu rupiah tidak akan terlalu memengaruhi kondisi keuangan. Padahal, jika dilakukan berkali-kali dalam satu bulan, pengeluaran tersebut dapat menjadi jumlah yang cukup besar. Karena itu, kebiasaan mengeluarkan uang untuk hal-hal kecil tetap perlu diperhatikan agar tidak menjadi pengeluaran yang berlebihan.
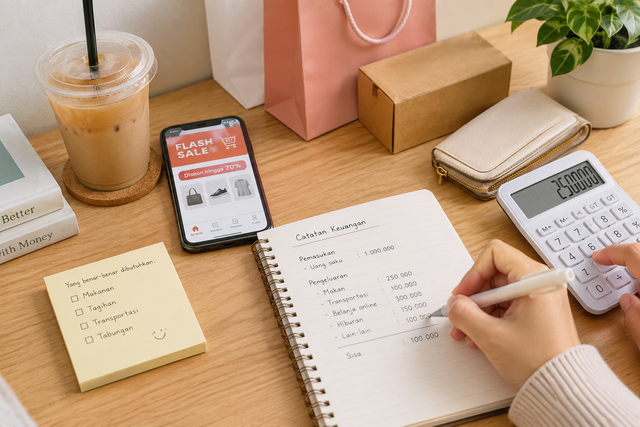
Salah satu cara sederhana untuk mengetahuinya adalah dengan mencatat setiap pengeluaran. Tidak perlu menggunakan metode yang rumit karena catatan sederhana di ponsel juga sudah cukup untuk memulai. Dengan mencatat pengeluaran selama satu bulan, kita dapat melihat ke mana uang lebih banyak digunakan. Dari sana, kita bisa mengetahui apakah ada pengeluaran yang sebenarnya bisa dikurangi tanpa mengganggu kebutuhan sehari-hari.
Kemudahan Belanja Digital dan Kebiasaan Konsumtif
Perkembangan teknologi membuat kegiatan berbelanja dan melakukan pembayaran menjadi semakin mudah. Saat ini, seseorang tidak perlu datang langsung ke toko untuk membeli barang. Berbagai kebutuhan dapat dipesan melalui aplikasi dan dibayar secara digital. Kemudahan tersebut tentu memberikan manfaat, terutama karena transaksi menjadi lebih cepat dan praktis. Namun, kemudahan ini juga perlu diimbangi dengan kemampuan mengendalikan diri agar tidak membuat kita semakin mudah melakukan pembelian secara spontan.
Ketika pembayaran hanya dilakukan melalui beberapa kali klik, terkadang kita tidak terlalu merasakan jumlah uang yang keluar. Berbeda ketika menggunakan uang tunai, kita bisa melihat secara langsung jumlah uang yang berkurang. Oleh karena itu, kemudahan pembayaran digital sebaiknya tetap diikuti dengan kebiasaan memeriksa transaksi dan mencatat pengeluaran. Dengan begitu, kita dapat mengetahui apakah penggunaan uang masih sesuai dengan rencana yang sudah dibuat.
Jangan Mudah Tergoda Promo
Promo merupakan salah satu hal yang sering membuat seseorang melakukan pembelian di luar rencana. Diskon, cashback, gratis ongkir, dan flash sale memang terlihat menguntungkan, tetapi promo tidak selalu berarti kita benar-benar menghemat uang. Jika barang tersebut memang sudah dibutuhkan dan sebelumnya sudah direncanakan untuk dibeli, mendapatkan harga yang lebih murah tentu dapat menjadi keuntungan. Namun, jika kita membeli hanya karena tertarik dengan promo, uang tetap saja keluar untuk sesuatu yang sebenarnya belum diperlukan.
Sebelum membeli sesuatu karena promo, kita bisa mencoba bertanya kepada diri sendiri, “Kalau barang ini tidak sedang diskon, apakah saya tetap ingin membelinya?” Pertanyaan sederhana tersebut dapat membantu kita berpikir lebih tenang sebelum melakukan transaksi. Dengan begitu, kita tidak mudah mengambil keputusan hanya karena takut kehilangan kesempatan mendapatkan harga murah.
Menabung Tidak Harus Menunggu Punya Banyak Uang
Selain mengendalikan pengeluaran, mengatur keuangan juga perlu disertai dengan kebiasaan menyisihkan uang untuk kebutuhan di masa depan. Menabung tidak harus dimulai dengan jumlah yang besar. Yang lebih penting adalah membangun kebiasaan secara konsisten sesuai dengan kemampuan masing-masing. Bahkan, menyisihkan sedikit uang secara rutin tetap lebih baik daripada selalu menunggu sampai memiliki penghasilan yang besar.
Salah satu kesalahan yang sering terjadi adalah menabung dari uang yang tersisa di akhir bulan. Jika semua uang sudah digunakan untuk berbagai keperluan, kemungkinan besar tidak ada lagi yang bisa ditabung. Karena itu, menyisihkan sebagian uang sejak awal menerima penghasilan dapat menjadi pilihan yang lebih baik. Besarnya dapat disesuaikan dengan kondisi keuangan sehingga tidak mengganggu kebutuhan utama.
Tetap Boleh Menikmati Hasil dari Penghasilan
Mengatur keuangan bukan berarti kita harus selalu menahan diri dan tidak boleh menikmati hasil dari penghasilan yang dimiliki. Kita tetap boleh makan di luar, membeli pakaian, pergi bersama teman, atau melakukan kegiatan yang disukai. Hal tersebut merupakan bagian dari menikmati hasil kerja selama dilakukan sesuai kemampuan dan tidak mengorbankan kebutuhan yang lebih penting.
Yang perlu diperhatikan adalah keseimbangan antara kebutuhan, keinginan, tabungan, dan pengeluaran lainnya. Ketika kebutuhan utama sudah terpenuhi dan masih memiliki ruang dalam anggaran, kita dapat menggunakan sebagian uang untuk memenuhi keinginan. Dengan cara tersebut, mengatur keuangan tidak terasa seperti sebuah larangan, tetapi menjadi cara untuk membuat kita lebih nyaman dalam menggunakan uang.
Mengatur Keuangan Dimulai dari Kebiasaan Sederhana
Kemampuan mengatur keuangan tidak harus dimulai dengan perencanaan yang rumit. Hal sederhana seperti mencatat pengeluaran, menentukan kebutuhan utama, mengurangi pembelian yang tidak diperlukan, dan menyisihkan uang secara rutin sudah dapat menjadi langkah awal. Kebiasaan tersebut mungkin terlihat kecil, tetapi jika dilakukan secara konsisten dapat membantu kita lebih memahami kondisi keuangan sendiri.
Pada akhirnya, mengatur keuangan bukan tentang seberapa banyak keinginan yang harus kita hilangkan. Kita hanya perlu belajar menentukan mana yang memang dibutuhkan sekarang dan mana yang masih bisa ditunda. Di tengah kemudahan berbelanja dan banyaknya pilihan yang tersedia, kemampuan mengendalikan pengeluaran menjadi semakin penting.
Memiliki penghasilan memang penting, tetapi kemampuan menggunakannya dengan bijak juga tidak kalah penting. Dengan mengatur keuangan sejak sekarang, kita tidak hanya dapat memenuhi kebutuhan saat ini, tetapi juga memiliki persiapan yang lebih baik untuk menghadapi kebutuhan di masa depan.