
Bank: Ketika Kepercayaan Nasabah Menjadi Taruhan, Siapa yang Bertanggung Jawab?
Dosen, Penulis dan Peneliti Universitas Dharma Andalas, Padang
·waktu baca 11 menit


Tulisan dari Desi Sommaliagustina tidak mewakili pandangan dari redaksi kumparan
 Perbesar
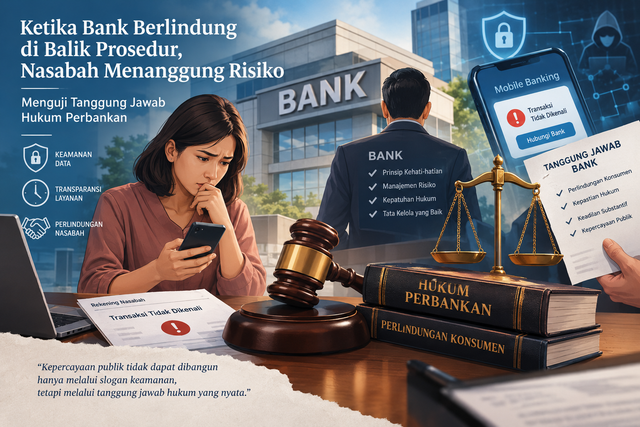
Bank bukan sekadar lembaga yang menghimpun dan menyalurkan dana masyarakat. Bank merupakan institusi yang hidup dari kepercayaan. Ketika seseorang menyimpan uang di bank, sesungguhnya ia sedang menyerahkan sebagian keamanan ekonominya kepada sebuah lembaga yang secara hukum dan kelembagaan diwajibkan mengelola dana tersebut dengan prinsip kehati-hatian. Karena itu, setiap persoalan yang menyangkut keamanan simpanan, penyalahgunaan kewenangan, pembobolan rekening, hingga kegagalan tata kelola perbankan bukan semata-mata persoalan bisnis, melainkan juga persoalan hukum dan perlindungan konsumen.
Di tengah perkembangan teknologi keuangan, kompleksitas risiko perbankan semakin meningkat. Transaksi digital yang dahulu membutuhkan kehadiran fisik nasabah kini dapat dilakukan hanya melalui telepon genggam. Kemudahan tersebut memang memperluas akses layanan keuangan, tetapi pada saat yang sama menciptakan ruang risiko baru. Penipuan melalui rekayasa sosial, pengambilalihan rekening, kebocoran data pribadi, penyalahgunaan identitas, serta kegagalan sistem elektronik menjadi tantangan serius bagi industri perbankan.
Persoalannya bukan hanya bagaimana bank mampu menghasilkan keuntungan, melainkan juga sejauh mana bank bersedia bertanggung jawab ketika sistem, kebijakan, atau kelalaiannya menimbulkan kerugian bagi nasabah. Dalam konteks ini, hukum perbankan tidak boleh berhenti pada pengaturan perizinan dan pengawasan lembaga keuangan. Hukum juga harus hadir sebagai instrumen untuk memastikan adanya keseimbangan antara kepentingan bisnis perbankan dan hak-hak nasabah.
Kepercayaan sebagai Fondasi Hukum Perbankan
Dalam perspektif hukum, hubungan antara bank dan nasabah tidak dapat dipahami semata-mata sebagai hubungan kontraktual yang menempatkan kedua belah pihak pada posisi yang sepenuhnya setara. Bank memiliki infrastruktur, teknologi, sumber daya manusia, dan penguasaan informasi yang jauh lebih besar dibandingkan nasabah. Sementara itu, nasabah pada umumnya hanya memiliki akses terbatas terhadap mekanisme internal yang digunakan bank untuk memproses transaksi dan mengelola risiko.
Ketimpangan tersebut melahirkan persoalan mendasar mengenai keseimbangan hak dan kewajiban. Nasabah dituntut memenuhi kewajiban administratif, menjaga kerahasiaan data, serta mengikuti prosedur transaksi. Sebaliknya, bank memiliki kewajiban untuk menjaga keamanan dana, menyediakan informasi yang transparan, menerapkan manajemen risiko, dan memastikan layanan berjalan sesuai ketentuan hukum.
Undang-Undang Nomor 7 Tahun 1992 tentang Perbankan sebagaimana telah diubah, terakhir melalui Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan, memberikan landasan bagi penyelenggaraan kegiatan perbankan di Indonesia. Salah satu prinsip mendasarnya adalah prinsip kehati-hatian atau prudential banking principle. Prinsip ini bukan sekadar pedoman teknis bagi pengelola bank, melainkan kewajiban hukum yang menentukan bagaimana bank menjalankan kegiatan usahanya.
Prinsip kehati-hatian semestinya diterapkan secara menyeluruh, mulai dari pemberian kredit, pengelolaan likuiditas, pengamanan transaksi, hingga pengendalian internal. Apabila bank hanya menekankan prinsip kehati-hatian dalam penyaluran kredit, tetapi mengabaikan keamanan transaksi dan perlindungan dana nasabah, penerapan prinsip tersebut menjadi tidak utuh.
Dalam teori hukum perjanjian, hubungan bank dan nasabah juga mengandung konsekuensi tanggung jawab atas pelaksanaan kewajiban masing-masing pihak. Bank tidak cukup hanya berpegang pada klausul perjanjian baku untuk menghindari tanggung jawab. Keberadaan klausul yang membatasi tanggung jawab bank harus tetap diuji berdasarkan peraturan perundang-undangan, asas iktikad baik, dan prinsip perlindungan konsumen.
Di sinilah letak persoalan yang perlu mendapat perhatian. Ketika nasabah mengalami kerugian, penyelesaiannya kerap berawal dari pemeriksaan internal bank. Mekanisme tersebut memang diperlukan, tetapi tidak boleh menjadi satu-satunya dasar untuk menentukan pihak yang bertanggung jawab. Penilaian harus mempertimbangkan bukti transaksi, keamanan sistem, prosedur verifikasi, dan kemungkinan adanya kelalaian atau pelanggaran oleh pihak lain.
Digitalisasi Perbankan dan Perubahan Risiko Hukum
Transformasi digital telah mengubah karakter industri perbankan. Layanan perbankan elektronik, aplikasi perbankan bergerak, pembayaran digital, dan penggunaan teknologi autentikasi memberikan kemudahan bagi masyarakat. Namun, perkembangan tersebut juga mengubah karakter hubungan hukum antara bank dan nasabah.
Dalam transaksi konvensional, identifikasi nasabah umumnya dilakukan melalui dokumen dan interaksi langsung. Dalam transaksi digital, identifikasi dapat bergantung pada kata sandi, kode OTP, biometrik, perangkat elektronik, dan mekanisme autentikasi lainnya. Ketika sistem tersebut mengalami gangguan atau disalahgunakan, pembuktian mengenai penyebab kerugian menjadi lebih kompleks.
Sebagai contoh, ketika dana nasabah berpindah tanpa sepengetahuan pemilik rekening, persoalan hukumnya tidak boleh langsung disederhanakan sebagai kelalaian nasabah menjaga kerahasiaan kode akses. Harus ditelusuri apakah terdapat pengambilalihan akun, penyalahgunaan data pribadi, kelemahan sistem keamanan, atau keterlibatan pihak ketiga. Setiap kemungkinan tersebut memiliki konsekuensi hukum yang berbeda.
Persoalan ini dapat dianalisis melalui teori tanggung jawab hukum. Dalam hukum perdata, tanggung jawab dapat timbul karena pelanggaran perjanjian atau perbuatan melawan hukum. Pasal 1365 KUH Perdata memberikan dasar bagi tuntutan ganti rugi atas perbuatan melawan hukum, sedangkan Pasal 1366 mengatur tanggung jawab atas kerugian yang disebabkan oleh kelalaian atau kurang hati-hati.
Namun, penerapan kedua ketentuan tersebut tetap membutuhkan pembuktian mengenai unsur-unsur tanggung jawab yang relevan. Tidak setiap transaksi yang merugikan nasabah otomatis membuktikan adanya kesalahan bank. Sebaliknya, penggunaan kredensial nasabah dalam suatu transaksi juga tidak otomatis membebaskan bank dari tanggung jawab apabila terbukti terdapat kegagalan sistem atau pelanggaran kewajiban pengamanan.
Perspektif perlindungan konsumen menjadi penting untuk mengatasi ketimpangan informasi tersebut. Peraturan Otoritas Jasa Keuangan Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan mengatur kewajiban pelaku usaha jasa keuangan dalam berbagai tahapan pelayanan, mulai dari perancangan produk, penyampaian informasi, pemasaran, pelaksanaan layanan, hingga penanganan pengaduan.
Artinya, perlindungan nasabah tidak boleh hanya dimaknai sebagai kewajiban memberikan ganti rugi setelah kerugian terjadi. Perlindungan juga harus diwujudkan melalui pencegahan, transparansi, keamanan sistem, serta mekanisme penyelesaian pengaduan yang dapat diakses secara efektif.
Dalam konteks ini, terdapat persoalan penting mengenai pembagian tanggung jawab antara bank, nasabah, dan penyedia teknologi. Bank memang tidak selalu dapat mengendalikan seluruh risiko yang muncul dari tindakan penipu atau kejahatan siber. Akan tetapi, bank tetap berkewajiban menjalankan pengamanan yang sesuai dengan risiko layanan yang ditawarkannya. Apabila terjadi sengketa, pembagian tanggung jawab harus didasarkan pada bukti dan ketentuan hukum, bukan semata-mata pada posisi tawar masing-masing pihak.
Pengawasan Perbankan dan Persoalan Akuntabilitas
Keberadaan lembaga pengawas menjadi bagian penting dalam menjaga kepercayaan masyarakat terhadap industri perbankan. Dalam sistem Indonesia, Otoritas Jasa Keuangan (OJK) memiliki kewenangan mengatur dan mengawasi kegiatan perbankan, termasuk melakukan pemeriksaan, menjatuhkan sanksi administratif, serta menjalankan fungsi perlindungan konsumen sesuai kewenangannya.
Pengawasan perbankan tidak cukup dilakukan dengan menilai laporan keuangan dan tingkat kesehatan bank. Pengawasan juga perlu memastikan bahwa bank menjalankan tata kelola yang baik, memiliki sistem pengendalian internal yang memadai, dan melaksanakan kewajiban terhadap nasabah.
OJK menjelaskan bahwa pengawasan perbankan dilaksanakan melalui pengawasan langsung maupun tidak langsung. Selain itu, OJK memiliki kewenangan menjatuhkan sanksi dan melakukan penyidikan terhadap tindak pidana di sektor jasa keuangan sesuai ketentuan yang berlaku.
Kewenangan tersebut menunjukkan bahwa pengawasan perbankan tidak semata-mata ditujukan untuk menjaga kesehatan lembaga keuangan. Pengawasan juga memiliki dimensi perlindungan terhadap masyarakat. Meskipun demikian, efektivitas pengawasan tidak hanya dapat diukur dari banyaknya regulasi yang diterbitkan atau sanksi yang dijatuhkan, tetapi juga dari kemampuannya mencegah terulangnya pelanggaran.
Data OJK memperlihatkan bahwa persoalan perlindungan konsumen masih membutuhkan perhatian serius. Dalam periode 1 Januari 2024 hingga 15 Januari 2025, OJK menerima 449.163 permintaan layanan melalui Aplikasi Portal Pelindungan Konsumen, termasuk 35.939 pengaduan. Dari jumlah pengaduan tersebut, 13.644 berasal dari sektor perbankan. Pada periode 1 Januari 2024 hingga 31 Januari 2025, OJK juga mencatat penggantian kerugian konsumen oleh 221 pelaku usaha jasa keuangan atas 1.662 pengaduan, dengan nilai keseluruhan Rp214,5 miliar. Angka tersebut mencakup berbagai sektor jasa keuangan, bukan hanya perbankan.
Data tersebut memperlihatkan besarnya kebutuhan masyarakat terhadap mekanisme pengaduan dan penyelesaian sengketa di sektor jasa keuangan. Namun, angka pengaduan tidak dengan sendirinya membuktikan bahwa seluruh persoalan bersumber dari kesalahan bank. Data itu justru perlu dibaca sebagai dasar untuk mengidentifikasi pola masalah, memperbaiki tata kelola, dan meningkatkan kualitas layanan.
Pengawasan juga harus menyentuh pertanggungjawaban pengurus bank. Direksi dan komisaris tidak boleh memandang kepatuhan hukum hanya sebagai urusan unit kepatuhan atau manajemen risiko. Keduanya merupakan bagian dari tanggung jawab tata kelola perusahaan. Apabila kelemahan pengendalian internal dibiarkan berlarut-larut, evaluasi terhadap tanggung jawab pengurus perlu dilakukan sesuai kewenangan dan ketentuan yang berlaku.
Lebih jauh, transparansi hasil penanganan pengaduan perlu diperkuat. Nasabah seharusnya memperoleh penjelasan yang masuk akal mengenai dasar penolakan klaim, hasil pemeriksaan, serta mekanisme untuk mengajukan keberatan. Kerahasiaan data dan kepentingan penyidikan memang harus dijaga, tetapi tidak seharusnya dijadikan alasan untuk menutup seluruh informasi yang relevan bagi nasabah.
Kredit, Kehati-hatian, dan Keadilan bagi Masyarakat
Persoalan hukum perbankan tidak hanya menyangkut simpanan dan transaksi digital. Penyaluran kredit juga menjadi ruang penting untuk menguji keseimbangan antara kepentingan bisnis bank dan keadilan bagi masyarakat.
Kredit merupakan salah satu instrumen penting dalam mendorong kegiatan ekonomi. Melalui pembiayaan, masyarakat dapat mengembangkan usaha, memenuhi kebutuhan produktif, dan meningkatkan kapasitas ekonomi. Namun, dalam praktiknya, hubungan kredit juga berpotensi melahirkan sengketa, terutama ketika terjadi keterlambatan pembayaran, perubahan kondisi ekonomi, atau perbedaan penafsiran atas isi perjanjian.
Prinsip kehati-hatian mengharuskan bank melakukan penilaian yang memadai terhadap kemampuan membayar debitur. Akan tetapi, prinsip tersebut tidak boleh dimaknai sebagai pembenaran bagi praktik penyaluran kredit yang diskriminatif atau tidak transparan. Penilaian kredit semestinya didasarkan pada pertimbangan objektif, proporsional, dan sesuai dengan ketentuan yang berlaku.
Di sisi lain, debitur juga memiliki kewajiban untuk memenuhi perjanjian kredit. Ketika debitur mengalami kesulitan keuangan, penyelesaian persoalan harus mempertimbangkan penyebab kesulitan, kondisi usaha, dan ketentuan restrukturisasi yang relevan. Restrukturisasi bukan hak otomatis bagi setiap debitur, tetapi dapat menjadi instrumen penyelesaian ketika memenuhi persyaratan yang ditentukan.
POJK Nomor 19 Tahun 2025 tentang Kemudahan Akses Pembiayaan kepada Usaha Mikro, Kecil, dan Menengah memberikan perhatian terhadap kemudahan akses pembiayaan bagi UMKM. Regulasi tersebut mengatur prinsip kemudahan, ketepatan, kecepatan, keterjangkauan biaya, dan inklusivitas, dengan tetap memperhatikan tata kelola serta manajemen risiko.
Pengaturan tersebut memperlihatkan bahwa kehati-hatian dan perluasan akses pembiayaan bukan dua kepentingan yang harus dipertentangkan. Keduanya dapat berjalan beriringan melalui kebijakan kredit yang sesuai dengan karakteristik usaha dan kemampuan debitur.
Dalam perspektif keadilan kontraktual, perjanjian kredit seharusnya memberikan kepastian mengenai hak, kewajiban, bunga, biaya, jaminan, dan konsekuensi wanprestasi. Nasabah perlu mendapatkan informasi yang jelas sebelum menandatangani perjanjian. Sementara itu, bank harus memastikan bahwa klausul perjanjian tidak bertentangan dengan ketentuan perlindungan konsumen.
Persoalan akan semakin kompleks ketika terjadi eksekusi jaminan. Bank memang memiliki hak untuk memperoleh pelunasan utang sesuai perjanjian dan ketentuan hukum. Namun, pelaksanaan hak tersebut harus mengikuti prosedur yang sah. Kepentingan kreditur untuk mendapatkan pelunasan tidak menghapus hak debitur atas proses penyelesaian yang sesuai dengan hukum.
Dengan demikian, hukum perbankan harus menjaga keseimbangan antara kepastian pembayaran kredit dan perlindungan terhadap pihak yang berutang. Keduanya merupakan bagian dari kepastian hukum yang tidak dapat dipisahkan.
Mengakhiri Kesenjangan antara Regulasi dan Praktik
Tantangan terbesar hukum perbankan Indonesia bukan semata-mata kekurangan regulasi, melainkan memastikan bahwa norma hukum benar-benar diterapkan dalam praktik. Regulasi yang lengkap tidak akan menghasilkan perlindungan yang memadai apabila mekanisme pengawasan lemah, pengaduan tidak efektif, dan tanggung jawab pengelola bank tidak dijalankan secara konsisten.
Setidaknya terdapat tiga agenda penting yang perlu mendapat perhatian.
Pertama, penguatan tanggung jawab bank dalam menjaga keamanan dana dan data nasabah. Penguatan ini harus dilakukan melalui pengujian keamanan sistem, audit berkala, peningkatan kualitas sumber daya manusia, dan prosedur penanganan insiden yang terukur. Bank juga perlu mengembangkan mekanisme verifikasi transaksi yang mempertimbangkan tingkat risiko, tanpa mengabaikan kemudahan akses bagi nasabah.
Kedua, penguatan mekanisme penyelesaian sengketa yang transparan dan berkeadilan. Pengaduan nasabah harus ditangani secara objektif, dengan batas waktu yang jelas serta alasan penyelesaian yang dapat dipahami. Jika penyelesaian internal tidak menghasilkan kesepakatan, nasabah perlu mendapatkan akses terhadap mekanisme penyelesaian sengketa di luar pengadilan atau jalur hukum sesuai ketentuan yang berlaku.
Ketiga, peningkatan efektivitas pengawasan dan akuntabilitas pengurus bank. OJK perlu terus mengembangkan pengawasan berbasis risiko, termasuk terhadap keamanan transaksi digital, perlindungan konsumen, dan tata kelola internal. Sanksi terhadap pelanggaran harus diterapkan secara proporsional berdasarkan bukti dan ketentuan hukum, disertai langkah perbaikan agar pelanggaran serupa tidak berulang.
Ketiga agenda tersebut tidak hanya menjadi tanggung jawab regulator. Bank, asosiasi industri, lembaga penyelesaian sengketa, dan masyarakat juga memiliki peran dalam membangun ekosistem perbankan yang sehat. Literasi keuangan perlu ditingkatkan, tetapi edukasi kepada nasabah tidak boleh dijadikan alasan untuk mengalihkan seluruh risiko perbankan kepada konsumen.
Pada akhirnya, keberhasilan industri perbankan tidak cukup diukur melalui pertumbuhan kredit, laba, aset, atau jumlah transaksi digital. Keberhasilan juga harus tercermin dari tingkat kepatuhan terhadap hukum, kualitas tata kelola, keamanan dana masyarakat, serta kemampuan bank menyelesaikan persoalan nasabah secara adil.
Kepercayaan merupakan modal utama perbankan. Sekali kepercayaan itu terganggu, dampaknya tidak selalu berhenti pada satu rekening atau satu lembaga. Gangguan kepercayaan dapat merembet pada stabilitas industri dan perekonomian secara lebih luas. Karena itu, perlindungan nasabah bukan beban tambahan bagi industri perbankan, melainkan bagian dari upaya menjaga keberlanjutan bisnisnya sendiri.
Hukum perbankan pada akhirnya harus mampu memastikan bahwa kekuatan ekonomi lembaga keuangan berjalan seiring dengan tanggung jawab hukumnya. Sebab, ukuran keberhasilan sebuah bank bukan hanya seberapa besar dana yang berhasil dihimpun, melainkan juga seberapa besar kepercayaan masyarakat yang mampu dijaga.