
Perlindungan Konsumen di Tengah Pasar Digital
Dosen, Penulis dan Peneliti Universitas Dharma Andalas, Padang
·waktu baca 9 menit


Tulisan dari Desi Sommaliagustina tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Perkembangan ekonomi digital telah mengubah cara masyarakat memenuhi kebutuhan hidup. Berbelanja tidak lagi mengharuskan seseorang mendatangi toko, memilih barang secara langsung, atau berhadapan dengan penjual. Hanya dengan beberapa sentuhan pada layar telepon genggam, berbagai kebutuhan dapat dipesan dan dibayar dalam hitungan menit. Kemudahan ini menjadi wajah baru perdagangan modern. Namun, di balik kemudahan tersebut, tersembunyi persoalan mendasar yang kerap luput dari perhatian, yakni semakin rentannya posisi konsumen dalam hubungan perdagangan digital.
Konsumen hari ini tidak hanya berhadapan dengan pelaku usaha, tetapi juga dengan algoritma, sistem pembayaran elektronik, platform perdagangan, penyedia jasa pengiriman, hingga mekanisme pengaduan otomatis. Ketika transaksi berjalan lancar, seluruh pihak menikmati keuntungan dari efisiensi perdagangan. Sebaliknya, ketika terjadi kerugian, konsumen sering kali harus menghadapi prosedur pengaduan yang berbelit-belit, ketidakjelasan tanggung jawab, bahkan kehilangan hak atas uang yang telah dibayarkan.
Persoalan ini menunjukkan bahwa kemajuan teknologi perdagangan tidak selalu berjalan beriringan dengan kemajuan perlindungan konsumen. Pasar digital memang menawarkan efisiensi, tetapi efisiensi tersebut tidak boleh dibangun dengan memindahkan risiko bisnis kepada konsumen. Di sinilah hukum perlindungan konsumen diuji, apakah hukum benar-benar hadir untuk menyeimbangkan hubungan antara konsumen dan pelaku usaha atau sekadar menjadi seperangkat norma yang tertulis tanpa daya perlindungan yang memadai?
Hukum Perlindungan Konsumen dan Ketimpangan Relasi Ekonomi
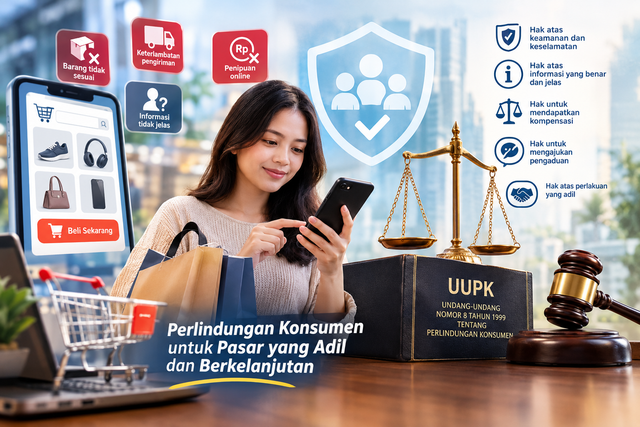
Secara normatif, Indonesia sebenarnya telah memiliki landasan hukum perlindungan konsumen melalui Undang-Undang Nomor 8 Tahun 1999 tentang Perlindungan Konsumen (UUPK). Undang-undang ini mengakui hak konsumen atas kenyamanan, keamanan, dan keselamatan dalam mengonsumsi barang dan jasa, hak memperoleh informasi yang benar, jelas, dan jujur, serta hak mendapatkan kompensasi apabila barang atau jasa yang diterima tidak sesuai dengan perjanjian. Dengan demikian, perlindungan konsumen bukan sekadar persoalan etika bisnis, melainkan kewajiban hukum yang harus dipenuhi pelaku usaha.
Namun, persoalan utama perlindungan konsumen Indonesia bukan semata-mata ketiadaan aturan, melainkan kesenjangan antara norma hukum dan praktik perdagangan. Konsumen sering kali berada dalam posisi tawar yang lebih lemah dibandingkan pelaku usaha. Ketimpangan tersebut terlihat dari penguasaan informasi, kemampuan ekonomi, akses terhadap teknologi, hingga kapasitas menghadapi sengketa.
Dalam perspektif teori ketidakseimbangan posisi tawar (unequal bargaining power), hubungan antara konsumen dan pelaku usaha tidak selalu mencerminkan hubungan kontraktual yang setara. Pelaku usaha umumnya memiliki kendali lebih besar atas informasi produk, harga, syarat transaksi, serta mekanisme penyelesaian keluhan. Sementara itu, konsumen sering kali hanya dihadapkan pada pilihan menerima seluruh persyaratan yang telah ditentukan atau tidak melakukan transaksi sama sekali.
Ketimpangan tersebut semakin nyata dalam penggunaan perjanjian baku. Konsumen sering kali menyetujui syarat dan ketentuan transaksi tanpa memiliki kesempatan yang memadai untuk membaca, memahami, apalagi menegosiasikannya. Klausul pembatasan tanggung jawab, kebijakan pengembalian barang, hingga penghentian layanan secara sepihak berpotensi menempatkan konsumen dalam posisi yang tidak menguntungkan.
Padahal, Pasal 18 UUPK telah mengatur larangan pencantuman sejumlah klausul baku yang merugikan konsumen. Ketentuan ini memperlihatkan bahwa kebebasan berkontrak bukanlah kebebasan tanpa batas. Negara berwenang melakukan intervensi untuk mencegah penyalahgunaan kekuatan kontraktual oleh pihak yang lebih dominan.
Menurut saya, persoalan mendasar dalam praktik perlindungan konsumen adalah masih kuatnya anggapan bahwa persetujuan konsumen terhadap syarat transaksi otomatis menghapus persoalan ketidakadilan kontraktual. Padahal, persetujuan yang diberikan tanpa informasi memadai atau dalam kondisi pilihan yang sangat terbatas belum tentu mencerminkan kebebasan berkontrak yang substantif. Hukum seharusnya tidak hanya memeriksa ada atau tidaknya persetujuan, tetapi juga memperhatikan bagaimana persetujuan tersebut diperoleh dan apakah hak-hak konsumen tetap dihormati.
Ekonomi Digital dan Tantangan Tanggung Jawab Pelaku Usaha
Perdagangan digital menghadirkan persoalan perlindungan konsumen yang lebih kompleks dibandingkan perdagangan konvensional. Konsumen tidak selalu mengetahui identitas penjual, lokasi usaha, kualitas barang, bahkan pihak yang sebenarnya bertanggung jawab ketika terjadi kerugian. Dalam satu transaksi, terdapat kemungkinan keterlibatan penjual, penyelenggara perdagangan melalui sistem elektronik, penyedia pembayaran, dan perusahaan logistik.
Sebagai contoh, seorang konsumen membeli telepon genggam melalui lokapasar. Barang yang diterima ternyata berbeda dari spesifikasi yang ditawarkan. Konsumen kemudian mengajukan pengembalian, tetapi penjual menolak dengan alasan barang telah dikirim sesuai pesanan. Sementara itu, platform hanya menyediakan mekanisme pengaduan otomatis yang belum tentu menyelesaikan persoalan secara substantif.
Dalam situasi semacam ini, pertanyaan hukumnya bukan hanya siapa yang melakukan kesalahan, melainkan siapa yang memiliki kewajiban untuk mencegah dan memulihkan kerugian konsumen. Tidak semua pihak yang terlibat dalam transaksi otomatis bertanggung jawab atas setiap kerugian. Tanggung jawab perlu ditentukan berdasarkan peran, kewajiban hukum, tindakan, dan hubungan sebab akibat yang relevan.
UUPK melalui Pasal 19 mengatur tanggung jawab pelaku usaha atas kerugian konsumen akibat penggunaan barang atau jasa yang dihasilkan atau diperdagangkan. Ketentuan ini menjadi landasan penting bagi konsumen untuk menuntut ganti rugi. Namun, penerapannya dalam ekosistem digital memerlukan penafsiran yang memperhatikan karakteristik setiap model bisnis dan hubungan hukum antarpihak.
Tantangan berikutnya adalah transparansi informasi. Penawaran produk di platform digital sering kali disertai foto yang menarik, klaim kualitas, potongan harga, dan testimoni konsumen. Akan tetapi, informasi yang ditampilkan belum tentu menggambarkan kondisi barang atau jasa secara objektif. Ketika informasi yang menyesatkan digunakan untuk memengaruhi keputusan pembelian, konsumen berisiko membuat keputusan ekonomi yang merugikan dirinya sendiri.
Dalam perspektif teori informasi asimetris, pelaku usaha memiliki keunggulan karena menguasai informasi mengenai produk dan proses perdagangan yang tidak sepenuhnya diketahui konsumen. Ketimpangan informasi ini dapat memengaruhi kualitas keputusan konsumen dan menciptakan peluang terjadinya praktik perdagangan yang tidak adil.
Oleh karena itu, kewajiban memberikan informasi yang benar, jelas, dan jujur tidak boleh dipahami sebagai formalitas administratif. Kewajiban tersebut merupakan instrumen hukum untuk mengoreksi ketimpangan informasi sekaligus membangun kepercayaan dalam kegiatan perdagangan.
Persoalan yang tidak kalah penting adalah penggunaan data pribadi konsumen. Dalam transaksi digital, data mengenai identitas, alamat, kebiasaan belanja, preferensi produk, dan riwayat transaksi memiliki nilai ekonomi yang besar. Pengumpulan serta pemanfaatan data tersebut harus memperhatikan ketentuan perlindungan data pribadi. Konsumen tidak seharusnya dipaksa menerima penggunaan data secara berlebihan hanya karena ingin membeli suatu produk.
Perlindungan konsumen pada akhirnya tidak lagi cukup berorientasi pada kualitas barang dan jasa. Perlindungan juga harus menjangkau transparansi algoritma, keamanan transaksi, penggunaan data, serta praktik pemasaran digital yang berpotensi memengaruhi kebebasan konsumen dalam mengambil keputusan.
Pembaruan Regulasi dan Urgensi Pengawasan yang Efektif
Tantangan perlindungan konsumen semakin relevan seiring dengan perkembangan regulasi perdagangan digital. Pemerintah telah menerbitkan Peraturan Pemerintah Nomor 80 Tahun 2019 tentang Perdagangan Melalui Sistem Elektronik sebagai salah satu landasan penyelenggaraan perdagangan digital. Pada 8 Juni 2026, Peraturan Menteri Perdagangan Nomor 19 Tahun 2026 tentang Penyelenggaraan Usaha Perdagangan Melalui Sistem Elektronik mulai berlaku dan menggantikan Permendag Nomor 31 Tahun 2023. Regulasi baru ini antara lain mengatur pemanfaatan kecerdasan artifisial, pembinaan dan pengawasan, serta penguatan perlindungan konsumen.
Pembaruan regulasi tersebut menunjukkan bahwa negara mulai merespons perubahan model bisnis digital. Akan tetapi, keberhasilan regulasi tidak cukup diukur dari jumlah peraturan yang diterbitkan. Ukuran yang lebih substantif adalah sejauh mana regulasi tersebut mampu memberikan kepastian hukum, mencegah pelanggaran, dan memulihkan kerugian konsumen.
Di sisi lain, kebutuhan pembaruan UUPK juga telah menjadi perhatian pemerintah. Pada April 2026, Menteri Perdagangan menyampaikan usulan pembaruan undang-undang tersebut dengan mempertimbangkan berbagai persoalan, termasuk kelembagaan, penyelesaian sengketa, dan pelaksanaan perlindungan konsumen. Usulan tersebut memperlihatkan adanya kebutuhan untuk menyesuaikan kerangka hukum yang telah berlaku sejak 1999 dengan perkembangan masyarakat dan teknologi.
Menurut saya, pembaruan UUPK seharusnya tidak berhenti pada penyesuaian terminologi atau penambahan norma yang bersifat administratif. Pembaruan harus menyentuh persoalan mendasar mengenai efektivitas penegakan hukum, keseimbangan posisi tawar, dan kemudahan akses konsumen terhadap keadilan.
Pertama, perlu ada penguatan mekanisme pertanggungjawaban pelaku usaha dalam ekosistem digital. Regulasi harus mampu membedakan tanggung jawab penjual, penyelenggara platform, dan pihak lain berdasarkan fungsi serta kewajiban masing-masing. Pembagian tanggung jawab yang jelas akan mengurangi kemungkinan konsumen terjebak dalam saling lempar tanggung jawab ketika mengalami kerugian.
Kedua, mekanisme penyelesaian sengketa konsumen harus lebih sederhana, cepat, terjangkau, dan dapat diakses oleh masyarakat luas. Tidak masuk akal apabila konsumen harus mengeluarkan biaya dan waktu yang lebih besar daripada nilai kerugian yang hendak dipulihkan. Penyelesaian sengketa melalui Badan Penyelesaian Sengketa Konsumen (BPSK), pengaduan kepada otoritas terkait, maupun mekanisme penyelesaian daring perlu diperkuat dengan prosedur yang jelas dan efektif.
Ketiga, pengawasan terhadap pelaku usaha harus dilakukan secara konsisten. Pengawasan tidak cukup hanya mengandalkan laporan konsumen setelah kerugian terjadi. Pemerintah perlu mengembangkan pengawasan berbasis risiko, terutama terhadap praktik perdagangan yang memiliki potensi merugikan konsumen dalam skala besar. Penanganan pengaduan juga perlu disertai transparansi mengenai jumlah laporan, jenis pelanggaran, waktu penyelesaian, serta tindak lanjut yang dilakukan.
Keempat, literasi hukum konsumen harus menjadi agenda berkelanjutan. Konsumen perlu memahami hak-haknya, mengetahui saluran pengaduan, serta memiliki kemampuan mengenali informasi yang menyesatkan. Namun, edukasi konsumen tidak boleh dijadikan alasan untuk membebankan seluruh risiko transaksi kepada masyarakat. Kewajiban utama untuk menjalankan usaha secara jujur dan bertanggung jawab tetap berada pada pelaku usaha sesuai ketentuan hukum.
Pada saat yang sama, penguatan kelembagaan perlindungan konsumen menjadi penting. Badan Perlindungan Konsumen Nasional (BPKN), BPSK, dan kementerian atau lembaga yang memiliki kewenangan pengawasan perlu menjalankan fungsi masing-masing secara efektif dan terkoordinasi. Tanpa koordinasi yang baik, konsumen berpotensi menghadapi tumpang tindih kewenangan dan ketidakpastian mengenai lembaga yang harus menangani pengaduannya.
Mengembalikan Konsumen sebagai Subjek Hukum
Pada hakikatnya, hukum perlindungan konsumen tidak dimaksudkan untuk menghambat kegiatan usaha. Sebaliknya, perlindungan konsumen merupakan fondasi bagi terciptanya iklim perdagangan yang sehat, kompetitif, dan berkelanjutan. Pelaku usaha yang mematuhi standar perlindungan konsumen justru memiliki kesempatan membangun reputasi dan kepercayaan pasar dalam jangka panjang.
Namun, hubungan antara pertumbuhan ekonomi dan perlindungan konsumen tidak boleh diletakkan dalam posisi yang saling bertentangan. Pertumbuhan ekonomi yang mengabaikan hak konsumen hanya akan menciptakan keuntungan jangka pendek dengan risiko sosial dan ekonomi yang lebih besar. Kepercayaan masyarakat terhadap pasar dapat melemah ketika pelanggaran berulang tidak ditangani secara memadai.
Dalam perspektif keadilan distributif, manfaat dan risiko kegiatan ekonomi seharusnya tidak dibebankan secara tidak proporsional kepada pihak yang paling lemah. Konsumen memang memiliki tanggung jawab untuk bersikap cermat dalam bertransaksi, tetapi tanggung jawab tersebut tidak menghapus kewajiban pelaku usaha untuk menjamin kualitas, keamanan, dan kejujuran informasi sesuai ketentuan hukum.
Di sinilah pentingnya menempatkan konsumen sebagai subjek hukum yang memiliki hak, bukan sekadar objek transaksi ekonomi. Konsumen tidak boleh hanya dipandang sebagai sumber keuntungan melalui aktivitas pembelian, melainkan sebagai pihak yang kepentingan hukumnya wajib dihormati.
Menurut saya, keberhasilan hukum perlindungan konsumen tidak semestinya hanya diukur dari banyaknya undang-undang, peraturan, atau lembaga pengawasan yang dibentuk. Keberhasilan tersebut harus terlihat dari kemampuan konsumen memperoleh informasi yang benar, mendapatkan barang dan jasa yang sesuai, mengajukan pengaduan tanpa hambatan yang tidak proporsional, serta memperoleh pemulihan ketika haknya dilanggar.
Negara harus memastikan bahwa pelaku usaha tidak hanya dituntut untuk menghasilkan keuntungan, tetapi juga bertanggung jawab atas konsekuensi kegiatan usahanya. Sementara itu, pengawasan harus diarahkan pada pencegahan pelanggaran, bukan sekadar pemberian sanksi setelah kerugian terjadi.
Pada akhirnya, kemajuan ekonomi digital tidak boleh menjadikan konsumen sebagai pihak yang selalu menanggung risiko. Pasar yang modern bukan hanya pasar yang menawarkan transaksi cepat, harga kompetitif, dan teknologi canggih, melainkan pasar yang menjamin keadilan bagi seluruh pihak. Perlindungan konsumen bukan penghambat pertumbuhan ekonomi, melainkan prasyarat agar pertumbuhan tersebut berlangsung secara adil, berkelanjutan, dan berlandaskan kepastian hukum.