
Pajak Karbon Belum Berjalan, Lalu Apa yang Bisa Mendorong Industri Berubah?


Tulisan dari Diana sari tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Pajak karbon sudah punya dasar hukum, tetapi penerapannya masih ditunda, sehingga dorongan bagi industri kini bertumpu pada pasar karbon, teknologi, dan kepastian kebijakan.
Di sebuah pabrik manufaktur, mesin-mesin menyala sepanjang hari dengan bahan bakar fosil. Pasokannya selalu tersedia, infrastrukturnya sudah lama terbangun, dan biayanya mudah dihitung. Hingga suatu hari, di ruang rapat muncul satu pertanyaan: apa yang akan membuat pabrik ini mau berubah?
Jawaban yang paling sering terdengar adalah pajak karbon, yaitu pungutan atas emisi agar biaya dampak lingkungan ikut masuk ke hitungan perusahaan. Namun, pada 24 September 2026, Kementerian Keuangan (Kemenkeu) menegaskan bahwa pajak ini hanya ditunda, bukan dibatalkan.
Lantas, bila pajak karbon belum berjalan, apa yang sebenarnya bisa mendorong industri berubah? Dan sebesar apa peran pajak dalam perubahan itu?
Bagaimana Pajak Karbon Mengubah Hitungan Pabrik?
Selama dampak emisi belum tercermin dalam biaya perusahaan, energi fosil bisa tampak lebih murah dari sudut pandang bisnis. Pajak karbon berupaya mengubah hitungan itu. Setiap tambahan emisi akan menambah biaya, sehingga perusahaan punya alasan ekonomi untuk meninjau kembali energi dan proses produksinya.
Gagasan ini dikenal sebagai pajak Pigouvian, yakni pajak yang memperhitungkan biaya eksternal suatu kegiatan ekonomi. Dalam kasus karbon, biaya eksternalnya adalah dampak emisi gas rumah kaca terhadap perubahan iklim.
Meski begitu, tiap perusahaan akan merespons dengan cara berbeda. Pabrik yang punya akses ke energi bersih lebih mudah menyesuaikan diri, sedangkan pabrik yang bergantung pada infrastruktur fosil dan belum punya alternatif memadai harus menanggung biaya transisi yang lebih besar. Artinya, pajak memberi sinyal, tetapi tidak semua pelaku usaha sama mampu menanggapinya.
Bagaimana Status Pajak Karbon di Indonesia?
Indonesia sebenarnya sudah punya dasar hukumnya. Pasal 13 Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP) mengatur pajak karbon dengan tarif paling rendah Rp30 per kilogram karbon dioksida ekuivalen (CO₂e) atau satuan yang setara, dengan sasaran awal pembangkit listrik tenaga uap (PLTU) berbahan bakar batu bara.
Namun, landasan hukum belum sama dengan pungutan yang berjalan. Dalam International Taxation Seminar 2026 pada 24 September 2026, Analis Kebijakan Senior Direktorat Jenderal Strategi Ekonomi dan Fiskal (DJSEF) Kemenkeu, Hadi Setiawan, menyebut penerapan pajak karbon “hanya delay.” Untuk saat ini, pemerintah memilih memprioritaskan pengembangan pasar karbon.
Pertimbangannya cukup jelas. Sektor energi Indonesia masih banyak bergantung pada batu bara dan bahan bakar fosil, sehingga harga karbon berpotensi menaikkan biaya pembangkitan listrik dan harga bahan bakar. Akibatnya, beban subsidi dan kompensasi energi pun bisa bertambah. Di sisi lain, pemerintah menyebut capaian penurunan emisi nasional hingga 2024 telah melampaui target, dan pajak karbon baru dapat dipertimbangkan bila instrumen lain tidak cukup efektif.
Apa Bedanya Pajak Karbon dengan Pasar Karbon?
Keduanya sama-sama memberi nilai ekonomi pada emisi, tetapi cara kerjanya berbeda. Pajak karbon berupa kewajiban pembayaran berdasarkan tarif yang diatur dalam ketentuan perpajakan. Adapun perdagangan karbon memungkinkan transaksi unit karbon sesuai mekanisme dan aturan yang berlaku, sehingga pelaku yang berhasil menekan emisi bisa memperoleh manfaat ekonomi.
Kerangka pasar karbon sendiri terus dibangun. Peraturan Presiden Nomor 110 Tahun 2025 mengatur instrumen nilai ekonomi karbon dan pengendalian emisi gas rumah kaca nasional, dan pada 9 Juli 2026 pemerintah meluncurkan Sistem Registri Unit Karbon (SRUK). Meski begitu, berkembangnya pasar karbon tidak berarti pajak karbon sudah dipungut, dan adanya pajak karbon dalam undang-undang tidak berarti seluruh mekanisme pasar berjalan dengan sendirinya.
Mengapa Tarif Saja Tidak Cukup?
Mari kembali ke pabrik tadi. Manajemen tahu mesin yang lebih bersih bisa menekan emisi, tetapi investasi awalnya besar. Jika pasokan energi bersih di wilayahnya terbatas atau biaya penggantian mesin terlalu tinggi, harga karbon saja tidak cukup untuk membuatnya beralih.
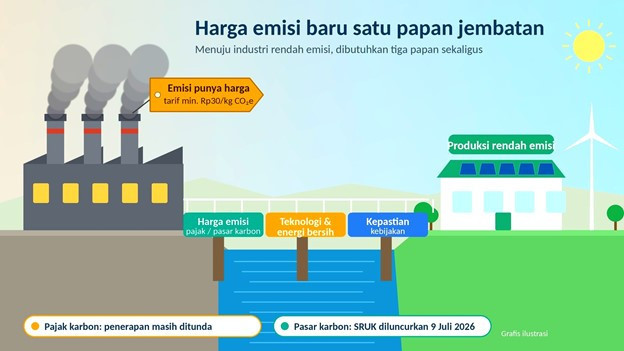
Di sinilah batas instrumen pajak terlihat. Pajak dapat mengubah hitungan biaya, tetapi tidak selalu menyediakan alternatif yang dibutuhkan perusahaan. Dalam ilustrasi jembatan di atas, harga emisi baru satu papan, dan masih perlu ditopang teknologi dan energi bersih serta kepastian kebijakan. Tanpa kepastian arah, perusahaan sulit memperkirakan biaya karbon, sehingga keputusan investasi jangka panjang ikut tertahan.
Siapa yang Menanggung Biaya Transisi?
Perubahan menuju produksi rendah emisi tidak hanya menyangkut perusahaan dan pemerintah. Ketika biaya produksi naik, perusahaan bisa berinvestasi pada teknologi baru, meningkatkan efisiensi energi, mengganti pemasok, atau menyesuaikan harga jual. Pilihan itu bergantung pada kemampuan perusahaan dan kondisi pasar, sehingga pekerja, pemasok, dan konsumen pun bisa ikut merasakan dampaknya.
Untuk meredam dampak itu, Kemenkeu menyebut mekanisme revenue cycling, yaitu mengarahkan kembali penerimaan pajak untuk mendukung kelompok yang terdampak apabila pajak karbon diterapkan. Itu sebabnya kebijakan perlu dirancang bersama masa transisi dan dukungan yang sesuai kebutuhan tiap sektor, agar pengurangan emisi tidak berhenti sebagai kewajiban administratif.
Bagaimana Mengukur Keberhasilannya?
Adanya aturan belum cukup untuk menyimpulkan bahwa perilaku industri telah berubah, dan pasar karbon yang berkembang pun tidak otomatis membuktikan emisi berkurang. Karena itu, diperlukan indikator yang lebih konkret, seperti perubahan intensitas emisi, penggunaan energi per unit produksi, investasi pada teknologi rendah emisi, dan perkembangan emisi di sektor sasaran. Skala produksi juga perlu diperhitungkan agar penurunan intensitas emisi tidak keliru dibaca sebagai penurunan total emisi.
Jadi, Apa yang Harus Dipahami?
Kembali ke ruang rapat tadi, jawaban atas pertanyaan “apa yang akan membuat pabrik ini mau berubah?” ternyata tidak tunggal. Harga emisi memang penting, tetapi baru satu dari tiga papan jembatan menuju industri rendah emisi.
Rasanya, mudah menaruh harapan besar pada satu instrumen. Sebaliknya, menganggap pajak karbon tidak berarti hanya karena belum berjalan juga kurang tepat, sebab dasar hukumnya sudah ada dan fondasinya sedang dibangun lewat pasar karbon.
Pada akhirnya, yang perlu diperhatikan bukan sekadar apakah emisi punya harga, tetapi apakah harga itu, bersama kebijakan pendukungnya, benar-benar mendorong perubahan.