
Warung Kopi Bisa Ditutup karena Pajak? Memahami PBJT di Banda Aceh


Tulisan dari Diana sari tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Warung kopi bukan hanya tempat untuk menikmati secangkir kopi dan berbincang. Di balik transaksi makanan dan minuman, ada kewajiban pajak daerah yang perlu dipahami pemilik usaha maupun konsumen.
Di Banda Aceh, warung kopi punya tempat tersendiri dalam kehidupan masyarakat. Pagi hari, orang datang untuk sarapan dan minum kopi. Siang hingga malam, meja-meja dipenuhi mahasiswa, pekerja, komunitas, sampai pelanggan yang sekadar ingin menghabiskan waktu bersama teman.
Namun, di balik ramainya aktivitas itu, ada urusan yang jarang terlihat oleh pelanggan: kewajiban pajak daerah atas transaksi makanan dan minuman.
Urusan itu sempat mencuat pada Agustus 2023. Berdasarkan rilis resmi Pemko Banda Aceh pada 29 Agustus 2023, Pemerintah Kota Banda Aceh menutup sementara lima tempat usaha makanan dan minuman karena persoalan tunggakan pajak daerah. Penindakan dilakukan terhadap usaha yang dinilai tidak kooperatif setelah sebelumnya mendapat upaya persuasif dan pemanggilan.
Pemerintah kota menyebut total tunggakan mencapai Rp1,2 miliar dari 60 wajib pajak. Angka itu merupakan akumulasi seluruh wajib pajak yang disebutkan, bukan tunggakan lima tempat usaha yang ditutup. Pemerintah juga memberi waktu 25 hari sejak penutupan sementara untuk menyelesaikan kewajiban tersebut. Informasi ini menggambarkan keadaan saat rilis dipublikasikan.
Kasus ini memperlihatkan bahwa pajak dari transaksi makan dan minum bukan hanya urusan yang muncul di struk pelanggan. Pelaku usaha yang memenuhi kriteria sebagai wajib pajak juga bertanggung jawab mengelola dan menyetorkan pajak sesuai ketentuan.
Lantas, pajak apa yang sebenarnya dikenakan pada transaksi makanan dan minuman di warung kopi? Apakah sama dengan PPN yang sering kita temukan pada transaksi lainnya?
Dari Pajak Restoran Menjadi PBJT
Saat penindakan itu dilakukan, ketentuan yang dipakai masih Qanun Kota Banda Aceh Nomor 7 Tahun 2011 tentang Pajak Restoran. Setelah itu aturannya berubah. Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah menggabungkan beberapa jenis pajak daerah ke dalam kategori Pajak Barang dan Jasa Tertentu atau PBJT.
Di Banda Aceh, ketentuan itu diatur melalui Qanun Kota Banda Aceh Nomor 1 Tahun 2024 tentang Pajak Kota dan Retribusi Kota. Istilah pajak restoran tidak lagi dipakai sebagai nama jenis pajaknya, dan penjualan makanan dan minuman yang memenuhi kriteria kini termasuk dalam PBJT atas makanan dan/atau minuman. Menurut Pasal 23 dan 24, penjualan makanan dan minuman yang disediakan restoran, rumah makan, kafe, kantin, warung, hingga usaha sejenis dapat menjadi objek PBJT, baik dikonsumsi langsung di tempat maupun dibawa ke tempat lain.
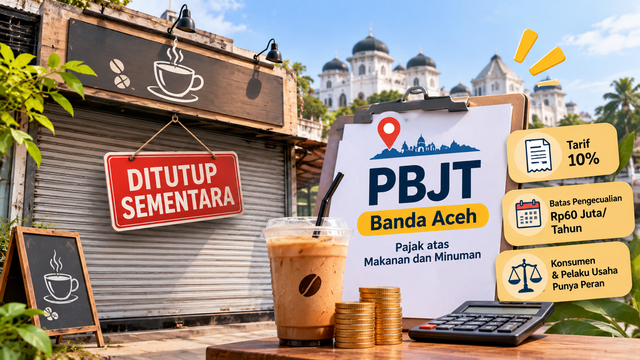
Artinya, warung kopi termasuk usaha yang perlu memperhatikan ketentuan PBJT, tetapi tidak setiap warung otomatis wajib memungut pajak ini. Salah satu pengecualiannya adalah batas nilai penjualan: pelayanan makanan dan minuman oleh restoran, rumah makan, kafe, kantin, warung, dan usaha sejenis dikecualikan dari objek PBJT apabila nilai penjualannya tidak melebihi Rp60 juta dalam satu tahun. Karena itu, kewajiban PBJT tidak cukup ditentukan dari sebutan “warung kopi” atau “restoran”. Nilai penjualan dan ketentuan lain dalam qanun juga perlu diperiksa.
Siapa yang Sebenarnya Membayar Pajak Warung Kopi?
Coba perhatikan struk setelah membeli kopi dan makanan. Di beberapa tempat ada keterangan tambahan berupa pajak atau PBJT, dan itu memunculkan pertanyaan: pajak tersebut tanggung jawab konsumen atau pemilik warung?
Pasal 29 qanun menetapkan konsumen sebagai subjek PBJT, sedangkan orang pribadi atau badan yang melakukan penjualan, penyerahan, dan/atau konsumsi barang dan jasa tertentu menjadi wajib PBJT. Sederhananya, pajak berkaitan dengan konsumsi pelanggan, dan pelaku usaha yang menjadi wajib pajak bertanggung jawab memungut serta menyetorkannya kepada pemerintah daerah.
Dasar pengenaan PBJT atas makanan dan minuman adalah jumlah pembayaran yang diterima penyedia dari konsumen (Pasal 30), dengan tarif 10 persen (Pasal 31). Misalnya, seseorang membeli kopi dan makanan senilai Rp50.000 di tempat usaha yang memenuhi kriteria objek PBJT. Jika nilai itu menjadi dasar pengenaan pajak sebelum PBJT, maka PBJT-nya 10 persen atau Rp5.000, sehingga total pembayaran menjadi Rp55.000. Angka ini hanya ilustrasi perhitungan, bukan gambaran transaksi atau pungutan di warung tertentu. Dalam praktiknya, ada usaha yang mencantumkan pajak secara terpisah di struk, ada pula yang menampilkan harga yang sudah memperhitungkan pajak.
Hal penting lainnya, pelaku usaha tidak boleh menganggap uang pajak yang diterima sebagai tambahan keuntungan usaha. Kewajiban itu perlu dicatat dan disetorkan sesuai ketentuan yang berlaku.
Mengapa Pajak Warung Kopi Bukan PPN?
Pernah melihat tambahan pajak di struk restoran atau kafe, lalu mengiranya Pajak Pertambahan Nilai (PPN)? Anggapan itu cukup sering muncul karena konsumen belum tentu mengetahui perbedaan pajak pusat dan pajak daerah. Padahal, PBJT dan PPN adalah dua jenis pajak yang berbeda.
PPN merupakan pajak pusat yang dikelola pemerintah melalui Direktorat Jenderal Pajak, sedangkan PBJT adalah pajak daerah yang dipungut pemerintah kabupaten atau kota dan menjadi bagian dari penerimaan daerah. DJP menjelaskan bahwa makanan dan minuman yang disajikan oleh restoran, rumah makan, warung, dan usaha sejenis yang menjadi objek pajak daerah tidak dikenai PPN, sehingga transaksinya mengikuti ketentuan pajak daerah.
Dengan demikian, ketika seseorang membeli kopi dan makanan di warung yang memenuhi kriteria objek PBJT, pungutannya mengikuti ketentuan PBJT, bukan PPN. Namun, tidak semua penjualan makanan dan minuman otomatis masuk kategori yang sama. Karakteristik usaha dan bentuk penyerahannya tetap perlu diperhatikan. Misalnya, penjualan oleh toko atau produsen dapat memiliki perlakuan pajak berbeda sesuai ketentuan yang berlaku. Karena itu, konsumen sebaiknya tidak langsung menyamakan setiap tambahan pajak di struk dengan PPN. Memeriksa keterangan pungutan membantu memahami jenis pajak yang dikenakan.
Apa yang Perlu Dilakukan Pemilik Warung dan Konsumen?
Bagi pemilik warung kopi, memahami PBJT sebaiknya menjadi bagian dari pengelolaan usaha sehari-hari. Selain mencatat pemasukan dan pengeluaran, pelaku usaha perlu mengetahui apakah nilai penjualannya sudah memenuhi kriteria objek PBJT. Pencatatan transaksi yang teratur membantu memantau penjualan selama setahun. Hal ini penting karena batas pengecualian PBJT di Banda Aceh ditentukan berdasarkan nilai penjualan tahunan, bukan ramai atau sepinya warung pada hari tertentu. Uang hasil penjualan juga perlu dibedakan dari kewajiban pajak yang harus disetorkan, sehingga pengelolaannya lebih mudah dipantau.
Bagi konsumen, langkah sederhananya adalah memperhatikan keterangan pajak di struk. Jika ada pungutan yang belum dipahami, pelanggan dapat menanyakan apakah biaya itu PBJT atau jenis pungutan lainnya.
Pemerintah daerah juga berperan memberikan informasi yang mudah dipahami tentang kriteria, tata cara pembayaran, dan kewajiban administrasi. Dengan begitu, kepatuhan tidak hanya dibangun melalui penindakan, tetapi juga melalui pemahaman terhadap aturan.
Kasus penutupan sejumlah tempat usaha di Banda Aceh pada 2023 menjadi pengingat bahwa pajak daerah merupakan bagian dari kegiatan ekonomi. Namun, peristiwa itu tidak berarti semua warung kopi memiliki persoalan pajak. Setiap usaha perlu dilihat berdasarkan kondisi dan kewajibannya masing-masing.
Pada akhirnya, warung kopi bukan hanya tempat masyarakat menikmati kopi dan berbincang. Di dalamnya berlangsung aktivitas ekonomi yang juga berkaitan dengan penerimaan daerah. Memahami PBJT membantu pemilik usaha mengetahui tanggung jawabnya, sekaligus membuat konsumen lebih memahami pajak yang mungkin muncul ketika memesan makanan dan minuman.
Catatan: Tulisan ini bersifat edukatif dan mengacu pada Qanun Kota Banda Aceh Nomor 1 Tahun 2024, rilis resmi Pemerintah Kota Banda Aceh tanggal 29 Agustus 2023, dan penjelasan DJP. Informasi tentang penindakan menggambarkan keadaan pada saat rilis tersebut, bukan kondisi terkini usaha mana pun. Contoh perhitungan hanya ilustrasi. Ketentuan dapat berubah, sehingga untuk kewajiban pajak usaha tertentu, pembaca dapat bertanya ke BPKK Kota Banda Aceh.