
Kredit dan Simulasi Angsuran: Cara Bijak Menghitung Kemampuan Membayar
Mahasiswa Manajemen Keuangan Universitas Pamulang yang tertarik pada bidang keuangan dan bisnis.
·waktu baca 4 menit


Tulisan dari Eka Yutriaskia tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Kredit merupakan fasilitas keuangan yang dapat membantu masyarakat memenuhi kebutuhan atau mengembangkan usaha. Sebelum mengajukan kredit, calon peminjam perlu memahami simulasi angsuran, tenor, bunga, dan kemampuan membayar agar cicilan tidak mengganggu kondisi keuangan.
Salah satu langkah awal sebelum mengajukan pinjaman adalah memahami simulasi angsuran. Simulasi ini membantu calon peminjam memperkirakan jumlah cicilan berdasarkan nominal pinjaman, jangka waktu pembayaran, dan ketentuan bunga yang berlaku. Dengan memahami informasi tersebut, calon peminjam dapat menilai apakah pinjaman sesuai dengan kemampuan keuangannya.
Mengenal Simulasi Angsuran Kredit
Simulasi angsuran merupakan perkiraan pembayaran pinjaman dalam periode tertentu. Informasi yang biasanya ditampilkan meliputi jumlah pinjaman, tenor, besaran cicilan, dan terkadang total pembayaran selama masa kredit.
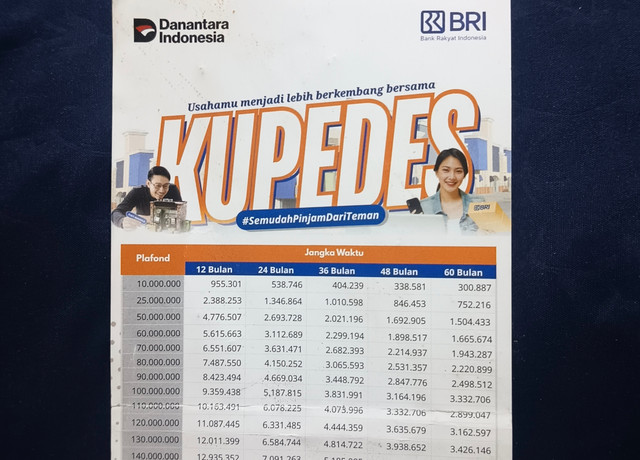
Brosur simulasi angsuran perbankan, misalnya, dapat menampilkan pilihan pembayaran selama satu tahun, dua tahun, atau jangka waktu lainnya. Setiap pilihan tenor dapat menghasilkan jumlah cicilan bulanan yang berbeda. Informasi tersebut membantu calon peminjam membandingkan pilihan sebelum menentukan pinjaman yang sesuai.
Meskipun demikian, calon peminjam perlu memahami bahwa angka dalam brosur dapat mengikuti ketentuan produk dan asumsi perhitungan tertentu. Besaran angsuran yang sebenarnya perlu dikonfirmasi kepada pihak bank sebelum pengajuan kredit dilakukan.
Memahami Perbedaan Tenor dan Besaran Cicilan
Tenor merupakan jangka waktu yang diberikan kepada peminjam untuk melunasi pinjaman. Pemilihan tenor menjadi salah satu pertimbangan penting karena memengaruhi besaran angsuran yang harus dibayar secara berkala.
Pada jumlah pinjaman dan skema bunga yang sama, tenor yang lebih panjang umumnya membuat cicilan berkala menjadi lebih kecil. Sebaliknya, tenor yang lebih pendek biasanya membutuhkan cicilan lebih besar karena pinjaman harus dilunasi dalam waktu yang lebih singkat.
Namun, cicilan yang lebih kecil tidak selalu berarti biaya pinjaman lebih murah. Tenor yang lebih panjang dapat menyebabkan total bunga yang dibayarkan menjadi lebih besar, bergantung pada metode perhitungan bunga dan ketentuan kredit. Karena itu, calon peminjam sebaiknya tidak hanya membandingkan nominal cicilan, tetapi juga menghitung total pembayaran sampai pinjaman lunas.
Mengukur Kemampuan Membayar Sebelum Mengambil Kredit
Kemampuan membayar merupakan aspek penting dalam pengambilan keputusan kredit. Calon peminjam perlu menghitung penghasilan rutin dan mengurangi pengeluaran pokok, seperti kebutuhan makan, biaya transportasi, tagihan, pendidikan, serta kewajiban keuangan lainnya.
Setelah mengetahui sisa penghasilan, calon peminjam dapat memperkirakan apakah cicilan baru masih dapat ditanggung tanpa mengorbankan kebutuhan sehari-hari. Perhitungan ini juga perlu mempertimbangkan kemungkinan pengeluaran tidak terduga atau perubahan pendapatan.
Sebagai contoh, seseorang yang memiliki penghasilan bulanan tetap belum tentu mampu membayar cicilan dengan nominal yang sama seperti orang lain. Besarnya kebutuhan rumah tangga, jumlah tanggungan, dan kewajiban pinjaman yang sudah berjalan dapat memengaruhi kemampuan membayar setiap orang.
Oleh sebab itu, keputusan mengambil kredit sebaiknya didasarkan pada kondisi keuangan pribadi, bukan hanya pada penawaran cicilan yang terlihat ringan.
Memahami Bunga dan Biaya Pinjaman
Selain tenor dan cicilan, calon peminjam perlu memahami bunga serta biaya lain yang mungkin timbul. Bunga merupakan biaya yang dikenakan atas pinjaman sesuai perjanjian kredit. Sementara itu, biaya administrasi, asuransi, provisi, atau biaya lainnya dapat berlaku bergantung pada jenis produk dan ketentuan penyedia kredit.
Calon peminjam sebaiknya menanyakan metode perhitungan bunga, jumlah angsuran yang harus dibayar, total pembayaran selama tenor, serta kemungkinan denda keterlambatan dan biaya pelunasan lebih awal apabila berlaku.
Informasi tersebut membantu calon peminjam memahami keseluruhan kewajiban finansialnya. Dengan demikian, keputusan kredit tidak hanya didasarkan pada jumlah dana yang diterima atau besarnya cicilan bulanan.
Pentingnya Analisis Kredit dalam Pengambilan Keputusan
Dalam dunia perbankan, analisis kredit digunakan untuk menilai kelayakan calon peminjam dan kemampuannya memenuhi kewajiban pembayaran. Penilaian ini dapat mencakup penghasilan, pengeluaran, kewajiban utang, riwayat pembayaran, serta faktor lain yang relevan dengan jenis kredit yang diajukan.
Prinsip tersebut juga dapat diterapkan oleh masyarakat sebelum mengambil pinjaman. Calon peminjam perlu menilai tujuan penggunaan dana, manfaat yang akan diperoleh, risiko yang mungkin muncul, dan kemampuan melunasi pinjaman sesuai perjanjian.
Kredit yang digunakan untuk kebutuhan produktif, seperti mengembangkan usaha, tetap membutuhkan perhitungan yang cermat. Tambahan pendapatan dari usaha tidak selalu langsung diperoleh, sehingga pembayaran angsuran perlu direncanakan dengan mempertimbangkan kemungkinan perubahan kondisi usaha.
Sementara itu, kredit untuk kebutuhan konsumtif juga perlu disesuaikan dengan kemampuan keuangan agar kewajiban pembayaran tidak mengurangi dana untuk kebutuhan utama.
Kesimpulan
Memahami simulasi angsuran merupakan langkah penting sebelum mengajukan kredit. Calon peminjam perlu memperhatikan jumlah cicilan, tenor, bunga, biaya tambahan, dan total pembayaran selama masa pinjaman.
Keputusan kredit yang bijak tidak hanya mempertimbangkan apakah cicilan dapat dibayar setiap bulan, tetapi juga apakah kewajiban tersebut tetap memungkinkan peminjam memenuhi kebutuhan sehari-hari dan menghadapi pengeluaran tidak terduga.
Dengan melakukan perhitungan secara cermat, masyarakat dapat menggunakan fasilitas kredit secara lebih bertanggung jawab dan mengurangi risiko kesulitan pembayaran di kemudian hari.