
Tenggat Coretax Sep 2026: Wajib Lapor Pajak Global atau Sanksi
ASN Kementerian Keuangan
·waktu baca 3 menit


Tulisan dari Muhammad Fadhlansyah Nasution tidak mewakili pandangan dari redaksi kumparan
 Perbesar
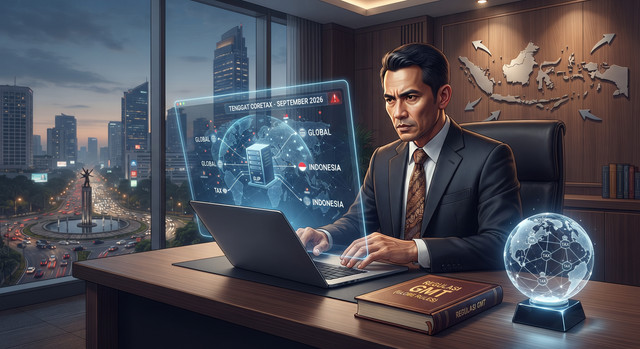
Memasuki bulan September 2026, Direktorat Jenderal Pajak (DJP) tengah berpacu dengan tenggat waktu registrasi perdana bagi Wajib Pajak GloBE. Langkah ini merupakan buntut dari bergulirnya instrumen revolusioner Pajak Minimum Global atau Global Minimum Tax (GMT) yang mendesain ulang arsitektur perpajakan internasional. Bagi perusahaan asing maupun raksasa multinasional yang beroperasi di Indonesia, September ini adalah momen penentuan. Mereka diwajibkan untuk merekonsiliasi dan melaporkan data konsolidasinya secara presisi dengan kantor pusat di luar negeri. Sedikit saja kegagalan dalam sinkronisasi data ini, ancaman sengketa pajak dan sanksi kurang bayar berskala multilateral sudah menanti di depan mata.
Syarat Wajib Pajak GloBE dan Kriteria Pendapatan 750 Juta Euro Menurut PMK 136
Implementasi pajak global di Indonesia dikunci melalui penerbitan Peraturan Menteri Keuangan Nomor 136 Tahun 2024 (PMK-136/2024). Aturan ini secara spesifik membidik entitas grup Perusahaan Multinasional (PMN) berskala besar yang memiliki peredaran bruto konsolidasi global mencapai sekurang-kurangnya 750 juta Euro.
Untuk menentukan siapa yang wajib lapor, DJP tidak menggunakan pendekatan kaku, melainkan memakai uji riwayat atau look-back test. Sebuah perusahaan dipastikan tunduk pada aturan GloBE apabila pendapatan konsolidasinya menembus ambang batas 750 juta Euro dalam minimal dua dari empat tahun pajak berturut-turut sebelum tahun pengujian. Pendekatan retrospektif ini menetralkan potensi manipulasi pendapatan jangka pendek, sekaligus memastikan bahwa hanya perusahaan dengan stabilitas kapitalisasi global masif yang memikul beban kepatuhan pajak efektif 15% ini.
Cara Lapor Pajak Minimum Global Multinasional Melalui Aplikasi Coretax 2026
Kesiapan regulasi GMT di Indonesia diimbangi dengan kapasitas teknis yang dikomandoi oleh Coretax Administration System (CTAS) yang telah bergulir sejak 1 Januari 2025. Pada September 2026, batas registrasi di portal administrasi ini mencapai puncaknya. Setiap entitas konstituen grup PMN yang beroperasi di wilayah Indonesia diwajibkan melakukan pemutakhiran data secara spesifik. Mereka diharuskan menambah status sebagai subjek pajak GloBE di dalam sistem Coretax.
Detail tata cara pelaksanaan hak dan kewajibannya, termasuk penyampaian GloBE Information Return (GIR), telah dipetakan lewat Peraturan Direktur Jenderal Pajak Nomor PER-6/PJ/2026. Melalui kewajiban baru ini, sistem Coretax pada akhirnya bertindak bukan hanya sebagai portal penerima laporan SPT konvensional, tetapi naik kelas menjadi terminal integrasi data country-by-country yang memvalidasi tingkat kepatuhan pajak lintas benua.
Koordinasi Entitas Induk dan Anak Perusahaan Mencegah Sanksi Kurang Bayar Pajak
Tantangan operasional paling genting saat ini mencuat di departemen perpajakan korporat. Perusahaan lokal diharuskan berkoordinasi ketat dengan Entitas Induk Utama (UPE) di luar negeri terkait rincian data konsolidasi yang akan disinkronisasikan. Otoritas pajak mengimbau keras agar data UPE bersifat presisi sebelum dimasukkan ke dalam Coretax.
Kesalahan koordinasi bukanlah perkara sepele. Perbedaan penetapan batas akhir periode finansial, nilai aset, maupun alokasi laba akan berakibat fatal pada perhitungan beban pajak multinasional. Apabila terdapat asimetri margin laba intragrup yang terdeteksi, algoritma sistem pertukaran data otomatis akan memicu tanda bahaya. Ujungnya, perusahaan bisa terseret dalam investigasi sengketa pajak berganda yang melibatkan klaim pemajakan dari puluhan yurisdiksi secara bersamaan.