
Komite Stabilitas Sistem Keuangan Merapatkan Barisan, Mengokohkan Ketahanan Ekonomi Nasional


Tulisan dari Hari Suciono tidak mewakili pandangan dari redaksi kumparan
Hari Suciono : Penulis adalah Pegawai Unit Implementasi Pengelolaan Uang Rupiah di Kantor Perwakilan Bank Indonesia Jember – Jawa Timur
Ketidakpastian global kembali menguji ketahanan ekonomi Indonesia. Eskalasi konflik geopolitik di Timur Tengah telah mendorong kenaikan harga energi dan komoditas, sedangkan kebijakan moneter negara maju bergerak semakin ketat. Kenaikan suku bunga The Fed, European Central Bank, dan Bank of Japan sebesar 25 basis poin pada September 2026 memperkuat ekspektasi bahwa era suku bunga tinggi akan berlangsung lebih lama. Bagi negara berkembang seperti Indonesia, kondisi ini bukan sekadar persoalan eksternal, tetapi tekanan nyata terhadap arus modal, nilai tukar, likuiditas, dan kepercayaan investor.
 Perbesar
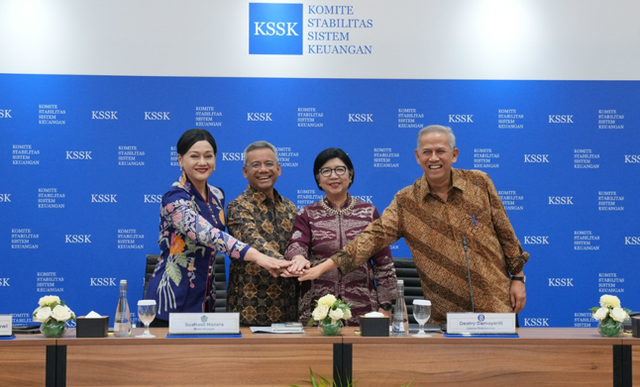
Di tengah gejolak yang melanda perekonomian global, hasil Rapat Berkala Komite Stabilitas Sistem Keuangan (KSSK) IV Tahun 2026 pada 3 November 2026 menegaskan bahwa stabilitas fiskal, moneter, dan sektor keuangan Indonesia tetap terpelihara dengan baik. Ketahanan itu tidak terjadi secara kebetulan, melainkan ditopang oleh koordinasi antara Kementerian Keuangan, Bank Indonesia, Otoritas Jasa Keuangan, dan Lembaga Penjamin Simpanan. Sinergi antarotoritas menjadi semakin penting karena tekanan yang dihadapi tidak berdiri sendiri. Gejolak nilai tukar dapat memengaruhi inflasi, kenaikan suku bunga dapat menekan likuiditas, sedangkan koreksi pasar saham dapat memengaruhi kepercayaan terhadap prospek ekonomi.
Fondasi ekonomi domestik sebenarnya masih cukup kuat. Perekonomian Indonesia pada 2026 diprakirakan tumbuh di atas 5,4 persen, didukung oleh konsumsi rumah tangga, investasi, belanja pemerintah, dan ekspor nonmigas. Aktivitas manufaktur juga tetap ekspansif, tercermin dari Purchasing Managers’ Index yang mencapai 54,0 pada Oktober. Penjualan mobil dan sepeda motor pada September masing-masing tumbuh 28,1 persen dan 15,4 persen secara tahunan. Data tersebut memperlihatkan bahwa mesin ekonomi domestik masih bekerja, meskipun lingkungan global sedang tidak bersahabat.
Namun, ketahanan ekonomi tidak boleh hanya dibaca melalui angka pertumbuhan. Rupiah pada 2 November 2026 telah berada pada level Rp18.145 per dolar AS, sedangkan IHSG terkoreksi 16,7 persen sepanjang Oktober. Tekanan tersebut memperlihatkan bahwa benteng eksternal Indonesia masih menghadapi ujian serius. Surplus perdagangan sebesar 10,61 miliar dolar AS sepanjang Januari hingga September dan cadangan devisa sebesar 146,3 miliar dolar AS memang menjadi bantalan penting. Meski demikian, besarnya bantalan tidak boleh mengurangi kewaspadaan terhadap perubahan sentimen global yang bergerak cepat.
Meramu Stabilitas dan Pertumbuhan
Respons Bank Indonesia menunjukkan upaya menyeimbangkan dua kepentingan yang sering kali bertolak belakang. Kebijakan moneter diarahkan untuk menjaga stabilitas, sementara kebijakan makroprudensial dan sistem pembayaran tetap digunakan untuk menopang pertumbuhan. BI mempertahankan suku bunga kebijakan sebesar 5,75 persen, tetapi pada saat bersamaan menurunkan Giro Wajib Minimum bank konvensional secara bertahap dari 9 persen menjadi 7 persen. Bagi perbankan syariah dan unit usaha syariah, GWM diturunkan dari 7,5 persen menjadi 5,5 persen.
Langkah tersebut menunjukkan bahwa pengetatan moneter tidak harus mematikan likuiditas sektor riil. Penurunan GWM memberi ruang lebih besar bagi perbankan untuk menyalurkan kredit, sementara stabilisasi rupiah diperkuat melalui intervensi di pasar spot, NDF, dan DNDF. Hingga minggu pertama Oktober, insentif likuiditas makroprudensial telah mencapai Rp458,5 triliun. Dana tersebut diarahkan ke pertanian, industri, hilirisasi, perumahan, ekonomi kreatif, UMKM, dan sektor yang mendukung penciptaan lapangan kerja. Tantangannya adalah memastikan tambahan likuiditas benar-benar mengalir ke kegiatan produktif, bukan berhenti pada aset keuangan jangka pendek.
APBN juga memainkan peran sebagai peredam guncangan. Hingga triwulan III 2026, pendapatan negara dan hibah mencapai Rp2,341,5 triliun, tumbuh 25,5 persen secara tahunan. Belanja negara mencapai Rp2.660,5 triliun, termasuk subsidi Rp222,5 triliun dan kompensasi Rp154,5 triliun. Dukungan fiskal ini menjaga daya beli, stabilitas harga energi, perlindungan sosial, dan keberlanjutan aktivitas usaha. Namun, kualitas belanja harus terus dijaga agar ekspansi fiskal menghasilkan peningkatan produktivitas, bukan sekadar memperbesar konsumsi jangka pendek.
Ketahanan sektor perbankan turut menjadi modal penting. Kredit tumbuh 13,26 persen menjadi Rp9,245,1 triliun, dengan kredit investasi tumbuh 23,20 persen. Rasio kredit bermasalah bruto tetap rendah sebesar 2,07 persen, sedangkan rasio kecukupan modal berada pada level 24,30 persen. Meski demikian, pertumbuhan dana pihak ketiga yang hanya 8,22 persen, lebih rendah daripada pertumbuhan kredit, mengindikasikan tekanan likuiditas yang perlu dicermati. Rasio kredit terhadap simpanan sebesar 88,11 persen masih memadai, tetapi persaingan menghimpun dana dapat meningkatkan biaya dana perbankan.
Koordinasi sebagai Benteng Kepercayaan
Stabilitas sistem keuangan tidak hanya bergantung pada kekuatan neraca bank. Kepercayaan masyarakat dan integritas pasar juga menentukan. LPS menjamin penuh 99,94 persen rekening bank umum dan 99,97 persen rekening BPR/BPRS. Sementara itu, OJK memperkuat pengawasan pasar modal, menyesuaikan batas Auto-Rejection Bawah menjadi 7 persen, dan memperpanjang kebijakan pembelian kembali saham tanpa RUPS hingga Juni 2027. Kebijakan tersebut dibutuhkan untuk meredam kepanikan, tetapi tetap harus disertai transparansi dan penegakan hukum agar tidak menutupi kelemahan fundamental.
KSSK harus memastikan kebijakan masing-masing lembaga bergerak ke arah yang sama. Intervensi nilai tukar membutuhkan dukungan fiskal yang kredibel, pelonggaran likuiditas memerlukan pengawasan risiko, sedangkan stabilitas perbankan membutuhkan penjaminan simpanan yang efektif. Koordinasi yang kuat bukan berarti menghapus independensi setiap lembaga, melainkan menyatukan respons ketika sumber tekanan saling berhubungan.
Ke depan, keberhasilan KSSK tidak cukup diukur dari kemampuan meredam gejolak sesaat. Ukuran utamanya adalah kemampuan menjaga kepercayaan, melindungi daya beli, memastikan kredit mengalir ke sektor produktif, dan mempertahankan ruang kebijakan. Di tengah badai global, Indonesia membutuhkan koordinasi yang antisipatif, adaptif, dan kredibel agar stabilitas tidak sekadar bertahan, tetapi menjadi fondasi pertumbuhan ekonomi yang lebih kuat dan inklusif.HARI
***