
Likuiditas Melimpah, Mengapa Kredit Produktif Belum Melaju?


Tulisan dari Hari Suciono tidak mewakili pandangan dari redaksi kumparan
Di tengah gelombang ketidakpastian global, ketahanan ekonomi Indonesia tidak cukup dijaga melalui stabilitas inflasi, nilai tukar, dan kesehatan perbankan. Ujian yang lebih konkret justru terletak pada kemampuan menggerakkan likuiditas dalam sistem keuangan menjadi pembiayaan sektor riil. Dana yang hanya berputar di neraca perbankan tidak serta-merta menciptakan mesin produksi, memperluas usaha, ataupun membuka lapangan kerja. Karena itu, perdebatan kebijakan perlu bergeser dari sekadar seberapa besar likuiditas tersedia menuju seberapa efektif likuiditas tersebut menghasilkan aktivitas ekonomi.
 Perbesar
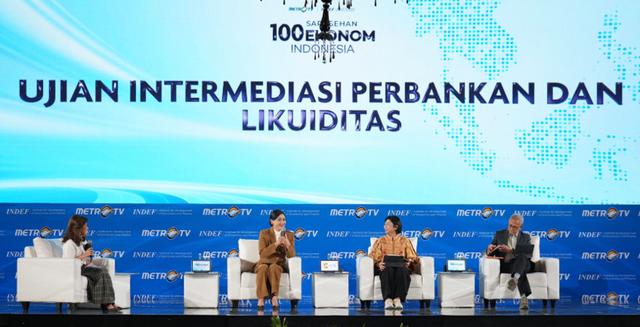
Persoalan inilah yang mengemuka dalam Sarasehan 100 Ekonom Indonesia bertajuk “Berlayar di Tengah Gelombang Global, Menjaga Daya Tahan Perekonomian Nasional” di Jakarta, 3 September 2026. Dalam sesi “Ujian Intermediasi Perbankan dan Likuiditas”, Gubernur Bank Indonesia Destry Damayanti berdiskusi bersama Ketua Dewan Komisioner Otoritas Jasa Keuangan Friderica Widyasari Dewi dan Ketua Dewan Komisioner Lembaga Penjamin Simpanan Anggito Abimanyu. Kehadiran pimpinan BI, OJK, dan LPS dalam satu forum menegaskan bahwa intermediasi perbankan bukan persoalan satu institusi, melainkan agenda bersama untuk menjaga daya tahan ekonomi nasional.
Dalam forum tersebut, Bank Indonesia menekankan pentingnya “Sinergi Merah Putih”, yakni penyelarasan kebijakan lintas lembaga agar likuiditas perbankan lebih efektif mengalir kepada UMKM dan sektor prioritas. Salah satu instrumennya adalah penyempurnaan Kebijakan Insentif Likuiditas Makroprudensial atau KLM. Kebijakan ini dirancang lebih tertarget, disesuaikan dengan kondisi setiap bank, dan diarahkan kepada sektor yang memiliki daya ungkit besar terhadap ekspansi usaha, peningkatan produktivitas, serta penciptaan lapangan kerja.
Bank Indonesia telah mengambil langkah progresif melalui penyempurnaan Kebijakan Insentif Likuiditas Makroprudensial atau KLM. Mulai September 2026, besaran insentif dinaikkan dari 5,5 persen menjadi 6 persen. Hingga awal Agustus 2026, insentif yang telah diterima perbankan mencapai Rp446,5 triliun atau setara 5,02 persen dari Dana Pihak Ketiga. Kebijakan ini juga diperluas melalui penyaluran kredit kepada sektor tertentu, pembelian surat berharga korporasi, serta kepemilikan surat berharga yang mendukung pembiayaan.
Angka tersebut menunjukkan bahwa persoalan intermediasi Indonesia bukan semata kekurangan pasokan dana. Perbankan nasional juga berada dalam kondisi relatif kuat. Pada akhir 2025, rasio kecukupan modal atau capital adequacy ratio tercatat 25,87 persen, jauh di atas batas minimum. Rasio kredit bermasalah bruto berada pada level 2,05 persen, sedangkan alat likuid terhadap Dana Pihak Ketiga mencapai 28,57 persen. Dana Pihak Ketiga tumbuh 13,83 persen secara tahunan, lebih tinggi dibandingkan pertumbuhan kredit sebesar 9,63 persen.
Kesenjangan antara pertumbuhan simpanan dan kredit tersebut mengirim pesan penting. Likuiditas dapat bertambah tanpa otomatis mempercepat pembiayaan ekonomi. Bahkan pada April 2026, DPK masih tumbuh 11,39 persen, sementara kredit tumbuh 9,98 persen. Kondisi ini memperlihatkan adanya ruang intermediasi yang belum dimanfaatkan secara optimal. Di sinilah “Sinergi Merah Putih” perlu diterjemahkan bukan sebagai slogan koordinasi, melainkan sebagai pembagian peran yang dapat diukur antara Bank Indonesia, pemerintah, OJK, LPS, perbankan, dan dunia usaha.
Dari Likuiditas Menuju Permintaan Kredit
Kredit merupakan hasil pertemuan antara kemampuan bank menyalurkan dana dan keberanian dunia usaha melakukan ekspansi. Bank dapat memiliki likuiditas besar, tetapi pembiayaan tetap tertahan apabila perusahaan menghadapi ketidakpastian permintaan, kenaikan biaya produksi, atau hambatan investasi. Besarnya fasilitas kredit yang belum ditarik atau undisbursed loan menjadi indikasi bahwa sebagian debitur memperoleh komitmen pembiayaan, tetapi belum cukup yakin untuk menggunakannya.
Karena itu, insentif likuiditas perlu berjalan bersama kebijakan yang memperkuat permintaan kredit. Pemerintah dapat memainkan peran melalui percepatan belanja produktif, kepastian proyek, penyederhanaan perizinan, serta penyelesaian hambatan investasi. Belanja negara yang tepat waktu akan menciptakan permintaan bagi industri pengolahan, konstruksi, pertanian, transportasi, dan berbagai rantai pasok lokal. Ketika pasar terbentuk dan prospek pendapatan membaik, dunia usaha memiliki alasan ekonomi yang kuat untuk menarik kredit dan meningkatkan kapasitas produksi.
Kualitas permintaan kredit juga penting. Indonesia tidak hanya membutuhkan kredit konsumsi atau pembiayaan modal kerja berjangka pendek, tetapi kredit yang membangun kapasitas ekonomi baru. Pembiayaan perlu diarahkan kepada hilirisasi berbasis sumber daya lokal, ketahanan pangan, industri berorientasi ekspor, ekonomi hijau, perumahan, serta usaha yang menyerap banyak tenaga kerja. Dengan desain demikian, setiap rupiah insentif tidak sekadar memperbesar aset perbankan, tetapi menghasilkan nilai tambah dan memperluas basis pertumbuhan.
Penguatan pembiayaan UMKM menjadi bagian paling strategis. UMKM memiliki peran besar dalam penyerapan tenaga kerja, tetapi masih menghadapi keterbatasan agunan, pencatatan keuangan, akses pasar, dan informasi kredit. Memberikan likuiditas kepada bank tanpa memperbaiki kelayakan usaha UMKM hanya akan menghasilkan dana yang berputar di segmen debitur mapan. KLM perlu dipadukan dengan penjaminan kredit, pendampingan usaha, digitalisasi laporan keuangan, serta pembangunan ekosistem yang menghubungkan UMKM dengan korporasi dan pengadaan pemerintah.
Sinergi yang Terukur, Bukan Seremonial
Sinergi kebijakan harus memiliki indikator keberhasilan yang melampaui pertumbuhan kredit agregat. Pertumbuhan kredit perlu dibaca berdasarkan sektor ekonomi, wilayah, skala usaha, penciptaan lapangan kerja, serta kontribusinya terhadap produktivitas. Kredit yang tumbuh tinggi tetapi terkonsentrasi pada segelintir korporasi belum tentu menghasilkan pemerataan manfaat. Sebaliknya, pembiayaan yang menyebar ke sentra produksi daerah dapat menciptakan dampak ekonomi yang lebih luas.
Bank Indonesia dapat memperkuat diferensiasi insentif berdasarkan kualitas dan dampak penyaluran kredit. OJK memastikan ekspansi tersebut tetap memenuhi prinsip kehati-hatian dan tidak mengorbankan kualitas aset. LPS menjaga kepercayaan deposan sekaligus mencegah persaingan suku bunga simpanan yang berlebihan. Untuk periode 1 Juli sampai 30 September 2026, TBP tercatat 3,75 persen bagi simpanan rupiah di bank umum, 6,25 persen di BPR, dan 2 persen bagi simpanan valuta asing. Kebijakan ini penting agar biaya dana perbankan tetap terkendali.
Perbankan juga perlu memperbarui cara menilai risiko. Penyaluran kredit tidak boleh semata bergantung pada agunan, tetapi semakin berbasis arus kas, transaksi digital, hubungan rantai pasok, dan prospek usaha. Pendekatan ini dapat membuka akses pembiayaan bagi pelaku UMKM yang layak secara bisnis, tetapi belum memenuhi standar administratif perbankan. Teknologi semestinya digunakan untuk memperluas inklusi sekaligus meningkatkan akurasi mitigasi risiko.
Likuiditas Rp446,5 triliun adalah modal kebijakan yang sangat besar, tetapi keberhasilannya akan ditentukan oleh transformasi dana tersebut menjadi investasi, produksi, dan pekerjaan. Sinergi Merah Putih harus memastikan tidak ada mata rantai yang terputus antara kebijakan moneter, pengawasan perbankan, penjaminan simpanan, kebijakan fiskal, dan kebutuhan dunia usaha. Ukuran keberhasilannya sederhana namun mendasar, semakin banyak usaha berekspansi, produktivitas meningkat, UMKM naik kelas, dan lapangan kerja bermutu tercipta.
HARI
***