
Mengapa Indonesia Membutuhkan Kartu Kreditnya Sendiri?


Tulisan dari Hari Suciono tidak mewakili pandangan dari redaksi kumparan
Hari Suciono : Penulis adalah pegawai di Kantor Perwakilan Bank Indonesia Jember – Jawa Timur
Bayangkan sebuah negara yang telah membangun jalan raya yang luas, kendaraan yang semakin banyak, dan lalu lintas ekonomi yang terus meningkat. Namun, setiap kendaraan yang melintas masih bergantung pada sistem yang dikendalikan oleh pihak lain. Jalan tetap berfungsi, transaksi tetap berjalan, tetapi sebagian nilai ekonomi yang tercipta tidak sepenuhnya berputar di dalam negeri.
 Perbesar
Analogi tersebut memang tidak sepenuhnya menggambarkan kompleksitas sistem pembayaran modern. Namun, ia memberi gambaran sederhana mengenai tantangan yang dihadapi banyak negara di era ekonomi digital. Ketika aktivitas ekonomi semakin bergeser ke ruang digital, pertanyaannya bukan lagi sekadar seberapa besar transaksi yang terjadi, melainkan siapa yang memproses transaksi tersebut, siapa yang mengelola datanya, dan siapa yang menikmati nilai tambah yang dihasilkan.
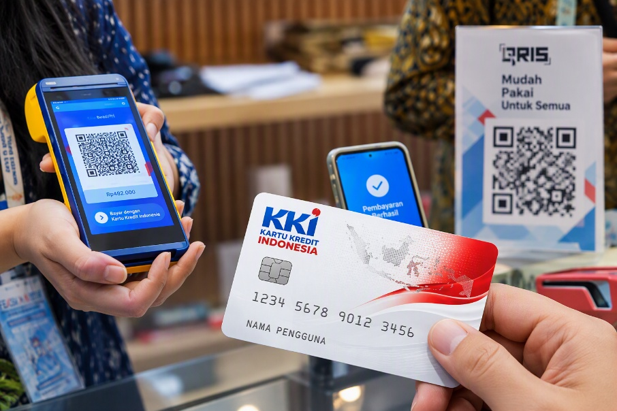
Dalam konteks itulah peluncuran Kartu Kredit Indonesia (KKI) menjadi menarik untuk dicermati. Sejak diluncurkan pada 17 Agustus 2026, KKI telah mencatat sekitar 38,8 ribu transaksi dengan nilai mencapai Rp18,7 miliar dari hampir 8.000 pengguna aktif. Jumlah kartu yang diterbitkan bahkan telah melampaui 32 ribu kartu hanya dalam waktu sekitar satu bulan sejak peluncuran. Angka tersebut memang masih relatif kecil dibandingkan dengan keseluruhan transaksi pembayaran nasional, tetapi cukup untuk menunjukkan bahwa masyarakat mulai melihat kebutuhan akan instrumen pembayaran kredit yang diproses melalui infrastruktur domestik.
Lebih dari Sekadar Alat Pembayaran
Sebagian masyarakat mungkin melihat Kartu Kredit Indonesia hanya sebagai alternatif baru dari kartu kredit yang sudah ada. Pandangan tersebut tidak sepenuhnya keliru. Pada praktiknya, KKI memang memberikan fungsi yang serupa, yaitu fasilitas pembayaran dengan skema penundaan pembayaran atau deferred payment. Bedanya, pemrosesan transaksi dilakukan melalui infrastruktur sistem pembayaran nasional yang dikembangkan di dalam negeri.
Perbedaan ini terlihat sederhana, tetapi sesungguhnya memiliki makna strategis yang besar. Di era ekonomi digital, infrastruktur pembayaran tidak lagi sekadar sarana pemindahan dana. Ia telah menjadi bagian dari infrastruktur ekonomi nasional, setara dengan jalan tol, pelabuhan, atau jaringan telekomunikasi. Semakin banyak aktivitas ekonomi yang bergantung pada sistem pembayaran digital, semakin penting pula kemampuan sebuah negara untuk memastikan infrastruktur tersebut efisien, aman, dan selaras dengan kepentingan nasional.
Indonesia sebenarnya telah menunjukkan keberhasilan besar melalui QRIS. Dalam beberapa tahun terakhir, QRIS berhasil memperluas inklusi pembayaran digital hingga ke warung kecil, pedagang pasar, pelaku UMKM, hingga sektor transportasi. Kartu Kredit Indonesia dapat dipandang sebagai kelanjutan dari transformasi tersebut. Jika QRIS membangun jaringan pembayaran yang inklusif, maka KKI menghadirkan alternatif sumber dana kredit yang terintegrasi dengan ekosistem nasional.
Lebih jauh lagi, KKI hadir pada saat ekonomi digital Indonesia terus berkembang pesat. Menurut berbagai proyeksi lembaga internasional dalam beberapa tahun terakhir, Indonesia merupakan salah satu pasar ekonomi digital terbesar di Asia Tenggara. Artinya, jumlah transaksi digital yang akan terjadi ke depan diperkirakan terus meningkat. Dalam kondisi seperti itu, memiliki instrumen pembayaran kredit yang diproses melalui sistem domestik bukan semata-mata persoalan teknologi, melainkan bagian dari strategi jangka panjang untuk memperkuat daya saing ekonomi nasional di kancah global.
Tantangan Sesungguhnya Ada pada Pengguna
Meski memiliki nilai strategis, keberhasilan Kartu Kredit Indonesia pada akhirnya tidak akan ditentukan oleh jumlah kartu yang diterbitkan atau nilai transaksi yang berhasil dicatat. Tantangan terbesar justru berada pada aspek yang jauh lebih mendasar, yaitu perilaku dan literasi keuangan masyarakat.
Kartu kredit pada hakikatnya adalah instrumen yang memberikan kemudahan dengan konsekuensi tanggung jawab. Pengguna dapat bertransaksi hari ini dan melakukan pembayaran pada waktu tertentu di kemudian hari. Skema tersebut sangat bermanfaat untuk membantu pengelolaan arus kas rumah tangga maupun usaha. Namun, tanpa pemahaman yang baik, kemudahan tersebut dapat berubah menjadi beban keuangan yang tidak direncanakan.
Karena itu, keberhasilan KKI tidak cukup diukur dari seberapa cepat masyarakat menggunakannya, tetapi juga dari seberapa bijak mereka memanfaatkannya. Jika digunakan sesuai kebutuhan dan kemampuan membayar, instrumen ini dapat membantu masyarakat membangun rekam jejak kredit, meningkatkan akses keuangan, serta mendukung aktivitas ekonomi yang lebih produktif. Sebaliknya, penggunaan yang tidak terkendali justru dapat menimbulkan risiko bagi kondisi keuangan keluarga.
Jika QRIS dapat dianalogikan sebagai jalan tol yang menghubungkan jutaan pelaku ekonomi dalam ruang digital, maka Kartu Kredit Indonesia adalah kendaraan baru yang dirancang untuk melintas di atas jalan tersebut dengan mesin yang dibangun melalui ekosistem nasional. Jalan dan kendaraan memiliki fungsi yang berbeda, tetapi keduanya sama-sama diperlukan untuk menciptakan perjalanan yang lebih efisien.
Jadi, alasan Indonesia membutuhkan kartu kreditnya sendiri bukan terletak pada kartunya, melainkan pada ekosistem yang dibangunnya. Sebab, kedaulatan ekonomi digital lahir bukan hanya dari kemampuan bertransaksi, tetapi juga dari kemampuan mengelola infrastruktur yang menopang setiap transaksi tersebut. Dalam konteks itu, kehadiran Kartu Kredit Indonesia mencerminkan upaya memperkuat sistem pembayaran yang semakin mandiri, memperkokoh ekosistem ekonomi digital nasional, serta memastikan bahwa nilai tambah yang tercipta dari aktivitas ekonomi digital dapat semakin banyak berputar dan memberikan manfaat bagi perekonomian Indonesia.HARI
***