
Pajak UMKM 0,5% Berubah, Pelaku Usaha Perlu Cek Lagi Aturannya
ASN Kementerian Keuangan di Aceh
·waktu baca 4 menit


Tulisan dari harmaita tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Bagi pelaku usaha kecil, mengurus pajak sering kali menjadi pekerjaan tambahan di tengah kesibukan melayani pelanggan, mengelola stok, dan menghitung keuntungan. Karena itu, tarif PPh Final 0,5% selama ini menjadi salah satu skema yang dikenal sederhana bagi usaha dengan peredaran bruto tertentu.
Bagi pelaku usaha kecil, mengurus pajak sering kali menjadi pekerjaan tambahan di tengah kesibukan melayani pelanggan, mengelola stok, dan menghitung keuntungan. Karena itu, tarif PPh Final 0,5% selama ini menjadi salah satu skema yang dikenal sederhana bagi usaha dengan peredaran bruto tertentu.
Namun, ada hal yang perlu diperhatikan: omzet di bawah Rp4,8 miliar setahun tidak otomatis membuat semua jenis usaha berhak menggunakan tarif tersebut. Bentuk usaha dan ketentuan yang berlaku juga menentukan apakah fasilitas itu dapat dimanfaatkan.
Perubahan tersebut diatur dalam Peraturan Pemerintah (PP) Nomor 20 Tahun 2026 yang berlaku sejak 22 April 2026. Aturan ini mengubah sejumlah ketentuan dalam PP Nomor 55 Tahun 2022 mengenai Pajak Penghasilan (PPh).
Naskah peraturannya dapat dibaca melalui JDIH Kementerian Keuangan.
Tarifnya Tetap, tetapi Siapa yang Berhak Perlu Diperhatikan
Salah satu hal penting yang perlu dipahami adalah tarif PPh Final 0,5% tidak dihapus melalui PP Nomor 20 Tahun 2026. Batas peredaran bruto untuk menggunakan fasilitas ini juga tetap Rp4,8 miliar dalam satu tahun pajak.
Meski demikian, aturan terbaru memperjelas kelompok wajib pajak yang dapat memanfaatkan fasilitas tersebut, yaitu wajib pajak orang pribadi, perseroan perorangan yang didirikan oleh satu orang, serta koperasi dalam negeri yang memenuhi kriteria.
Sementara itu, CV, firma, dan perseroan terbatas (PT) biasa tidak termasuk dalam kelompok yang dapat menggunakan fasilitas PPh Final 0,5% berdasarkan ketentuan baru ini. Artinya, pelaku usaha perlu memastikan bentuk badan usahanya sebelum menentukan perlakuan pajak yang sesuai.
Penjelasan lebih lanjut mengenai perubahan tersebut tersedia dalam artikel resmi DJP, PP 20/2026: Tarif PPh 0,5% bagi UMKM Orang Pribadi Berlaku Selamanya.
Ada Kabar Baik soal Batas Waktu Penggunaan Tarif
Perubahan lain yang patut diperhatikan adalah penghapusan batas waktu penggunaan tarif PPh Final 0,5% bagi wajib pajak orang pribadi dan perseroan perorangan, sepanjang mereka tetap memenuhi kriteria yang ditentukan.
Sebelumnya, pemanfaatan fasilitas ini dibatasi oleh jangka waktu tertentu. Dengan ketentuan baru, kedua kelompok wajib pajak tersebut dapat terus menggunakan tarif ini selama masih memenuhi persyaratan.
Khusus koperasi, penggunaan fasilitas tetap memiliki batas waktu sesuai ketentuan yang berlaku. Karena itu, pelaku usaha sebaiknya tidak menyamaratakan aturan untuk setiap bentuk usaha.
Omzet Usaha dan Keluarga Juga Perlu Diperhitungkan
Ada hal lain yang tidak kalah penting: penentuan batas omzet tidak selalu cukup dengan menghitung satu usaha secara terpisah.
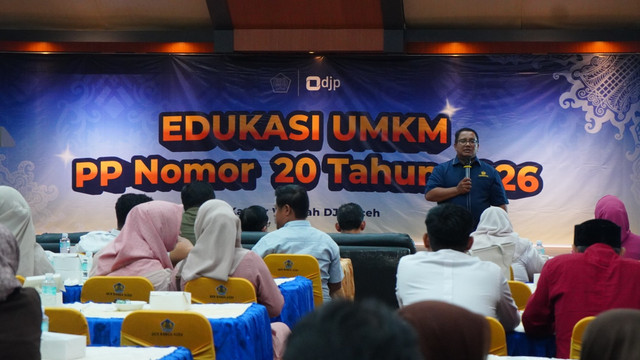
Dalam penjelasan pada kegiatan edukasi UMKM di Banda Aceh, Penyuluh Pajak Irfan Firanda menerangkan bahwa peredaran bruto wajib pajak orang pribadi perlu memperhitungkan usaha dan perseroan perorangan yang didirikannya, serta digabung dengan peredaran bruto pasangan sesuai ketentuan.
Jika total peredaran bruto yang diperhitungkan melampaui Rp4,8 miliar setahun, wajib pajak tidak dapat menggunakan fasilitas PPh Final 0,5%.
Ketentuan ini penting dipahami agar pelaku usaha tidak hanya berpatokan pada omzet satu toko atau satu badan usaha, tetapi memeriksa keseluruhan peredaran bruto yang relevan menurut aturan.
Di sisi lain, bagi wajib pajak orang pribadi yang memenuhi ketentuan, bagian omzet usaha sampai dengan Rp500 juta dalam satu tahun pajak tetap memperoleh fasilitas tidak dikenai PPh. Fasilitas tersebut tidak berarti seluruh omzet hingga Rp4,8 miliar bebas pajak; perlakuannya bergantung pada ketentuan yang berlaku.
Jangan Menunggu Bingung Baru Memeriksa Kewajiban Pajak
Perubahan aturan akan lebih mudah dihadapi jika pelaku usaha terbiasa mencatat omzet, memisahkan transaksi usaha, dan memahami bentuk badan usaha yang dijalankan. Catatan yang tertib juga membantu ketika harus menentukan kewajiban perpajakan atau berkonsultasi dengan petugas pajak.
Dalam edukasi yang diikuti 65 wajib pajak di Gedung Keuangan Negara Banda Aceh pada 28 Oktober 2026, peserta juga membahas persoalan administrasi usaha, termasuk pencatatan bagi CV, pengurusan Surat Keterangan Bebas, serta penonaktifan perusahaan yang sudah tidak beroperasi.
Hal-hal tersebut menunjukkan bahwa memahami pajak tidak berhenti pada mengetahui besaran tarif. Pelaku usaha juga perlu memastikan administrasi dan pelaporan berjalan sesuai kondisi usahanya.
Pada akhirnya, PP Nomor 20 Tahun 2026 bukan sekadar perubahan angka dalam aturan. Bagi pelaku UMKM, memahami siapa yang berhak menggunakan tarif 0,5%, bagaimana omzet dihitung, dan berapa lama fasilitas dapat dimanfaatkan merupakan langkah penting agar keputusan bisnis tidak didasarkan pada informasi yang keliru.
Jika masih ragu dengan status atau kewajiban pajak usaha, periksa ketentuan resmi atau konsultasikan kondisi usaha kepada kantor pajak sebelum mengambil keputusan.